Доллар под 11,5%: какие облигации предлагают максимальную доходность на рынке Узбекистана
В Узбекистане уже зарегистрированы четыре выпуска долларовых корпоративных облигаций общим объемом $90 млн. Последним стал выпуск Agat Credit на $10 млн: компания предлагает инвесторам 11,5% годовых — максимальный купон на новом рынке. Kursiv Uzbekistan обсудил с эмитентом, андеррайтером и внешним экспертом перспективы и риски нового инструмента.
Новый рынок уже достиг $90 млн
Возможность выпускать корпоративные облигации, номинированные в иностранной валюте, появилась в Узбекистане в рамках специального правового режима «Регуляторная песочница».
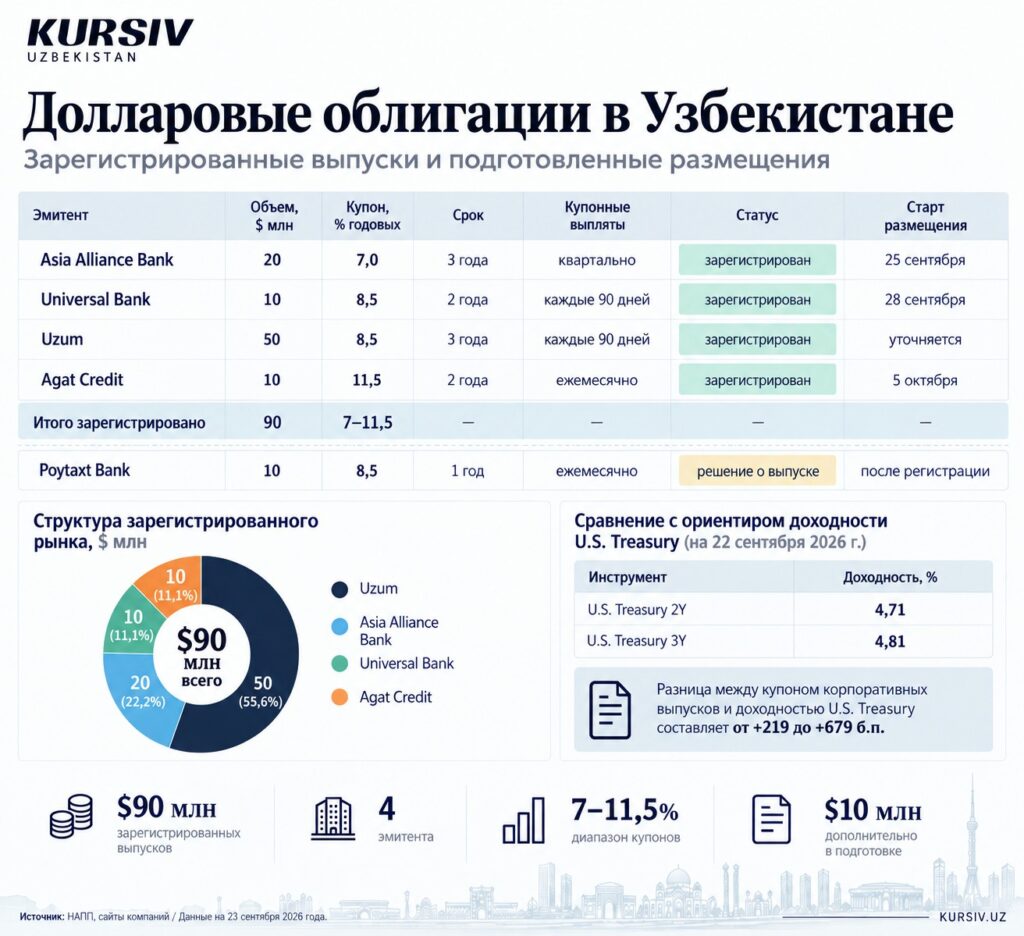
Первый валютный корпоративный выпуск Национальное агентство перспективных проектов (НАПП) зарегистрировало 10 сентября 2026 года за Asia Alliance Bank — на $20 млн. В течение следующих двух недель число бондов достигло четырех совокупным объемом $90 млн.
Крупнейший из них принадлежит Uzum — $50 млн, или 55,6% всего объема. Далее идет Asia Alliance Bank. Объем у Universal Bank и Agat Credit составил по $10 млн.
Условия отличаются не только объемом. Asia Alliance Bank предлагает купон 7% годовых на три года, Universal Bank — 8,5% на два года, Uzum — 8,5%, а Agat Credit — 11,5% на два года. Таким образом, диапазон купонов на новом рынке уже составляет 7–11,5% годовых.
Еще один выпуск на $10 млн готовит Poytaxt Bank. Если он пройдет регистрацию, совокупный объем зарегистрированных и подготовленных долларовых размещений достигнет $100 млн.
Стратегия эмитента: диверсификация, а не смена модели
В самой компании Agat Credit четко разграничивают операционную модель бизнеса и инструменты привлечения ресурса. Отвечая на вопрос о целевом направлении привлекаемых $10 млн и о том, планируется ли выдача валютных займов, представитель компании подчеркивает:
«Привлеченные средства будут направлены на расширение нашего кредитного портфеля и дальнейшее развитие программ микрофинансирования — прежде всего в интересах субъектов малого и микробизнеса, индивидуальных предпринимателей и самозанятых граждан по всей стране. Основное направление деятельности компании — финансирование малого и микробизнеса, включая самозанятых и индивидуальных предпринимателей. Что касается валютного кредитования: на данном этапе мы не планируем выдавать микрокредиты в иностранной валюте. Наши клиенты работают в сумовой среде, и создание для них валютных обязательств было бы нецелесообразным с точки зрения управления рисками. Привлечение долларового фондирования — это инструмент диверсификации нашей ресурсной базы, а не изменение продуктовой модели».
Ключевой вызов для любой организации, привлекающей валюту при сумовой выручке — это девальвационный риск. В Agat Credit подробно разъяснили свою систему сдержек и противовесов при управлении этим дисбалансом:
«Мы отдаем себе полный отчет в природе этого риска и подходим к нему взвешенно. Во-первых, объем данного выпуска является умеренным относительно наших активов и собственного капитала — достаточность регуляторного капитала компании составляет 22,64% при минимальном нормативном требовании в 10%, что обеспечивает значительный запас прочности. Во-вторых, участие в режиме регуляторной песочницы позволяет нам отрабатывать управление валютными позициями в контролируемых условиях при методическом сопровождении НАПП и регулятора. Защита маржинальности остается для нас приоритетом, и мы не допустим принятия рисков, несоразмерных нашей капитальной базе».
Кроме того, в компании рассматривают текущий выпуск как важную веху на пути институциональной трансформации:
«Дебютный валютный выпуск в рамках регуляторной песочницы — это не просто финансовая операция, это демонстрация нашей операционной зрелости. Способность структурировать и исполнять сложный инструмент с валютным риском, работать с институциональными инвесторами и обеспечивать транспарентное раскрытие информации — все это элементы той самой управленческой культуры, которой требует лицензия микрофинансового банка. Предстоящий выпуск станет для Agat Credit шестым по счету размещением облигаций, и каждый из них последовательно укреплял нашу репутацию на рынке капитала».
Эмитент также опровергает опасения о том, что выход на долларовый рынок означает отказ от национальной валюты:
«Нет, речь идет о диверсификации, а не о замещении. Мы последовательно и успешно развивали сумовые инструменты: первый выпуск объемом 40 млрд сумов с доходностью 29% был размещен в марте прошлого года, второй на 30 млрд сумов (28%) — в июле, третий объемом 40 млрд сумов (27%) — в ноябре 2025 года. Эти инструменты пользовались устойчивым спросом, и мы не намерены от них отказываться. Новый валютный финансовый инструмент будет доступен как для розничных, так и для крупных институциональных инвесторов. Таким образом, мы расширяем инвесторскую базу, не сужая ее. Сумовой долг остается ключевым элементом нашей структуры фондирования и полностью соответствует сумовой природе нашего кредитного портфеля».
Анализ андеррайтера: структура спроса, ценообразование и механика аллокации
Freedom выступает андеррайтером выпуска. Генеральный директор компании в Узбекистане Зафар Каримов подробно разъяснил финансовую механику размещения и ожидания по формированию книги заявок.
По его словам, объем в $10 млн будет привлекаться не одномоментно, а по принципу фактической необходимости:
«Как андеррайтер выпуска, мы рассчитываем на размещение полного объема в $10 млн. При этом размещение пойдет поэтапно в течение одного квартала. Эмитент будет привлекать средства по мере фактической потребности в фондировании. Такая практика позволяет компании не платить купон по ликвидности, которая временно не работает в кредитном портфеле. Спрос мы видим как со стороны розничных, так и со стороны профессиональных инвесторов. Во многом это объясняется самим инструментом. Облигации с номиналом и выплатами в долларах США пока редкость для местного рынка капитала, и они дают инвесторам возможность добавить в портфель доходный инструмент в твердой валюте, не выходя за пределы внутреннего рынка».
Оценивая структуру потенциальных покупателей, Каримов отмечает, что основной массив заявок ожидается внутри страны:
«На текущем этапе основной интерес исходит от локальных инвесторов, и это закономерно. По разным мнениям существенная часть сбережений населения исторически хранится в долларах и нередко вне финансовой системы. Для этой аудитории инструмент с фиксированным долларовым доходом и понятной структурой выплат становится способом заставить накопления работать, не принимая на себя валютный риск. Мы ожидаем структуру спроса, близкую к предыдущим сумовым выпускам Agat Credit. Ключевыми участниками тех размещений были розничные инвесторы, а среди институциональных — местные коммерческие банки. Важно, что бумаги эмитента не оседали в портфелях до погашения, а реально торговались на вторичном рынке. Для инвестора это означает возможность выйти из позиции досрочно по рыночной цене».
В то же время участие иностранных нерезидентов пока остается под вопросом из-за инфраструктурных и масштабных ограничений.
«Интерес нерезидентов пока носит предварительный характер. Для зарубежного инвестора этот выпуск конкурирует уже не с местными инструментами, а с долларовыми бумагами развивающихся рынков, в том числе с еврооблигациями узбекских эмитентов, которые доступны ему через привычную инфраструктуру. Кроме того, объем в $10 млн и необходимость работы через местную биржевую и депозитарную инфраструктуру ограничивают круг крупных международных участников. Книга заявок еще формируется, поэтому говорить о конкретном участии иностранных инвесторов пока преждевременно», — подчеркивает руководитель компании.
Отвечая на вопрос о сопоставлении сумовых и долларовых ставок, руководитель Freedom Broker подчеркивает, что выбор инвестора лежит не в плоскости цифр, а в плоскости отношения к валютному риску:
«Прямое сравнение номинальных ставок здесь не вполне корректно. Разница между доходностью сумовых инструментов и 11,5% в долларах, по сути, отражает ожидаемое ослабление сума. Если курс останется стабильным, сумовая облигация принесет больше в пересчете на доллары, если сум ослабнет сильнее этой разницы — выигрывает долларовый инструмент. Выбор между ними — это не совсем выбор про то, какая ставка выше, а решение инвестора о том, готов ли он брать на себя валютный риск. Поэтому мы не рассматриваем этот выпуск как прямого конкурента сумовым облигациям. Он адресован другой аудитории, а именно инвесторам, чья базовая валюта инвестиций доллар и которые не хотят делать ставку на курс. Для них релевантные ориентиры — это ставки по долларовым депозитам в местных банках, которые заметно ниже, и доходность долларовых бумаг на международных рынках. На этом фоне 11,5% выглядят конкурентно и отражают кредитный риск небанковской финансовой организации».
Что касается цены размещения и вероятности переподписки, Каримов пояснил ценообразование:
«Книга заявок еще формируется, поэтому говорить о переподписке пока рано. Окончательная цена размещения будет определена в диапазоне от 100,00 до 103,00 долларов США по итогам сбора заявок и будет отражать реальный спрос инвесторов. Важно понимать, что номинальная стоимость облигации неизменна и составляет 100 долларов США. Цена выше номинала означает, что инвестор покупает облигацию с премией, но купонные выплаты и погашение рассчитываются именно от номинала. При этом приоритет остается у розничных инвесторов. В случае переподписки поручения будут удовлетворяться пропорционально размеру поданных заявок».
Зафар Каримов также считает, что данный опыт заложит фундаментальную основу для всего финансового сектора:
«Прежде всего размещение Agat Credit формирует ценовой и структурный бенчмарк для других небанковских кредитных организаций. Появление реальной сделки с понятными параметрами, документацией и результатами книги заявок заметно снижает барьер для следующих эмитентов. Говорить о массовости пока рано. Интерес новых эмитентов будет зависеть от доходности, которую рынок готов принять, от доступности валютного фондирования в традиционных источниках и от сложности регуляторных процедур».
Профиль риска и системный эффект
Директор инвестиционной компании KapDepo Фаррух Ходжаев предлагает посмотреть на событие через призму объективного соотношения «риск/доходность» и инфраструктурных ограничений.
Оценивая потенциальную успешность выпуска и шансы на изменение базового законодательства, эксперт полагает:
«Я думаю, что первый кейс Agat Credit будет достаточно успешным, прежде всего из-за новизны инструмента и высокой валютной доходности. Для локального инвестора 11,5% годовых в долларах — это очень сильное предложение по сравнению с валютными депозитами в банках. Но я бы не спешил говорить, что один выпуск сразу приведет к полноценному изменению законодательства. Скорее, это тестовый кейс для регулятора и рынка. Если размещение пройдет качественно, выплаты будут идти без сбоев, а инвесторы и инфраструктура нормально отработают валютные расчеты, тогда это действительно может стать аргументом в пользу расширения валютных облигаций за пределы песочницы — прежде всего для крупных, прозрачных и финансово устойчивых эмитентов».
Ходжаев отдельно акцентирует внимание на том, что двузначная долларовая ставка — это не аномалия, а справедливая плата за риск частного сектора МФО:
«Доходность 11,5% в долларах выглядит высокой, но для МФО она в целом отражает реальный профиль риска. Нужно понимать, что это не банковский депозит. Это корпоративный риск частной микрофинансовой организации, причем в иностранной валюте. С одной стороны, у МФО высокая маржинальность бизнеса. С другой стороны, у сектора есть свои риски: качество портфеля, NPL, регуляторные ограничения, стоимость фондирования и валютный риск. Поэтому я бы сказал так: ставка привлекательная для инвестора, но она не «подарок рынка», а компенсация за повышенный риск».
Отметим, что по этому выпуску обеспечение представлено страховым полисом АО «Apex Insurance» на $12,3 млн. Разбирая механизм обеспечения через страхование, директор KapDepo призывает инвесторов к двойной проверке надежности:
«Страховой полис как обеспечение — это интересный и полезный инструмент защиты инвестора, но его нельзя воспринимать как стопроцентную замену анализу кредитоспособности эмитента. Инвестору важно смотреть не только на наличие страхования, но и на финансовую устойчивость самой страховой компании, условия полиса, исключения, порядок выплаты и наличие либо отсутствие перестрахования. Для нашего рынка это важный шаг вперед, потому что появляются более сложные структуры защиты инвесторов. Но если речь идет о дефолтных рисках на миллионы долларов, я бы осторожно относился к ситуации, когда весь риск остается только на локальном страховом рынке без международного перестрахования. В таком случае инвестору нужно оценивать уже два риска: риск эмитента и риск страховщика».
Говоря о возможном оттоке валютных вкладов из коммерческих банков (где депозитные ставки по доллару варьируются в районе 5–6%), Ходжаев прогнозирует точечный переток капитала:
«Я не думаю, что мы сразу увидим массовый переток валютных вкладов из банков в такие облигации. Банковский депозит для многих инвесторов остается более привычным и понятным инструментом. Но часть более продвинутых инвесторов — особенно юрлица, состоятельные физлица и клиенты брокеров — вполне могут начать перекладывать часть валютной ликвидности в такие бумаги. Разница в доходности очень заметная: если в банках по долларовым депозитам в среднем 5–6%, а здесь 11,5%, интерес неизбежно будет. Но это будет не замена депозитам, а скорее новый инвестиционный класс для тех, кто готов принимать корпоративный риск ради более высокой доходности. Для банковского сектора это станет сигналом: конкуренция за валютную ликвидность постепенно будет усиливаться, особенно если на рынок начнут выходить крупные и понятные эмитенты».
Анализируя фундаментальный валютный дисбаланс, эксперт подтверждает наличие рисков, но считает их контролируемыми на уровне пилота:
«Да, валютный риск здесь есть и он является одним из ключевых. Бизнес МФО в основном генерирует доходы в сумах, а обязательства по выпуску фиксируются в долларах США. Если за два года произойдет существенная девальвация сума, долговая нагрузка для эмитента в пересчете на национальную валюту вырастет. Системным риском для всего рынка я бы это пока не назвал — объем выпуска ограниченный, это пилотный кейс. Но для самого эмитента это важный риск, которым нужно грамотно управлять через валютные резервы, структуру активов и пассивов, финансовое планирование и стресс-тестирование».
Ранее Kursiv Uzbekistan рассказывал, что в Узбекистане проблема невостребованных дивидендов практически исчезла.
