OIES: За кризис в Ормузском проливе заплатят потребители, а не экспортеры
Мировой рынок сжиженного природного газа столкнулся с дефицитом, который невозможно быстро компенсировать новыми поставками. По оценке Oxford Institute for Energy Studies (OIES), основную нагрузку придется принять на себя потребителям: одним — платить больше за газ, другим — сокращать его использование. При этом для цен важнее не только масштаб потерь, но и то, как долго продлится кризис.
Поставки СПГ сократились более чем на 80%
Ормузский пролив — один из важнейших маршрутов мировой торговли энергоресурсами. Через него Катар и ОАЭ отправляют сжиженный природный газ (СПГ) покупателям в разных странах. Когда движение судов оказалось под угрозой из-за военного конфликта США и Израиля с Ираном, значительная часть этих поставок перестала поступать на мировой рынок.
Ранее: Ормузский пролив запер танкеры с СПГ в ловушке: цены на газ могут остаться высокими
Согласно докладу OIES за октябрь 2026 года, с марта по сентябрь совокупный экспорт СПГ из Катара и ОАЭ составлял в среднем 1,73 млрд куб. м в месяц. Для сравнения: за пять лет до кризиса среднемесячный показатель достигал 9,37 млрд куб. м. Таким образом, поставки сократились примерно на 81,5%.
Быстро заменить выпавшие объемы сложно. Газ нужно не только добыть, но и переработать в СПГ, охладить, погрузить на специализированное судно и доставить покупателю. Для увеличения экспорта нужны свободные мощности на заводах, а их возможности ограничены.
По оценке OIES, американские заводы по производству СПГ уже работают с высокой загрузкой, поэтому США не смогут существенно нарастить экспорт в 2027 году. Дополнительные объемы будут поступать в основном из Австралии, но и они не покроют потери ближневосточных поставщиков.
Почему дорогой газ не обязательно станет еще дороже
На первый взгляд, сокращение предложения более чем на 80% должно приводить к неограниченному росту цен. Однако газовый рынок работает сложнее: когда топлива становится меньше, покупатели начинают конкурировать за оставшиеся партии, а высокая стоимость заставляет часть потребителей отказываться от газа.
Читайте также: Эксперт рассказал, как решение Трампа по российскому дизелю повлияет на мировые цены и рынок Центральной Азии
В своем исследовании OIES рассматривает несколько сценариев развития кризиса. В базовом варианте поставки восстанавливаются в апреле 2027 года.
В наиболее неблагоприятном сценарии полноценное возобновление экспорта откладывается до октября 2027 года.
Третий сценарий предполагает, что с января 2027 года Катар и ОАЭ смогут восстановить половину прежнего объема поставок.
Наконец, вариант продолжительных ограничений предусматривает сохранение экспорта на уровне менее 2 млрд куб. м в месяц вплоть до конца 2028 года.
Расчеты показывают, что при длительных ограничениях европейский газовый ориентир TTF может достичь $32,05 за миллион британских тепловых единиц (MMBtu) во втором квартале 2027 года. При восстановлении поставок только в октябре пик достигнет $31,35.
Но если экспорт восстановится наполовину уже с января 2027 года, максимальная цена в модели будет ниже — $18,42 за MMBtu.
Разница объясняется тем, что рынок способен лучше приспособиться к постепенно распределенному дефициту. Если же значительные объемы газа отсутствуют в течение критического периода, покупателям приходится срочно искать замену. При этом прогнозы OIES являются сценарными расчетами, а не гарантией того, что цены достигнут указанных значений.
Европа рискует войти в следующую зиму с пустыми хранилищами
Один из самых неожиданных выводов доклада заключается в том, что Европа может оказаться среди наиболее пострадавших регионов, хотя напрямую не зависит от катарского СПГ так сильно, как некоторые азиатские импортеры.
Причина — устройство газового рынка. Летом европейские страны закупают топливо и закачивают его в подземные хранилища, чтобы использовать зимой, когда спрос на отопление растет. Если летом поставок недостаточно или газ слишком дорогой, пополнить запасы становится сложнее.
В сценарии восстановления поставок только в октябре 2027 года европейский импорт СПГ сокращается на 20,8 млрд куб. м относительно базового сценария. Значительная часть корректировки приходится на уменьшение закачки газа в хранилища.
Это позволяет рынку пережить текущий дефицит, но не устраняет проблему. Европа может перенести ее на следующий отопительный сезон. При недостаточных запасах ей снова придется конкурировать с азиатскими покупателями за доступные партии СПГ.
Иными словами, чем меньше газа удастся накопить летом, тем сложнее будет пройти следующую зиму без нового скачка цен.
Почему богатые страны сохранят доступ к газу
Дефицит СПГ распределяется между странами неравномерно. В условиях ограниченного предложения решающим фактором становится способность покупателей платить за топливо.
Согласно модели OIES, Япония, Южная Корея и Тайвань в 2027 году сократят импорт СПГ не более чем на 1,2% относительно базового сценария. Эти экономики могут позволить себе покупать более дорогой газ и конкурировать за поставки на международном рынке.
Иная ситуация складывается в Южной Азии. В зависимости от сценария региону придется сокращать импорт СПГ, переходить на уголь и нефть, а в отдельных случаях сталкиваться с риском отключений электроэнергии.
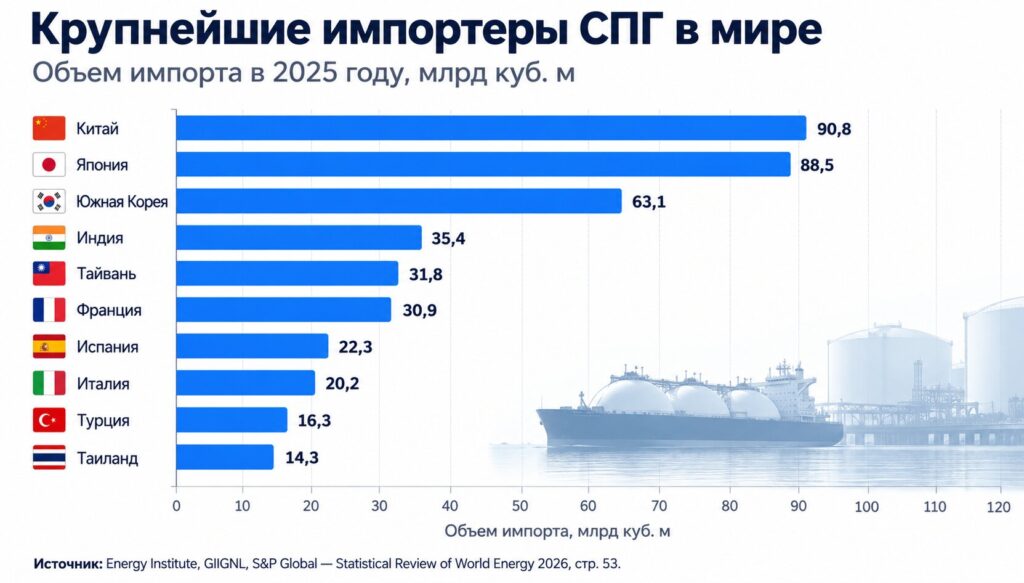
Проблема не только в физической нехватке топлива. Газ может оставаться доступным на мировом рынке, но его цена окажется слишком высокой для части покупателей. В результате дефицит распределяется через платежеспособность: одни страны продолжают импортировать газ, другие вынуждены сокращать потребление.
Это означает, что единый мировой рынок не гарантирует одинаковой энергетической безопасности для всех его участников.
Основную часть дефицита компенсирует сокращение спроса
В наиболее неблагоприятных сценариях дополнительные поставки из других стран покрывают лишь часть выпавших объемов. Остальное приходится компенсировать уменьшением импорта и потребления.
Например, если полноценное восстановление поставок откладывается до октября 2027 года, дефицит предложения в модели составляет 49 млрд куб. м. Дополнительные поставки от других экспортеров компенсируют 7,3 млрд куб. м. Оставшиеся 41,7 млрд куб. м приходится покрывать за счет сокращения спроса и импорта.
Если ограничения продлятся, дефицит в 2027 году увеличивается до 66,8 млрд куб. м. Дополнительное предложение вырастает до 15,6 млрд куб. м, но этого по-прежнему недостаточно.
Здесь проявляется принципиальная особенность газового рынка: производители не могут мгновенно увеличить выпуск в ответ на рост цен. Новые мощности требуют времени и инвестиций, тогда как потребители способны относительно быстро сократить закупки, отложить использование газа или перейти на другие виды топлива.
Поэтому высокая цена сама по себе не решает проблему поставок. Она прежде всего перераспределяет доступный газ между покупателями и вынуждает часть из них отказаться от прежнего уровня потребления.
