Отчетность по стандартам ISSB в Узбекистане: кому, когда и как готовиться к раскрытию информации
Что вы узнаете из статьи:
- кому и в какие сроки нужно отчитываться по стандартам ISSB;
- что требуют IFRS S1 и IFRS S2;
- какие послабления действуют в первый год;
- с чего начать подготовку.
Правовая основа уже заложена
По данным IFRS Foundation, более 45 юрисдикций уже решили применять IFRS Sustainability Disclosure Standards (стандарты ISSB) или делают шаги к их внедрению. На них приходится около 60% мирового ВВП и около 60% глобальных выбросов парниковых газов. Среди них и Узбекистан: в апреле 2026 года Минэкономфин подписал соглашение с IFRS Foundation, а акты президента, Кабинета министров и других ведомств уже закрепили обязательное применение стандартов для определенных групп компаний.
Кому и в какие сроки отчитываться на обязательной основе
- Государственные предприятия в процессе трансформации. Постановлением Кабинета министров РУз (№ 221 от 04.05.2026, далее – ПКМ № 221) утверждены меры по внедрению стандартов ISSB, в соответствии с которыми 22 государственных предприятия, находящиеся в процессе трансформации (за исключением организаций банковского и финансового секторов), обязаны ежегодно раскрывать информацию об устойчивом развитии и ESG-факторах в соответствии со стандартами ISSB. Шестнадцать из них должны выпустить отчет по стандартам IFRS S1 и IFRS S2 за 2026 год, еще шесть организаций — за 2027-й.
- Компании, в которых государство является крупнейшим акционером. Правила и меры, утвержденные ПКМ № 221, распространяются также и на компании, доля государства в уставном капитале которых превышает пятьдесят процентов или превышает долю любого другого акционера (участника).
- Организации энергетического сектора. Планом практических мероприятий в рамках указа президента РУз (№ УП-22 от 16.02.2026) АО «UzAssets» и восьми организациям энергетического сектора поручено уже в 2026 году подготовить ESG-отчет за 2025 год на основе стандартов ISSB. Среди энергетических компаний — АО «Узбекнефтегаз», АО «Тепловые электрические станции», АО «Национальные электрические сети Узбекистана», ООО «Yashil Energiya», АО «Худудгазтаъминот», АО «Узбекгидроэнерго», АО «Узтрансгаз» и АО «Региональные электрические сети». С учетом отсутствия деталей о сроках публикации отчета следует ориентироваться на требования стандартов или, если применимо, на сроки, установленные в ПКМ № 221.
- Общественно значимые организации. С 1 января 2027 года постановлением президента РУз (№ ПП-282 от 15.09.2025) предусмотрено внедрение стандартов ISSB общественно значимыми организациями (ОЗО), критерии отнесения к которым определены Минэкономфином и ЦБ. По состоянию на октябрь 2026 года в реестр ОЗО входили 449 предприятий. Согласно постановлению Минэкономфина и правления ЦБ (№ 3736 от 27.12.2025), отчет по стандартам ISSB публикуется не позднее чем за две недели до годового собрания, но не позднее 15 июня года, следующего за отчетным. То есть, согласно данному требованию, первые отчеты за 2027 год мы увидим не позднее 15 июня 2028 года.
Одна компания может подпадать под несколько требований сразу, например, быть ОЗО и госкомпанией в процессе трансформации. В таком случае следует ориентироваться на самый ранний установленный законодательством срок.
Помимо обязательной отчетности, ПКМ № 221 предусмотрена и добровольная отчетность, начиная с 2027 отчетного года, для не менее 50 компаний, чьи ценные бумаги торгуются на РФБ «Тошкент». Критерии их отбора должны быть определены до 1 января 2027 года.
Теперь начинается этап самого внедрения и компаниям важно обеспечить детальное понимание стандартов, что они собой представляют, какие есть лучшие практики в мире и регионе.
Что требуют раскрывать стандарты IFRS S1 и IFRS S2
IFRS S1 устанавливает общие требования к раскрытию рисков и возможностей, связанных с устойчивым развитием, IFRS S2 — климатических рисков и возможностей. Раскрывать необходимо ту информацию, которая может обоснованно повлиять на денежные потоки компании, доступ к финансированию или стоимость капитала, так как основными пользователями отчетности являются инвесторы и кредиторы. Требования сгруппированы в четыре блока, повторяющие логику рекомендаций TCFD: управление, стратегия, управление рисками, показатели и цели. Раскрытия должны входить в состав общей финансовой отчетности и публиковаться одновременно с ней за тот же отчетный период. Для выявления рисков, возможностей и выбора отраслевых показателей компаниям необходимо руководствоваться стандартами SASB.
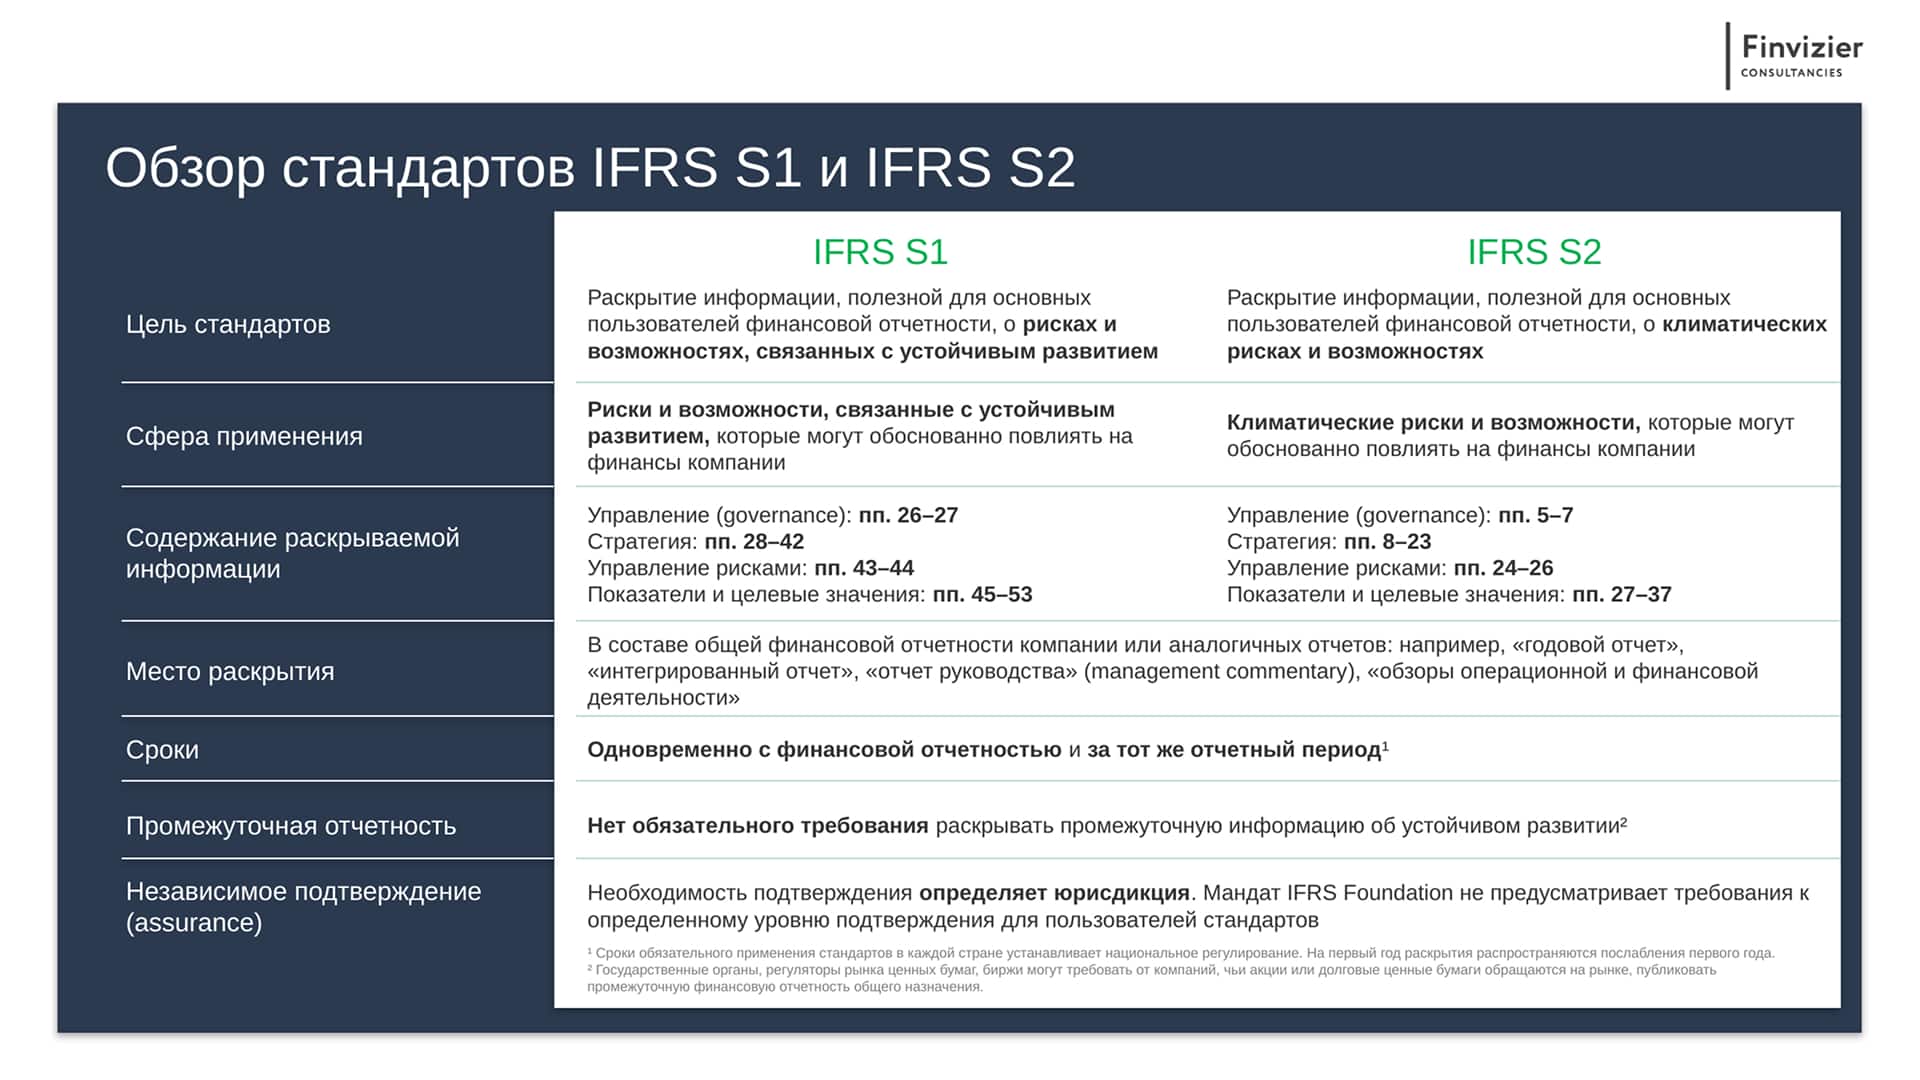
Подробный разбор требований и обзор внедрения стандартов в мире и Центральной Азии — в нашем исследовании.
Какие послабления действуют в первый год
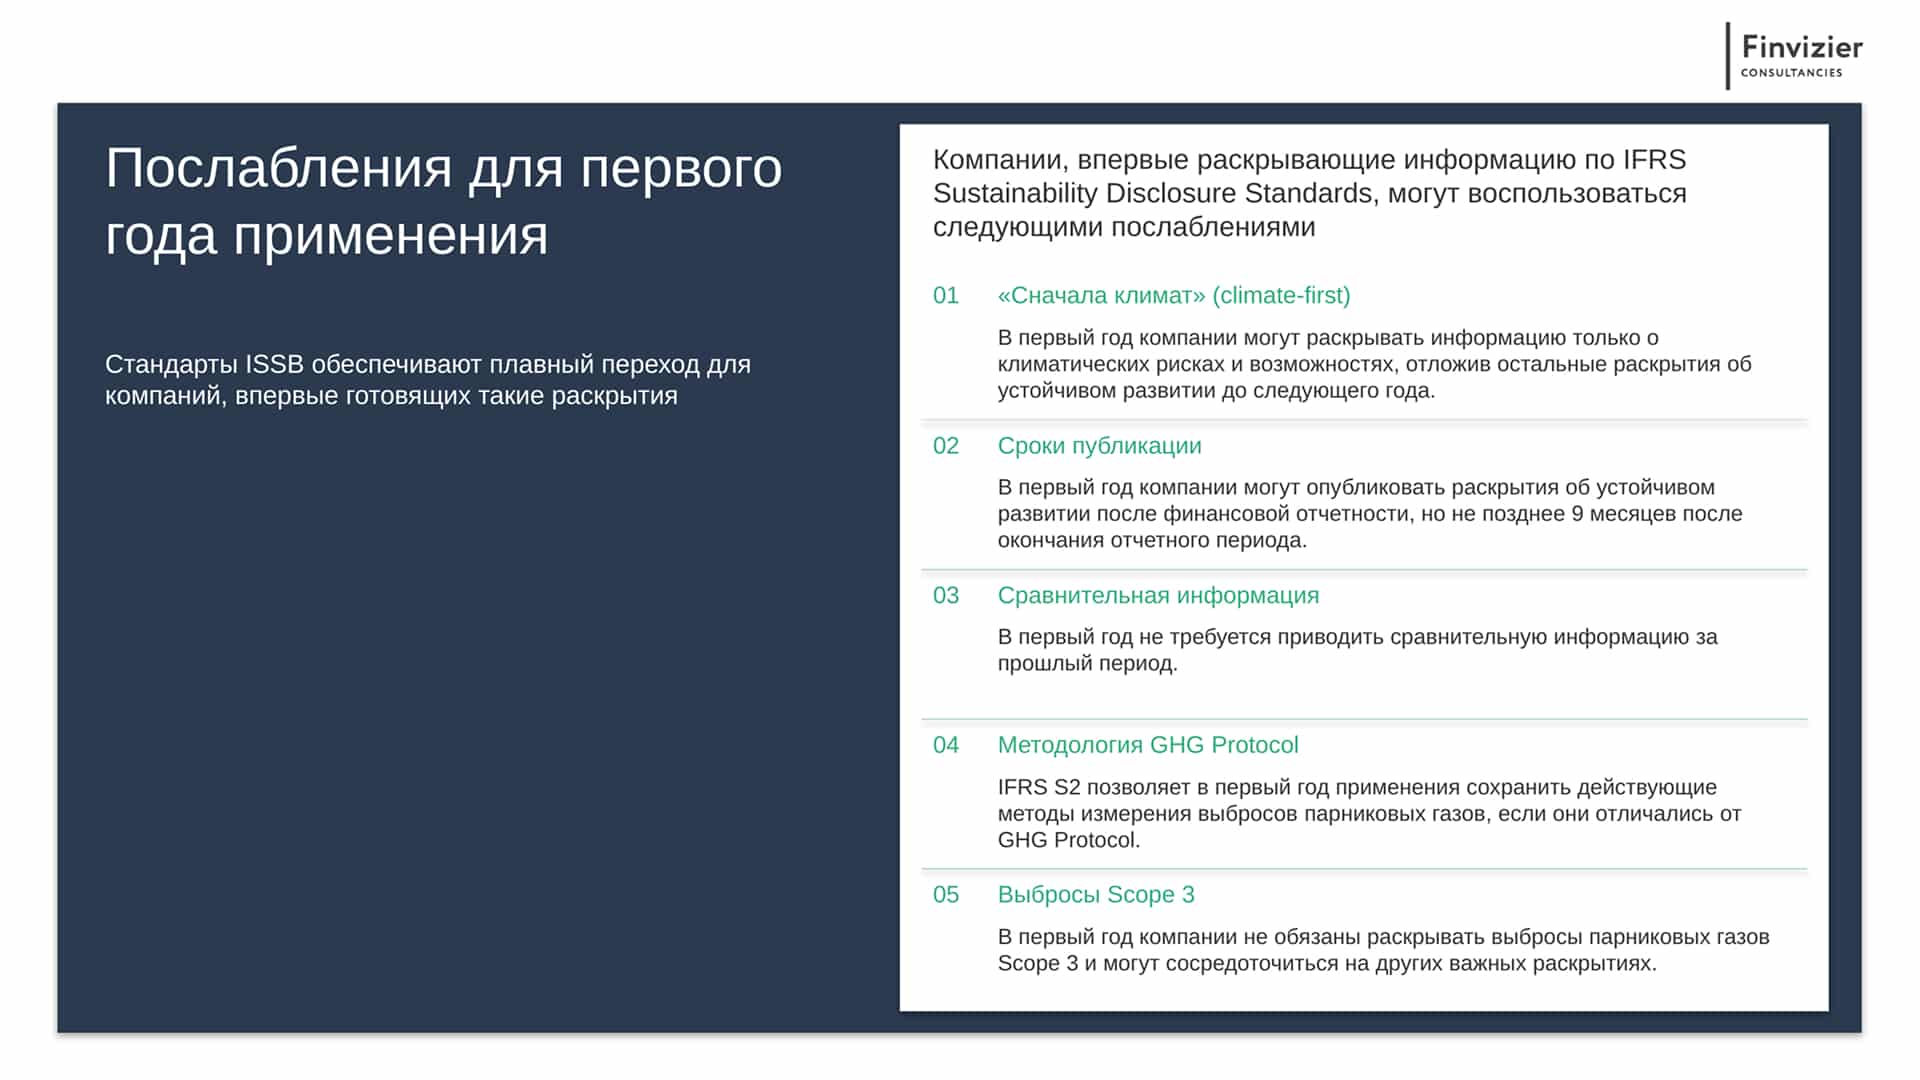
Стандарты ISSB предусматривают плавный переход для компаний, впервые готовящих такую отчетность. В первый год можно раскрывать только климатическую информацию, не приводить сравнительные данные, сохранить прежнюю методику расчета выбросов парниковых газов, если она отличалась от GHG Protocol, и не раскрывать выбросы Scope 3. Отчет можно выпустить позже финансовой отчетности: вместе с полугодовой отчетностью или, если ее нет, не позднее девяти месяцев после окончания года (если это не противоречит национальным требованиям). Но послабления не отменяют главного: данные о выбросах, климатических рисках и возможностях, системе управления соответствующими рисками необходимо начинать собирать уже сейчас.
С чего начинать подготовку
На наш взгляд, главная сложность первого отчета заключается не в оформлении, а в понимании логики стандартов. От компаний требуется глубокая экспертиза в том, как определить существенную с финансовой точки зрения информацию, как связать климатические риски и возможности со стратегией и финансовыми показателями, как выстроить сбор данных и внутренний контроль так, чтобы отчет прошел независимую проверку и компания имела право сделать безоговорочное заявление о соответствии стандартам IFRS S1 и IFRS S2.
- Определите, под какие требования подпадает ваша компания.
- Заранее выберите подходящего консультанта и аудитора.
- Обучите команду: финансы, стратегия, риск-менеджмент и ESG.
- Проведите GAP-анализ и оценку существенности.
- Выстройте сбор необходимых данных и внутренний контроль.
Finvizier Consultancies FZCO — официальный тренинг-партнер IFRS Foundation в рамках ISSB Training Partner Programme с правом проводить обучение в Узбекистане. Мы проводим практический курс ISSB Disclosure Training по официальной программе и материалам IFRS Foundation (разработчика стандартов), а наши тренеры и консультанты прошли оценку IFRS Foundation. Участники, успешно завершившие курс, получат от IFRS Foundation сертификат о прохождении обучения. Официальную программу мы дополняем разбором национальных требований и лучших практик в мире и регионе.
Чтобы провести тренинг по стандартам ISSB для вашей команды или подготовить отчетность по IFRS S1 и IFRS S2, напишите на почту esg.advisory@finvizier.com
Автор: Цеден Эдгеев, менеджер направления ESG-консультирования Finvizier Consultancies, Дубай, ОАЭ