С 1 октября стоимость разовой поездки в общественном транспорте Ташкента при электронной оплате выросла с 1 700 до 2 500 сумов. На этом фоне Kursiv Uzbekistan обратился в UzNIF — акционеру АО «Тошшахартрансхизмат» — с вопросами о финансовом положении перевозчика и дальнейшем развитии автобусного транспорта столицы. Ответы редакции предоставила Franklin Templeton, управляющая фондом UzNIF. Там отмечают, что само повышение тарифа автоматически не увеличит доходы компании: ее финансовые результаты зависят прежде всего от количества выполненных рейсов и технической готовности автобусов. Среди ближайших приоритетов — улучшение состояния парка и системы его обслуживания.
— Как UzNIF, будучи акционером, оценивает текущее финансовое положение «Тошшахартрансхизмата» и действующую тарифную модель? В какой степени тариф в 1 700 сумов покрывал операционные расходы компании?
— Franklin Templeton, выступающая в качестве управляющего фондом UzNIF, отмечает, что финансовые показатели «Тошшахартрансхизмата» в 2026 году улучшаются после значительных убытков, зафиксированных в 2025 году. При этом компании необходимо добиться дальнейшего прогресса для укрепления своего финансового положения, что позволит ей повысить качество транспортных услуг для пассажиров.
Доходы «Тошшахартрансхизмата» не определяются напрямую объемом средств, собранных с пассажиров в качестве оплаты за проезд. Вместо этого компания получает вознаграждение из государственного бюджета исходя из объема и качества оказанных транспортных услуг. При расчете учитываются такие показатели, как количество выполненных рейсов и пройденных километров, регулярность движения и соблюдение расписания.
Тариф в размере 1 700 сумов не следует рассматривать как прямую выручку «Тошшахартрансхизмата». Даже если бы вся сумма, собираемая с пассажиров за проезд, зачислялась непосредственно компании, этих средств было бы недостаточно для покрытия даже половины ее расходов.
Управляющий фондом положительно оценивает модель gross-cost, поскольку она привязывает вознаграждение перевозчика к объему и качеству предоставляемых услуг. Наряду со значительным обновлением автобусного парка более широкая реформа общественного транспорта привела к существенному улучшению состояния автопарка и качества обслуживания по сравнению с ситуацией несколько лет назад. Вместе с тем дальнейшие улучшения по-прежнему необходимы.
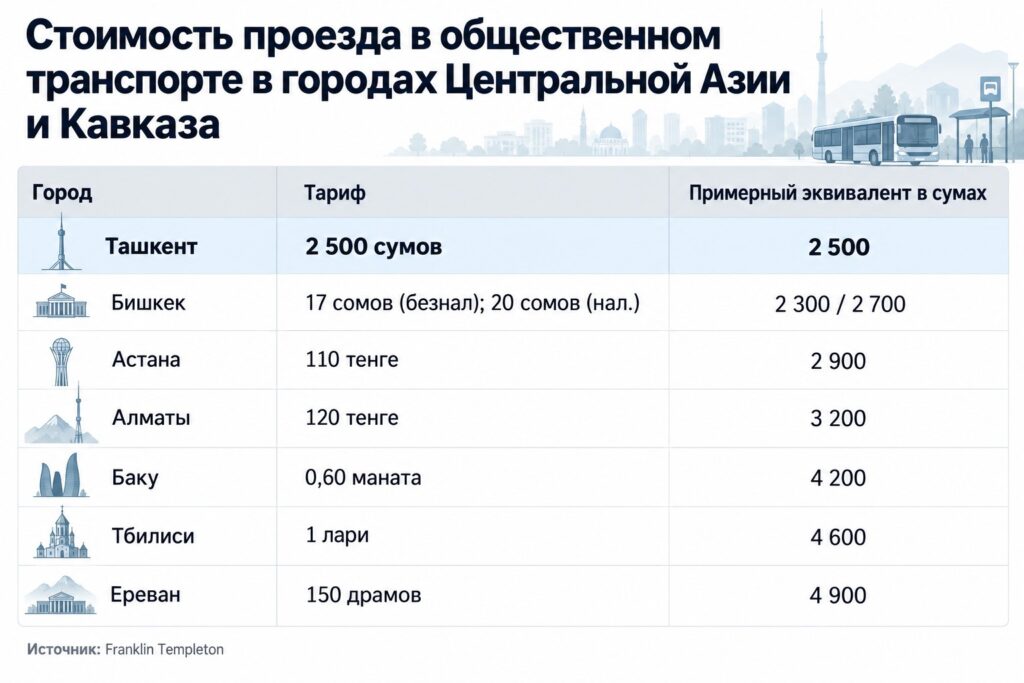
Действующий пассажирский тариф также остается сравнительно низким по сравнению с тарифами в других столицах региона. Это является важным фактором при оценке доступности общественного транспорта для населения, качества услуг и долгосрочной устойчивости системы общественного транспорта.
— Оценивали ли UzNIF или Franklin Templeton потенциальное влияние повышения тарифа до 2 500 сумов на финансовые показатели компании? Если да, то как, как ожидается, изменятся выручка, операционные результаты, денежный поток и потребность в бюджетных субсидиях?
— Потенциальное влияние повышения тарифа следует рассматривать отдельно на уровне самого «Тошшахартрансхизмата» и на уровне системы общественного транспорта в целом.
Как уже отмечалось выше, повышение тарифа с 1 700 до 2 500 сумов не приведет автоматически к увеличению выручки, улучшению операционных результатов или росту денежного потока непосредственно у компании, поскольку «Тошшахартрансхизмат» не получает напрямую средства, собираемые с пассажиров за проезд.
Поэтому прямое применение процента повышения тарифа к выручке компании не будет корректно отражать реальное влияние изменения тарифа.
На уровне системы общественного транспорта в целом более высокий тариф может увеличить поступления от оплаты проезда и повысить уровень покрытия расходов за счет тарифной выручки, что потенциально позволит сократить объем необходимого бюджетного финансирования.
Фактический эффект будет зависеть от нескольких факторов, в том числе от объема пассажиропотока, уровня собираемости платы за проезд, предоставляемых льгот и реакции пассажиров на повышение тарифа.
Управляющий фондом считает, что существенное повышение тарифа должно сопровождаться заметными для пассажиров улучшениями, включая увеличение количества доступных автобусов, сокращение числа пропущенных или отмененных рейсов, повышение регулярности движения, а также обеспечение более чистого, безопасного и комфортного подвижного состава.
Что касается непосредственно «Тошшахартрансхизмата», улучшение финансового положения компании должно в первую очередь обеспечиваться за счет более эффективного исполнения контракта по модели gross-cost и, соответственно, увеличения выплат за фактически оказанные транспортные услуги, а не за счет самого повышения тарифа.
— Какие ключевые показатели эффективности UzNIF отслеживает в отношении «Тошшахартрансхизмата» либо установил для компании на период 2026–2028 годов? В частности, существуют ли целевые показатели по уровню покрытия расходов, операционной эффективности, прибыльности, пассажиропотоку и зависимости от субсидий? Ожидает ли UzNIF, что в долгосрочной перспективе компания выйдет на операционную безубыточность или прибыльность?
— По итогам 2024 года «Тошшахартрансхизмат» получил небольшую прибыль. После убытков, понесенных в 2025 году, в первой части 2026 года компания продемонстрировала признаки улучшения финансового положения, что отражено в ее публичной финансовой отчетности.
Franklin Templeton внимательно отслеживает операционные и финансовые показатели компании, включая:
- выполнение запланированных рейсов и километража;
- доступность и техническую готовность автобусного парка;
- количество пропущенных рейсов и поломок;
- операционные финансовые результаты и денежный поток;
- способность обслуживать долговые обязательства;
- объем пассажиропотока;
- показатели безопасности;
- общее качество предоставляемых услуг.
При этом конкретные количественные целевые показатели на 2026–2028 годы не предназначены для публичного раскрытия.
Одним из ключевых факторов, влияющих на последние финансовые результаты компании, является ее способность выполнять обязательства по контракту, работающему по модели gross-cost. Это в значительной степени зависит от доступности автобусов и их технического состояния.
Если в исправном состоянии находится меньше автобусов, компания выполняет меньше запланированных рейсов и проезжает меньше километров. Это, в свою очередь, приводит к сокращению выплат по контракту.
Поэтому к числу наших ближайших приоритетов относятся повышение технической готовности автобусного парка и улучшение системы технического обслуживания. Одновременно необходимо и дальше повышать финансовую прозрачность, в особенности в части расходов на ремонт, запасные части и закупки.
Управляющий фондом считает, что за счет повышения качества операционной деятельности, улучшения практик технического обслуживания и укрепления финансовой дисциплины «Тошшахартрансхизмат» со временем способен выйти на устойчивую прибыльность и стать более эффективным оператором общественного транспорта.
Хорошо функционирующая модель gross-cost способствует достижению этой цели, поскольку связывает финансовые результаты компании с повышением качества услуг, предоставляемых пассажирам.
— Выплачивал ли «Тошшахартрансхизмат» дивиденды UzNIF в 2025 или 2026 году, и каким образом финансовые результаты компании и ее зависимость от субсидий учитываются при оценке стоимости этого актива в портфеле UzNIF? Если дивиденды не выплачивались, просим сообщить основные причины этого.
— По итогам 2024 финансового года «Тошшахартрансхизмат» получил чистую прибыль в размере 6,02 млрд сумов. Из этой суммы 50%, или около 3,01 млрд сумов, были направлены на выплату дивидендов. В частности, около 2,26 млрд сумов получил Министерство экономики и финансов, еще 752,4 млн сумов — UzNIF. Дивиденды за 2024 год UzNIF получил в конце 2025 года.
С учетом убытков, зафиксированных компанией по итогам 2025 года, выплата дивидендов за этот финансовый год не ожидается.
Franklin Templeton, как управляющая фондом UzNIF, оценивает стоимость «Тошшахартрансхизмата» и его долгосрочные перспективы исходя не только из текущих дивидендных выплат. При оценке учитываются способность компании выполнять контракт по модели gross-cost, потенциал устойчивой прибыли и денежного потока, операционная эффективность, техническая готовность автобусного парка, уровень долговой нагрузки, качество финансового контроля, а также возможности для развития дополнительных коммерческих источников дохода.
В Franklin Templeton считают, что стабильное оказание услуг общественного транспорта в сочетании с повышением операционной эффективности и большей прозрачностью расходов на ремонт, закупку запасных частей и другие крупные статьи затрат может поддержать финансовые показатели компании.
Дополнительные доходы, в том числе от рекламы и коммерческих партнерств, также могут создать потенциал для роста. При этом основные финансовые результаты «Тошшахартрансхизмата» по-прежнему будут зависеть от того, насколько надежно и эффективно компания оказывает услуги общественного транспорта.
