Как может работать углеродный налог и зачем он нужен Узбекистану
Узбекистану предстоит решить, как адаптироваться к европейскому механизму трансграничного углеродного регулирования CBAM и одновременно не создавать чрезмерную дополнительную нагрузку на отечественный бизнес. На мой взгляд, один из возможных вариантов — постепенно сформировать собственную систему углеродного ценообразования, частично трансформировав уже существующие платежи, а не просто вводя новый налог поверх них.
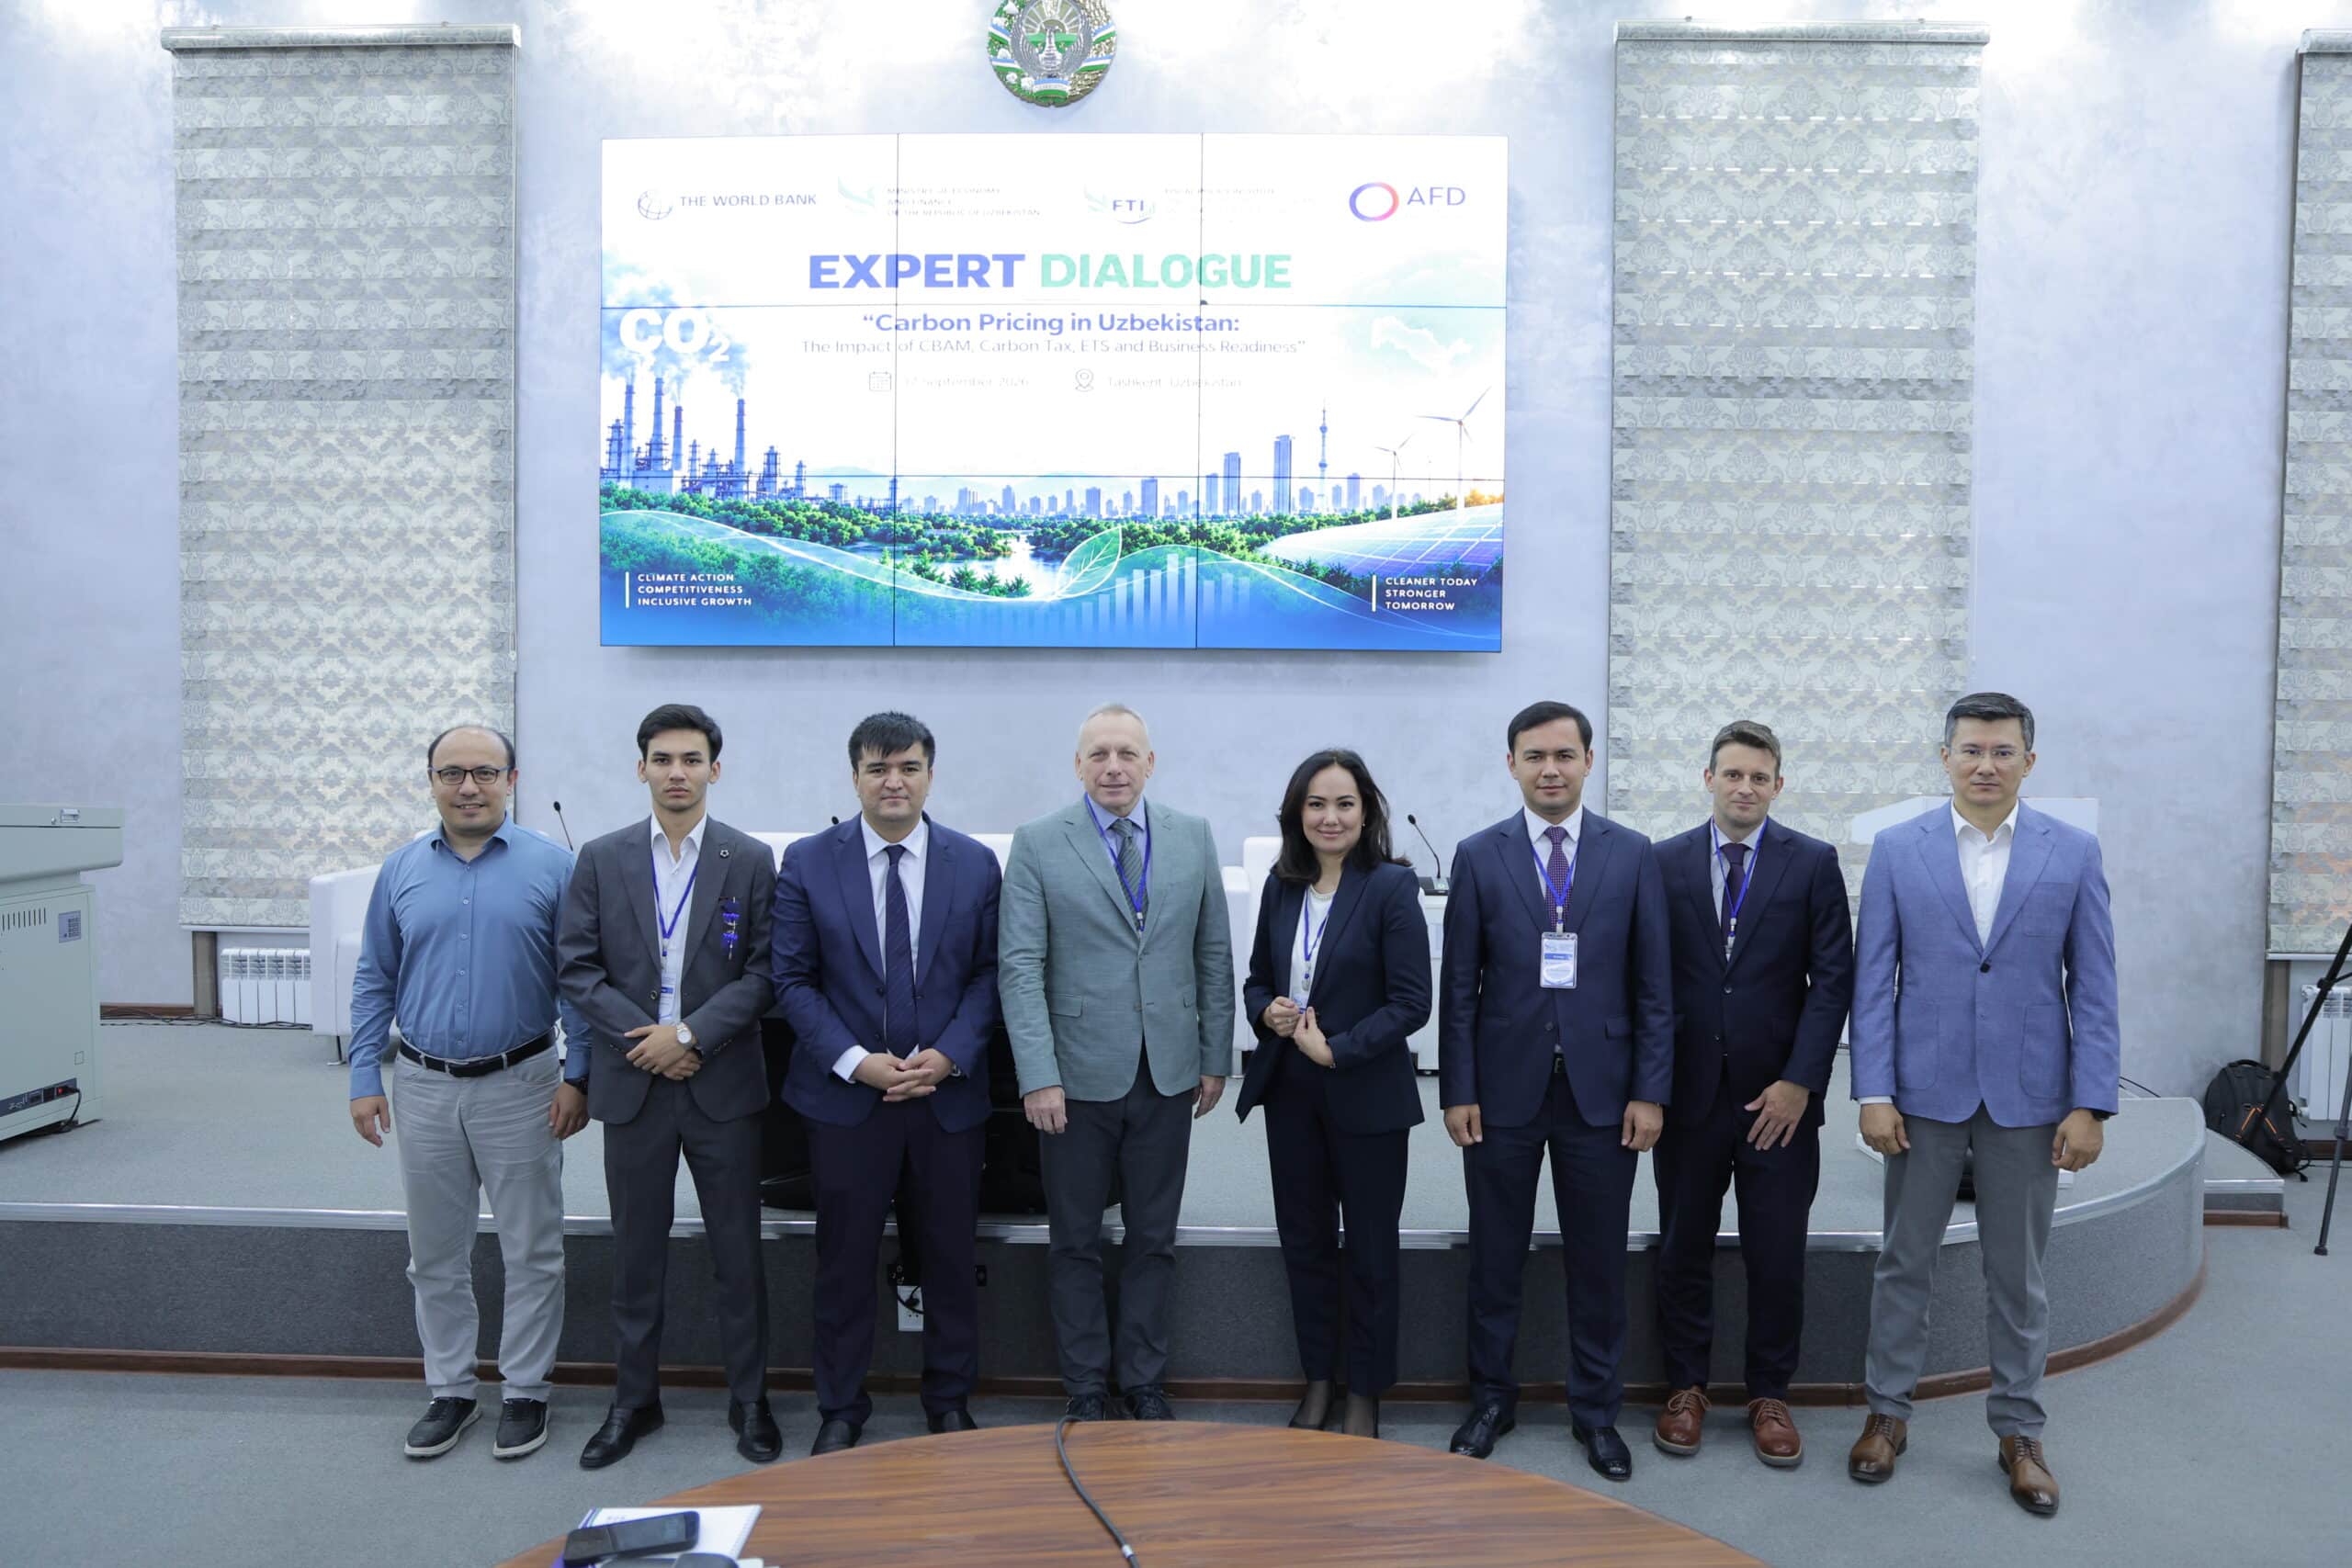
Эту возможность мы обсуждали 17 сентября в Ташкенте в ходе экспертного диалога по вопросам углеродного ценообразования, организованного на площадке Института по сокращению доли теневой экономики, совершенствованию налогового и таможенного администрирования и фискальным исследованиям при Министерстве экономики и финансов Узбекистана. В дискуссии участвовали представители бизнеса, государственных органов и международных организаций, в том числе Всемирного банка, Азиатского банка развития, Expertise France / Группы Французского агентства развития (AFD), GIZ и ПРООН.
Одним из ключевых вопросов стало влияние европейского механизма CBAM на узбекских экспортеров и то, как Узбекистан может адаптироваться к новым требованиям без резкого увеличения нагрузки на бизнес.
Я считаю, что переход к углеродному регулированию можно начинать постепенно — не вводя новый налог поверх существующих платежей, а трансформируя часть действующей налоговой нагрузки в явную цену на углерод. В качестве первого этапа можно рассматривать замену части топливного акциза углеродным налогом, рассчитываемым исходя из объема выбросов CO₂. Такой подход позволяет изменить форму налогообложения без существенного увеличения общей нагрузки на первоначальном этапе.
Зачем это нужно?
С 2026 года в Европейском союзе действует основная фаза CBAM — механизма трансграничного углеродного регулирования. Простыми словами, при поставках в ЕС определенных углеродоемких товаров учитывается объем выбросов, возникших при их производстве. Чем выше углеродоемкость продукции, тем выше потенциальная нагрузка.
Для Узбекистана этот вопрос особенно актуален для производителей минеральных удобрений: именно они сегодня составляют основную часть узбекского экспорта в ЕС, подпадающего под CBAM.
При этом существует принципиальная разница между ситуацией, когда углеродная цена отсутствует внутри страны, и той, когда предприятие уже фактически уплатило ее в Узбекистане.
Если национальный углеродный платеж соответствует требованиям CBAM, уплаченная сумма может учитываться при расчете обязательств в ЕС. Таким образом, вопрос заключается не только в размере углеродной нагрузки, но и в том, где будет формироваться соответствующий платеж — полностью в рамках европейского механизма или частично внутри Узбекистана.
По нашим оценкам, если предлагаемый углеродный налог распространить на производителей удобрений, около $12 млн в год из расчетной CBAM-нагрузки могли бы трансформироваться в поступления внутри Узбекистана. Это существенный эффект, однако он не решает проблему CBAM полностью.
А что такое ETS?
Еще один механизм углеродного регулирования — ETS (Emissions Trading System), или система торговли квотами на выбросы. Если при углеродном налоге устанавливается цена за объем выбросов, то в рамках ETS предприятия выполняют свои обязательства посредством квот на выбросы, которыми при соответствующих правилах можно торговать.
И углеродный налог, и ETS могут формировать явную цену на углерод, которая при соблюдении установленных требований учитывается в рамках CBAM. В то же время существующие топливные акцизы, административные сборы или добровольная покупка углеродных единиц сами по себе такого эффекта не дают.
Однако углеродная цена — только часть решения. На мой взгляд, первым шагом для предприятий должен стать точный учет собственных выбросов и их независимая верификация. Использование фактических подтвержденных данных вместо стандартных значений ЕС уже само по себе способно существенно снизить расчетную CBAM-нагрузку.
Таким образом, подготовка к CBAM для Узбекистана предполагает сочетание двух инструментов: достоверного учета выбросов и постепенного формирования собственной системы углеродного ценообразования. Для отечественных экспортеров это позволит более точно подтверждать углеродоемкость своей продукции, учитывать уплаченную в стране углеродную цену при выполнении требований CBAM и адаптироваться к новым условиям европейского рынка.
В результате способность предприятия измерять и сокращать выбросы становится не только экологическим показателем, но и одним из факторов конкурентоспособности узбекской продукции на внешних рынках.