Чем кредитная карта отличается от дебетовой
Банковские карты давно стали частью повседневной жизни. И если с дебетовыми картами все более-менее понятно, то кредитные до сих пор вызывают вопросы: как они работают, когда начисляются проценты и действительно ли ими можно пользоваться без переплат.
Коротко: чем они отличаются
Дебетовая карта
- На карте лежат ваши деньги
- Можно тратить только то, что есть на счёте
- Нет процентов за использование
- Используется для повседневных платежей и переводов
Кредитная карта
- На карте лежат деньги банка
- Можно пользоваться установленным лимитом
- Проценты могут начисляться, согласно условиям
- Подходит для покупок с возможностью вернуть деньги позже
Как это устроено
Открывая кредитную карту, вы получаете лимит — сумму, которой можно пользоваться. Максимальный лимит у разных банков отличается. Например, у TBC Osmon от TBC Bank он составляет до 50 млн сумов. Но фактический лимит для каждого клиента определяется индивидуально на основе скоринга — кредитная история, доходы, расходы и другие факторы. Если система одобряет меньшую сумму, это связано с финансовым профилем клиента. В договоре указываются лимит, дата выписки и процентная ставка. Дата выписки — это день, когда банк подводит итог всех трат за месяц и формирует сумму, которую нужно вернуть.
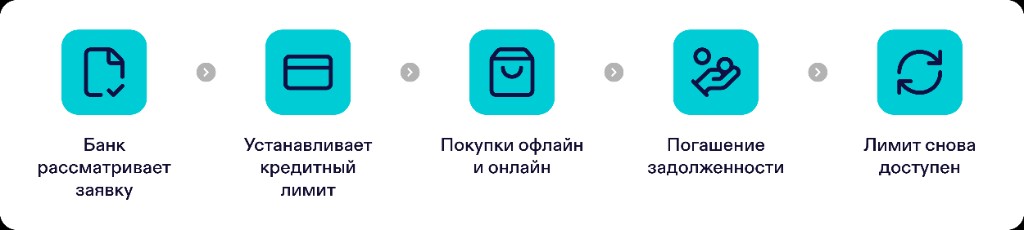
Пугаться процентной ставки не стоит. Если пользоваться картой грамотно, переплачивать не придётся. У большинства банков, включая TBC Bank, есть беспроцентный период для покупок. Это значит, что купить можно сейчас, а вернуть деньги позже — без переплат. Это можно сделать в любой момент, когда вам удобно, просто пополнив карту полностью или частично. Такой формат может быть удобен, например, если до зарплаты ещё неделя, а нужную покупку хочется сделать уже сейчас.
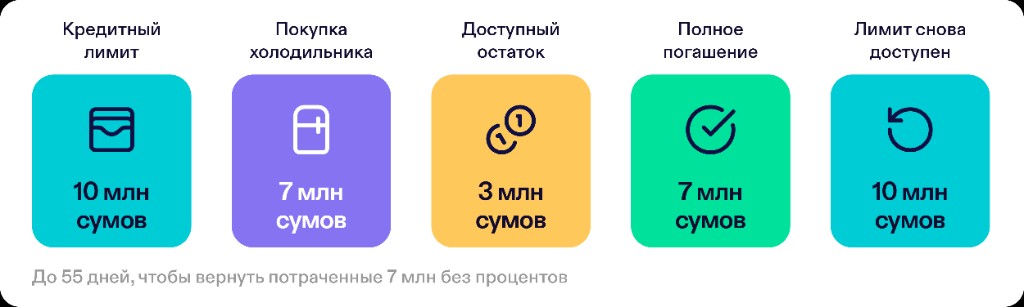
Беспроцентный период
Беспроцентный период — это время, когда вы пользуетесь деньгами банка и не платите проценты. Допустим, дата выписки по карте — 10 сентября. После неё у вас есть несколько недель (обычно около 25 дней), чтобы вернуть потраченные деньги. Если уложиться в этот срок, проценты за покупки не начисляются. Беспроцентный период состоит из двух частей: времени до выписки и времени после неё. Например, вы сделали покупку 11 августа — на следующий день после предыдущей выписки. До 10 сентября — даты новой выписки — пройдёт почти месяц. После неё у вас будет ещё около 25 дней на возврат. В сумме получается до 55 дней, когда можно пользоваться деньгами банка бесплатно. Этот срок одинаковый для всех клиентов.
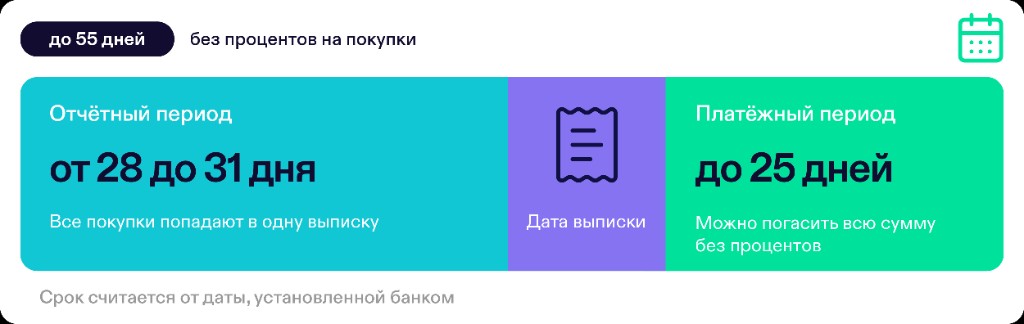
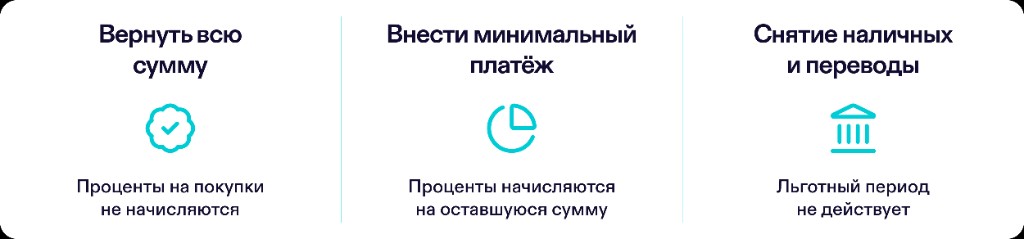
Важно: чаще всего беспроцентный период распространяется только на покупки. Снятие наличных и переводы почти всегда облагаются процентами и дополнительной комиссией. Если погасить долг не полностью, а только допустимый минимум, то остаток кредитного лимита снова становится доступной для новых трат.
Что ещё важно знать
- Если после даты выписки долг за льготный период не погашен, он переносится на следующий месяц, и на эту сумму начинают начисляться проценты по вашему договору.
- У новых покупок после выписки снова появляется свой беспроцентный период.
Кредитная карта — это удобно, если пользоваться ею правильно: оплачивать покупки, вовремя возвращать и не снимать наличные. В таком случае она действительно облегчает жизнь и даёт финансовую гибкость.