Пенсия как новый капитал: готов ли рынок Узбекистана
15 сентября Минэкономфин Узбекистана вынес на обсуждение проект пенсионной реформы, который, помимо повышения пенсионного возраста, предусматривает развитие накопительной системы, инвестирование пенсионных сбережений и создание частных и корпоративных фондов. Для граждан это может означать возможность увеличивать будущую пенсию за счет инвестиционного дохода и выбирать, как формировать накопления. Kursiv Uzbekistan изучил проект и спросил Franklin Templeton, Avesta Investment Group, KapDepo и НАПП, могут ли эти изменения одновременно сформировать новый класс институциональных инвесторов и изменить рынок капитала страны.
Институционалы в дефиците
Одно из слабых мест рынка капитала Узбекистана сегодня — небольшая база местных институциональных инвесторов, способных формировать устойчивый спрос на крупные размещения.
Хорошо этот разрыв был заметен во время IPO Национального инвестиционного фонда Узбекистана (UzNIF). Общий объем размещения с учетом полностью реализованного опциона greenshoe составил около $692 млн.
На локальное предложение пришлось около $18 млн. Для внутреннего фондового рынка это существенная сумма, однако в общем размещении доля была скромной. Розничные инвесторы купили 71,6% локального предложения, а институциональные — всего 28,4%.
О причинах такой структуры спроса на пресс-конференции 20 мая говорил генеральный директор Templeton Global Investments по Центральной Азии Мариус Дан.
По его мнению, благодаря регуляторным изменениям и новому законодательству о рынке капитала в Узбекистане должен постепенно сформироваться собственный класс институциональных инвесторов.
«Конечно, благодаря всем регуляторным изменениям, а также новому закону о рынках капитала должно развиваться больше местных институциональных инвесторов, и, конечно же, в будущем мы были бы очень заинтересованы в том, чтобы увидеть пенсионный фонд, который также станет активным на рынке в Узбекистане», — заявил Мариус Дан.
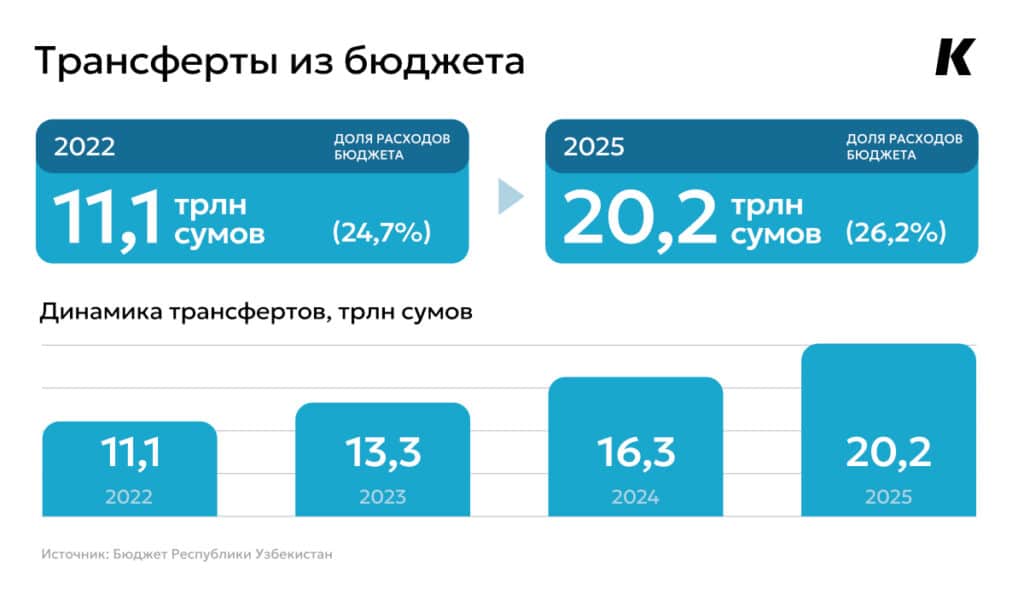
Трансферты растут
Однако существующий пенсионный фонд сегодня прежде всего выполняет социальную и распределительную функцию: аккумулирует поступления и финансирует текущие пенсионные выплаты.
Именно поэтому вопрос о том, каким образом пенсионная система может стать источником долгосрочного капитала для фондового рынка, не сводится к тому, чтобы просто начать инвестировать средства действующего фонда.
Директор Avesta Investment Group Дмитрий Аббасов в комментарии для Kursiv Uzbekistan объяснил, что принципиально важно разделить две функции.
По его словам, существующий внебюджетный пенсионный фонд при Министерстве экономики и финансов администрирует государственную пенсионную систему. Если же стоит задача сформировать полноценного институционального инвестора, накопительная часть системы должна быть юридически и финансово обособлена от нынешнего пенсионного фонда и государственного бюджета.
«Оптимальной мне представляется модель отдельного накопительного пенсионного фонда или системы фондов, где пенсионные активы юридически обособлены и учитываются исключительно в интересах участников системы, а их использование для финансирования текущих государственных расходов исключено», — считает Аббасов.
Эксперт также считает логичным, чтобы инвестиционная деятельность такого фонда регулировалась в рамках системы надзора за рынком капитала.
«Фонд может определять стратегическую структуру портфеля, ограничения по рискам и бенчмарки, а непосредственное управление частью активов передавать профессиональным управляющим», — отмечает Аббасов.
От счетов — к инвестициям
Проект пенсионной реформы содержит сразу несколько норм, которые могут изменить роль накопительной части системы.
С 1 января 2027 года накопительную пенсионную систему предлагается передать из Халк банка в ведение пенсионного фонда. При этом накопленные на индивидуальных счетах средства, государственные доплаты и доход от инвестирования должны считаться личной собственностью граждан, а право их наследования сохраняется.
Одновременно проект предусматривает возможность участия граждан в размещении средств с накопительных пенсионных счетов в инвестиционные и финансовые инструменты. Полученный от таких вложений ежегодный доход должен прибавляться к сумме на счете.
Реформа также должна расширить приток средств в накопительную систему. Гражданам, чей среднемесячный доход ниже установленного порога, при добровольном перечислении 5% заработной платы на накопительный пенсионный счет государство сможет дополнительно перечислять до 50% от внесенной суммы.
Для части более высоких доходов предлагается направлять на индивидуальный пенсионный счет 1% за счет социального налога. С 2033 года этот показатель должен вырасти до 2%, а с 2040-го — до 3%.
Проект также предусматривает подготовку до конца 2027 года законопроекта о создании и деятельности частных и корпоративных пенсионных фондов. Его цель сформулирована как развитие конкуренции на финансовом рынке и предоставление гражданам возможности самостоятельно выбирать, куда направлять добровольные пенсионные накопления.
Долгие деньги упираются в инструменты
Именно постоянное поступление новых взносов потенциально способно сформировать тот тип долгосрочного капитала, которого сегодня не хватает локальному рынку.
Директор KapDepo Фаррух Ходжаев, отвечая на вопрос Kursiv Uzbekistan 17 сентября на VIII международной конференции Cbonds в Ташкенте, обратил внимание именно на долгосрочную природу пенсионных накоплений.
«Международная практика показывает, что это долгосрочные деньги. Мы всегда говорим, что фондовому рынку нужны долгосрочные деньги», — сказал он.
Однако появление такого капитала одновременно ставит другой вопрос: достаточно ли на узбекском рынке инструментов, способных принять значительные объемы пенсионных средств.
«Есть ли инструменты, куда пенсионный фонд эти деньги будет инвестировать? Скорее всего, деньги будут вначале инвестироваться на рынок государственных ценных бумаг, не на корпоративные ценные бумаги», — считает Ходжаев.
По его словам, сам пенсионный фонд при этом должен быть прозрачным и регулируемым, а наряду с государственной системой в стране желательно развивать институт частных пенсионных фондов.
«Он должен предлагать какие-то варианты сбережения и накопления пенсий для физических лиц. Это будет прорыв, если придут на рынок миллиарды, триллионы пенсионных денег. Нужны будут инструменты, чтобы эти деньги осваивать», — отметил глава KapDepo.
Что пенсионный фонд сможет покупать
Сам проект реформы пока не дает ответа на один из ключевых вопросов: во что именно смогут инвестироваться пенсионные накопления и какими будут ограничения для портфеля.
Аббасов предлагает на первоначальном этапе придерживаться достаточно консервативной модели. По его оценке, около 55% портфеля могли бы приходиться на государственные ценные бумаги, 25% — на корпоративные и банковские облигации, 15% — на акции и еще 5% — на денежные средства и краткосрочные инструменты.
Такой подход во многом совпадает с оценкой Ходжаева о том, что первыми инструментами для пенсионных денег, вероятно, станут государственные бумаги.
При этом Аббасов подчеркивает, что подобная структура не должна становиться постоянной на десятилетия и может меняться по мере развития местного финансового рынка.
Небольшую первоначальную долю акций он связывает прежде всего с нынешней глубиной рынка, ограниченным free float, ликвидностью и числом эмитентов, соответствующих институциональным требованиям к корпоративному управлению и раскрытию информации.
«По мере развития рынка долю акций можно постепенно увеличивать до 20–30%», — считает эксперт.
Однако на первоначальном этапе, по его мнению, важнее не максимизировать доходность, а создать полноценную систему управления инвестиционными рисками.
Аббасов допускает, что лимит на одного корпоративного эмитента мог бы составлять около 2–3% чистой стоимости активов фонда, а на группу связанных компаний — около 5%. Существенная часть портфеля при этом должна оставаться в высоколиквидных инструментах.
Еще один вопрос — должна ли вся сумма пенсионных накоплений инвестироваться внутри Узбекистана.
«Пенсионный фонд не должен превращаться в механизм, который обязан инвестировать 100% средств внутри страны. В странах с относительно небольшими финансовыми рынками это в конечном итоге создает чрезмерную концентрацию риска», — отмечает Аббасов.
Для Узбекистана, по его мнению, начать можно с размещения за рубежом 5–10% активов, а затем постепенно увеличивать долю по мере роста пенсионных накоплений и развития инвестиционной инфраструктуры.
Частные фонды и конкуренция
Возможное появление частных пенсионных фондов положительно оценивают и в Национальном агентстве перспективных проектов.
Начальник департамента развития рынка капитала Национального агентства перспективных проектов (НАПП) Саибжан Худайбердиев на конференции Cbonds заявил, что регулятор уже передал свои предложения по будущим нормативно-правовым актам.
«Если говорить про ожидания от появления частных пенсионных фондов, это, конечно, будет позитивно влиять на рынок в общем», — сказал он.
По словам Худайбердиева, ведущая роль в подготовке будущего регулирования принадлежит Министерству экономики и финансов, тогда как НАПП участвует в работе как соисполнитель по вопросам, связанным с рынком капитала.
Одним из результатов появления частных фондов может стать конкуренция за пенсионные накопления.
«Здесь будет иметь место альтернатива, конкуренция. То есть человек уже будет знать, куда он может направить свои пенсионные накопления», — пояснил представитель НАПП.
При этом окончательная архитектура системы пока не определена. Детали, включая конкретные правила работы фондов и инвестиционной деятельности, будут зависеть от проектов нормативных документов, которые должен подготовить Минэкономфин.
«Ожидания общие, можем сказать, позитивные, но детализацию мы будем, наверное, пояснять поэтапно, исходя из тех конкретных проектов положений, которые будут представлены со стороны Министерства финансов. А мы как регулятор рынка капитала будем давать свои предложения», — отметил Худайбердиев.
Кто будет управлять деньгами
В комментарии для Kursiv Uzbekistan в Franklin Templeton отметили, что оправданной можно считать модель, при которой часть уже накопленных пенсионных активов и будущих взносов может передаваться в активное профессиональное управление. Однако такой переход, по мнению компании, должен быть постепенным и сопровождаться сильной регуляторной системой и качественным корпоративным управлением.
«Цель должна заключаться не просто в передаче инвестиционных решений на сторону, а в привлечении в пенсионную систему независимого и профессионального управления портфелем, более сильного контроля рисков, прозрачной оценки результатов и международной инвестиционной экспертизы», — отмечают в Franklin Templeton.
Для Узбекистана компания допускает модель, сочетающую государственный надзор с конкурентным частным управлением.
«Государство могло бы сохранить ответственность за установление инвестиционных лимитов, пруденциальных нормативов, требований к отчетности и защиты участников, тогда как лицензированные управляющие конкурировали бы по доходности с учетом риска, качеству услуг и эффективности затрат», — считают в Franklin Templeton.
При этом пенсионные активы, подчеркивают в компании, должны оставаться юридически отделенными от балансов управляющих компаний и кастодианов. Требуются также независимое хранение активов, аудит и регуляторный надзор.
Международные управляющие, по мнению Franklin Templeton, на первоначальном этапе могут быть особенно полезны в построении портфелей, управлении рисками, международной диверсификации и разработке lifecycle-стратегий. Одновременно управление пенсионными активами должно постепенно локализовываться, чтобы соответствующая экспертиза развивалась внутри Узбекистана.
Румынский сценарий
Одним из наиболее релевантных примеров для Узбекистана в Franklin Templeton называют Румынию.
Ее второй пенсионный уровень дополняет государственную пенсионную систему и управляется частными структурами под строгим регуляторным надзором. Изначально пенсионные портфели были преимущественно сосредоточены в государственных ценных бумагах, однако со временем заметная часть средств стала инвестироваться и в публичные акции.
По данным Franklin Templeton, сейчас акции составляют около 30% активов таких фондов.
«Со временем пенсионные фонды стали важными институциональными инвесторами на внутреннем рынке капитала Румынии и сыграли ключевую роль в проведении крупных IPO на локальном рынке», — отмечают в Franklin Templeton.
В качестве одного из примеров компания приводит IPO румынской энергетической компании Hidroelectrica на $2,1 млрд в 2023 году.
Совокупный объем активов частных пенсионных фондов Румынии, по данным Franklin Templeton, составляет около 11,5% ВВП страны.
В компании также считают полезным опыт Чили и Перу, прежде всего в вопросах конкуренции между управляющими и возможности предлагать участникам разные уровни риска.
Однако копировать эти модели механически в Franklin Templeton не предлагают. Опыт этих стран, по мнению компании, одновременно показывает важность разумных комиссий, широкого охвата пенсионной системой, стабильного регулирования и достаточной защиты вкладчиков.
Что изменится на бирже
Наиболее заметное влияние на рынок может появиться тогда, когда накопительная пенсионная система достигнет достаточного масштаба.
«Пенсионный капитал может оказать значительное структурное влияние на рынок капитала Узбекистана, поскольку пенсионные фонды по своей природе являются долгосрочными инвесторами», — считают в Franklin Templeton.
В отличие от краткосрочного или спекулятивного капитала пенсионные фонды могут создавать повторяющийся спрос на публичные ценные бумаги, сохранять инвестиции в течение разных рыночных циклов и систематически участвовать как в первичных размещениях, так и на вторичном рынке.
Отдельный эффект может проявиться в стоимости самих компаний.
«Более крупная база внутренних институциональных инвесторов может способствовать более эффективному ценообразованию за счет снижения дисконта за ликвидность, который сегодня применяется к относительно неликвидным ценным бумагам», — отмечают в Franklin Templeton.
Появление регулярного спроса со стороны профессиональных инвесторов, по оценке компании, способно улучшить механизм формирования рыночных цен (price discovery), аналитическое покрытие и рыночную дисциплину. У самих эмитентов при этом появится дополнительный стимул повышать качество раскрытия информации, корпоративного управления и работы с инвесторами.
Аббасов обращает внимание на похожий эффект. По его словам, компании необязательно начать зарабатывать больше, чтобы рынок стал оценивать ее дороже. Если акции становятся более ликвидными, появляется профессиональный локальный buy-side, регулярная аналитика и стабильный спрос, инвесторы могут применять меньший liquidity discount и требовать меньшую премию за риск.
В то же время появление пенсионного капитала не означает автоматического резкого увеличения оборотов на бирже.
«Эффект на объемы вторичных торгов, вероятно, будет постепенным, а не мгновенным. Пенсионные фонды обычно имеют относительно низкую оборачиваемость портфеля», — отмечают в Franklin Templeton.
Тем не менее стабильная база институциональных владельцев способна поддерживать больший free float и стимулировать участие брокеров, управляющих активами, розничных инвесторов и иностранных финансовых институтов.
Аббасов также считает, что рост вторичной ликвидности будет происходить скорее косвенно.
«Вслед за крупным институциональным инвестором появляются управляющие компании, аналитики, маркетмейкеры, брокеры, индексные продукты, репо и другие элементы нормальной рыночной инфраструктуры», — отмечает он.
При этом ни один из экспертов не ожидает, что одного появления пенсионных денег будет достаточно для переноса значительной части торгов узбекскими активами с международных площадок в Ташкент.
Franklin Templeton указывает, что для этого необходимы надежная расчетная инфраструктура, достаточный free float, стабильное раскрытие информации, защита инвесторов, профессиональные посредники и предсказуемая регуляторная среда.
Аббасов добавляет к этому эффективную систему хранения и учета ценных бумаг, надежную расчетную инфраструктуру, развитие института маркетмейкеров, удобный доступ иностранных инвесторов к локальным инструментам и возможность арбитража между международными и узбекскими площадками.
Якорный, но не гарантированный покупатель
Особое значение пенсионный капитал может приобрести во время будущих приватизаций, IPO и SPO.
«Пенсионные фонды могли бы стать важными долгосрочными якорными инвесторами в будущих публичных размещениях, включая компании из портфеля UzNIF, при условии соблюдения соответствующих инвестиционных критериев, лимитов риска и независимости инвестиционных решений», — считают в Franklin Templeton.
Присутствие авторитетного внутреннего институционального инвестора, по оценке компании, может повышать доверие других участников рынка, улучшать процесс определения цены, облегчать проведение самого размещения и способствовать привлечению как розничного, так и международного капитала.
Для компаний из портфеля UzNIF участие пенсионных фондов также способно сформировать более широкую и устойчивую базу акционеров и одновременно поддерживать появление регулярного предложения инвестиционных инструментов на внутреннем рынке.
Но роль якорного инвестора, подчеркивают в Franklin Templeton, не должна превращаться в обязанность покупать предлагаемые активы.
«Пенсионные фонды не должны получать автоматическую аллокацию или быть обязаны инвестировать в каждое размещение. Каждая инвестиция должна оцениваться независимо исходя из стоимости, корпоративного управления, ликвидности, финансовых результатов и потенциала долгосрочной доходности», — подчеркивают в компании.
Кроме того, должны существовать ограничения, не позволяющие чрезмерно концентрировать пенсионные деньги в отдельных компаниях, секторах или государственных активах.
Аббасов формулирует эту границу еще жестче.
«Пенсионный фонд не должен становиться buyer of last resort, то есть гарантированным покупателем государственных или квазигосударственных размещений», — считает эксперт.
По его словам, фонд может выступать якорным инвестором в IPO государственной компании только в том случае, если его инвестиционный комитет считает предлагаемую цену и риски привлекательными именно для будущих пенсионеров.
То же самое, добавляет Аббасов, должно распространяться на инфраструктурные и банковские облигации, а также бумаги государственных предприятий.
«Если государство может обязать пенсионный фонд купить выпуск независимо от цены и качества актива, это перестает быть институциональным инвестированием и превращается в квазибюджетное финансирование», — подчеркивает эксперт.
Поэтому оптимальную модель Аббасов описывает следующим образом:
«Пенсионный фонд должен быть крупным, долгосрочным и очень желательным якорным инвестором, но никогда не гарантированным покупателем».
Похожий принцип выделяют и в Franklin Templeton.
«Развитие рынка капитала должно быть положительным следствием профессионального инвестирования пенсионных средств, а не его основной целью», — подчеркивают в компании. Инвестиции пенсионных фондов, по их мнению, должны оставаться коммерчески обоснованными и соответствовать обязательствам перед участниками пенсионной системы.
