Pensiya yangi kapital sifatida: O‘zbekiston bozori tayyormi
15-sentabr kuni O‘zbekiston Iqtisodiyot va moliya vazirligi pensiya yoshini oshirishdan tashqari, jamg‘arma tizimini rivojlantirish, pensiya jamg‘armalarini investitsiya qilish, xususiy va korporativ jamg‘armalar tashkil etishni nazarda tutuvchi pensiya islohoti loyihasini muhokamaga qo‘ydi. Fuqarolarning o‘zlari uchun bu kelajakdagi pensiyani investitsiya daromadi hisobiga oshirish va jamg‘armalarni qanday shakllantirishni tanlash imkoniyatini anglatishi mumkin. Kursiv Uzbekistan loyihani o‘rganib chiqdi va Franklin Templeton, Avesta Investment Group, KapDepo va ILMAdan bu o‘zgarishlar bir vaqtning o‘zida institutsional investorlarning yangi sinfini shakllantirishi va mamlakat kapital bozorini o‘zgartirishi mumkinligi haqida so‘radi.
Institutsionallar tanqisligi
Bugungi kunda O‘zbekiston kapital bozorining zaif tomonlaridan biri – yirik investitsiyalarga barqaror talabni shakllantirishga qodir bo‘lgan mahalliy institutsional investorlarning kichik bazasi.
Bu farq O‘zbekiston Milliy investitsiya jamg‘armasi (UzNIF) IPO’si paytida yaqqol ko‘zga tashlandi. To‘liq realizatsiya qilingan greenshoe opsionini hisobga olgan holda joylashtirishning umumiy hajmi taxminan $692 mlnni tashkil etdi.
Mahalliy taklif taxminan $18 millionni tashkil etdi. Ichki fond bozori uchun bu sezilarli miqdor, ammo umumiy joylashtirishda uning ulushi kam edi. Chakana investorlar mahalliy taklifning 71,6 foizini, institutsional investorlar esa atigi 28,4 foizini sotib oldi.
Templeton Global Investments kompaniyasining Markaziy Osiyo bo‘yicha bosh direktori Marius Dan 20-may kuni bo‘lib o‘tgan matbuot anjumanida talabning bunday tuzilishi sabablari haqida gapirdi.
Uning fikricha, tartibga solishdagi o‘zgarishlar va kapital bozori to‘g‘risidagi yangi qonunchilik tufayli O‘zbekistonda asta-sekin institutsional investorlarning o‘z sinfi shakllanishi kerak.
«Albatta, barcha tartibga solish o‘zgarishlari, shuningdek, kapital bozorlari to‘g‘risidagi yangi qonun tufayli ko‘proq mahalliy institutsional investorlar rivojlanishi kerak va albatta, kelajakda biz O‘zbekistonda ham bozorda faol bo‘ladigan pensiya jamg‘armasini ko‘rishdan juda manfaatdor bo‘lardik», – dedi Marius Dan.
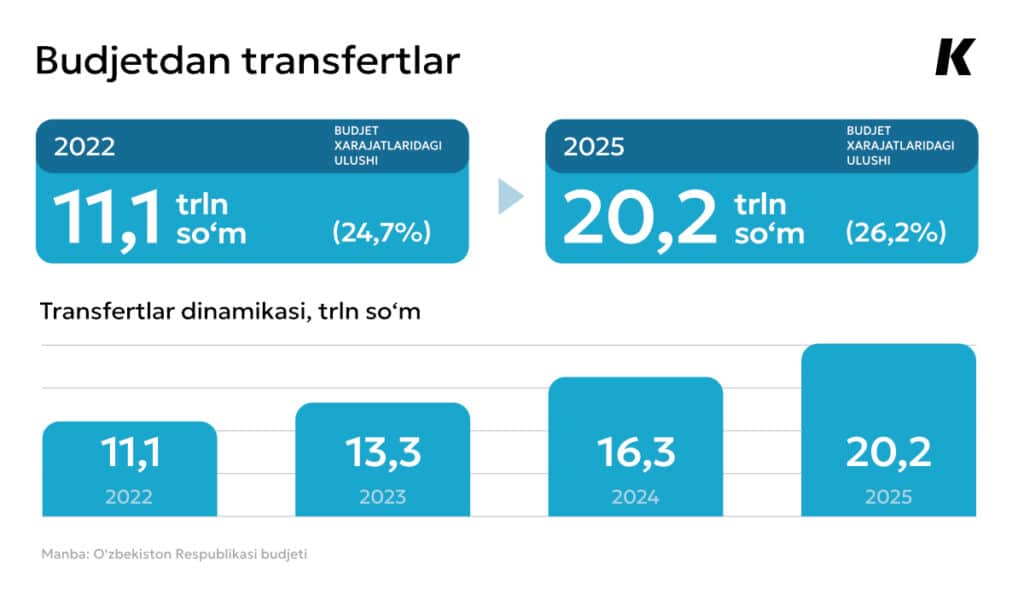
Transferlar ko‘paymoqda
Biroq mavjud Pensiya jamg‘armasi bugungi kunda, eng avvalo, ijtimoiy va taqsimlash funksiyasini bajaradi: tushumlarni jamlaydi va joriy pensiya to‘lovlarini moliyalashtiradi.
Aynan shuning uchun pensiya tizimi qanday qilib fond bozori uchun uzoq muddatli kapital manbaiga aylanishi mumkinligi haqidagi masala mavjud fond mablag‘larini shunchaki investitsiya qilishni boshlashdan iborat emas.
Avesta Investment Group direktori Dmitriy Abbasov Kursiv Uzbekistan bilan suhbatda ikki funksiyani ajratish prinsipial ahamiyatga ega ekanligini tushuntirdi.
Uning so‘zlariga ko‘ra, Iqtisodiyot va moliya vazirligi huzuridagi budjetdan tashqari Pensiya jamg‘armasi davlat pensiya tizimini boshqaradi. Agar to‘laqonli institutsional investorni shakllantirish vazifasi qo‘yilsa, tizimning jamg‘arma qismi amaldagi Pensiya jamg‘armasi va Davlat budjetidan huquqiy va moliyaviy jihatdan alohida bo‘lishi kerak.
«Menga alohida jamg‘arib boriladigan pensiya jamg‘armasi yoki jamg‘armalar tizimi modeli eng maqbul ko‘rinadi, bunda pensiya aktivlari huquqiy jihatdan alohida bo‘ladi va faqat tizim ishtirokchilari manfaatlarini ko‘zlab hisobga olinadi, ulardan joriy davlat xarajatlarini moliyalashtirish uchun foydalanish esa istisno etiladi», – deb hisoblaydi Abbosov.
Ekspert, shuningdek, bunday fondning investitsiya faoliyati kapital bozorini nazorat qilish tizimi doirasida tartibga solinishi mantiqan to‘g‘ri deb hisoblaydi.
«Fond portfelning strategik tuzilmasini, xatarlar bo‘yicha cheklovlarni va benchmarklarni belgilashi, aktivlarning bir qismini bevosita boshqarishni esa professional boshqaruvchilarga topshirishi mumkin», – deydi Abbosov.
Hisoblardan investitsiyalarga
Pensiya islohoti loyihasi tizimning jamg‘arma qismi rolini o‘zgartirishi mumkin bo‘lgan bir nechta normalarni o‘z ichiga oladi.
2027-yil 1-yanvardan boshlab jamg‘arib boriladigan pensiya tizimini Xalq bankidan Pensiya jamg‘armasi tasarrufiga o‘tkazish taklif etilmoqda. Bunda shaxsiy hisobvaraqlarda jamg‘arilgan mablag‘lar, davlatning qo‘shimcha to‘lovlari va investitsiyalashdan olingan daromadlar fuqarolarning shaxsiy mulki hisoblanishi kerak, ularni meros qilib olish huquqi saqlanib qoladi.
Shu bilan birga, loyihada fuqarolarning jamg‘arib boriladigan pensiya hisobvaraqlaridagi mablag‘larni investitsiya va moliyaviy vositalarga joylashtirishda ishtirok etish imkoniyati nazarda tutilgan. Bunday qo‘yilmalardan olingan yillik daromad hisobvaraqdagi summaga qo‘shilishi kerak.
Islohot jamg‘arma tizimiga mablag‘lar oqimini ham kengaytirishi kerak. O‘rtacha oylik daromadi belgilangan chegaradan past bo‘lgan fuqarolarga ish haqining 5 foizini jamg‘arib boriladigan pensiya hisobvarag‘iga ixtiyoriy ravishda o‘tkazgan taqdirda, davlat kiritilgan summaning 50 foizigacha bo‘lgan qismini qo‘shimcha ravishda o‘tkazishi mumkin bo‘ladi.
Yuqori daromadli qismi uchun ijtimoiy soliq hisobidan shaxsiy pensiya hisobvarag‘iga 1% yo‘naltirish taklif etilmoqda. 2033-yildan boshlab bu ko‘rsatkich 2 foizgacha, 2040-yildan esa 3 foizgacha o‘sishi kerak.
Loyiha, shuningdek, 2027-yil oxirigacha xususiy va korporativ pensiya jamg‘armalarini tashkil etish va ularning faoliyati to‘g‘risidagi qonun loyihasini tayyorlashni nazarda tutadi. Uning maqsadi moliya bozorida raqobatni rivojlantirish va fuqarolarga ixtiyoriy pensiya jamg‘armalarini qayerga yo‘naltirishni mustaqil ravishda tanlash imkoniyatini berishdan iborat.
Uzoq muddatli mablag‘lar uchun yetarli moliyaviy instrumentlar yo‘q
Aynan yangi badallarning doimiy kelishi bugungi kunda mahalliy bozorda yetishmayotgan uzoq muddatli kapital turini shakllantirishga qodir.
KapDepo direktori Farrux Xodjayev 17-sentabr kuni Toshkentda bo‘lib o‘tgan VIII Cbonds xalqaro konferensiyasida Kursiv Uzbekistan savoliga javob berar ekan, pensiya jamg‘armalarining uzoq muddatli tabiatiga e’tibor qaratdi.
«Xalqaro amaliyot shuni ko‘rsatadiki, bu uzoq muddatli pullar. Biz har doim fond bozoriga uzoq muddatli pul kerakligini aytamiz», – dedi u.
Biroq bunday kapitalning paydo bo‘lishi bir vaqtning o‘zida boshqa savolni ham o‘rtaga tashlaydi: O‘zbekiston bozorida katta miqdordagi pensiya mablag‘larini qabul qila oladigan vositalar yetarlimi?
«Pensiya jamg‘armasi bu pullarni qayerga investitsiya qilishi uchun vositalar bormi? Ehtimol, pullar dastlab korporativ qimmatli qog‘ozlarga emas, balki davlat qimmatli qog‘ozlari bozoriga investitsiya qilinadi», – deb hisoblaydi Xodjayev.
Uning so‘zlariga ko‘ra, pensiya jamg‘armasining o‘zi shaffof va tartibga solinishi kerak, davlat tizimi bilan bir qatorda mamlakatda xususiy pensiya jamg‘armalari institutini rivojlantirish maqsadga muvofiq.
«U jismoniy shaxslar uchun pensiya jamg‘arishning qandaydir variantlarini taklif qilishi kerak. Agar bozorga milliardlab, trillionlab pensiya pullari kelsa, bu katta yutuq bo‘ladi. Bu pullarni o‘zlashtirish uchun vositalar kerak bo‘ladi», – dedi KapDepo rahbari.
Pensiya jamg‘armasi nimani sotib olishi mumkin
Islohot loyihasining o‘zi hozircha asosiy savollardan biriga javob bermaydi: pensiya jamg‘armalari aynan nimaga investitsiya qilinishi mumkin va portfel uchun cheklovlar qanday bo‘ladi.
Abbosov dastlabki bosqichda ancha konservativ modelga amal qilishni taklif etadi. Uning hisob-kitoblariga ko‘ra, portfelning taxminan 55 foizi davlat qimmatli qog‘ozlari, 25 foizi korporativ va bank obligatsiyalari, 15 foizi aksiyalar va yana 5 foizi naqd pul va qisqa muddatli instrumentlar bo‘lishi mumkin.
Bunday yondashuv ko‘p jihatdan Xo‘jayevning pensiya pullari uchun birinchi vosita, ehtimol, davlat qog‘ozlari bo‘ladi, degan bahosiga mos keladi.
Shu bilan birga, Abbosov bunday tuzilma o‘nlab yillar davomida doimiy bo‘lmasligi kerakligini va mahalliy moliya bozori rivojlanishi bilan o‘zgarishi mumkinligini ta’kidlaydi.
U aksiyalarning kichik boshlang‘ich ulushini birinchi navbatda bozorning hozirgi chuqurligi, cheklangan erkin savdo, likvidlik va korporativ boshqaruv va ma’lumotlarni oshkor qilish bo‘yicha institutsional talablarga javob beradigan emitentlar soni bilan bog‘laydi.
«Bozor rivojlanishi bilan aksiyalar ulushini asta-sekin 20-30 foizgacha oshirish mumkin», – deb hisoblaydi ekspert.
Biroq uning fikricha, dastlabki bosqichda daromadni maksimallashtirish emas, balki investitsiya risklarini boshqarishning to‘laqonli tizimini yaratish muhimroq.
Abbosovning fikricha, bitta korporativ emitent uchun limit fond aktivlari sof qiymatining taxminan 2-3 foizini, bog‘liq kompaniyalar guruhi uchun esa taxminan 5 foizini tashkil etishi mumkin. Bunda portfelning salmoqli qismi yuqori likvidli vositalarda qolishi lozim.
Yana bir masala – pensiya jamg‘armalarining barcha summasi O‘zbekiston ichida investitsiya qilinishi kerakmi?
«Pensiya jamg‘armasi 100% mablag‘ni mamlakat ichida investitsiya qilishi shart bo‘lgan mexanizmga aylanmasligi kerak. Nisbatan kichik moliyaviy bozorlarga ega mamlakatlarda bu oxir-oqibat xavfning haddan tashqari konsentratsiyasini keltirib chiqaradi», – deydi Abbosov.
Uning fikricha, O‘zbekiston uchun aktivlarning 5-10 foizini chet elda joylashtirishdan boshlash, so‘ngra pensiya jamg‘armalari o‘sishi va investitsiya infratuzilmasi rivojlanishi bilan ulushni asta-sekin oshirish mumkin.
Xususiy fondlar va raqobat
Xususiy pensiya jamg‘armalarining paydo bo‘lishi mumkinligini Istiqbolli loyihalar milliy agentligi ham ijobiy baholamoqda.
Istiqbolli loyihalar milliy agentligi (ILMA) Kapital bozorini rivojlantirish departamenti boshlig‘i Soibjon Xudoyberdiyev Cbonds konferensiyasida regulyator kelajakdagi normativ-huquqiy hujjatlar bo‘yicha o‘z takliflarini allaqachon taqdim etganini ma’lum qildi.
«Xususiy pensiya jamg‘armalarining paydo bo‘lishidan kutilmalar haqida gapiradigan bo‘lsak, bu, albatta, umuman bozorga ijobiy ta’sir ko‘rsatadi», – dedi u.
Xudoyberdiyevning so‘zlariga ko‘ra, kelajakdagi tartibga solishni tayyorlashda yetakchi rol Iqtisodiyot va moliya vazirligiga tegishli, ILMA esa kapital bozori bilan bog‘liq masalalar bo‘yicha hammuallif sifatida ish olib boradi.
Xususiy jamg‘armalarning paydo bo‘lishi natijasida pensiya jamg‘armalari uchun raqobat yuzaga kelishi mumkin.
«Bu yerda muqobillik, raqobat bo‘ladi. Ya’ni inson pensiya jamg‘armalarini qayerga yo‘naltirishi mumkinligini biladi», – deya tushuntirdi ILMA vakili.
Shu bilan birga, tizimning yakuniy arxitekturasi hali aniqlanmagan. Tafsilotlar, jumladan, jamg‘armalar faoliyati va investitsiya faoliyatining aniq qoidalari Iqtisodiyot va moliya vazirligi tayyorlashi kerak bo‘lgan me’yoriy hujjatlar loyihalariga bog‘liq bo‘ladi.
«Umumiy kutilmalar ijobiy deyish mumkin, ammo biz Moliya vazirligi tomonidan taqdim etiladigan aniq nizom loyihalaridan kelib chiqib, tafsilotlarni bosqichma-bosqich tushuntirib boramiz. Biz esa kapital bozori regulyatori sifatida o‘z takliflarimizni beramiz», – dedi Xudoyberdiyev.
Pulni kim boshqaradi
Franklin Templeton Kursiv Uzbekistan’ga bergan izohida allaqachon to‘plangan pensiya aktivlari va kelajakdagi badallarning bir qismini faol professional boshqaruvga o‘tkazish mumkin bo‘lgan modelni o‘zini oqlagan deb hisoblash mumkinligini ta’kidladi. Biroq bunday o‘tish, kompaniyaning fikricha, asta-sekin bo‘lishi va kuchli tartibga solish tizimi va sifatli korporativ boshqaruv bilan birga kelishi kerak.
«Maqsad shunchaki investitsiya qarorlarini chetga o‘tkazish emas, balki pensiya tizimiga mustaqil va professional portfel boshqaruvi, xavf-xatarlarni kuchliroq nazorat qilish, natijalarni shaffof baholash va xalqaro investitsiya ekspertizasini jalb etishdan iborat bo‘lishi kerak», – deya ta’kidlaydi Franklin Templeton.
O‘zbekiston uchun kompaniya davlat nazorati va raqobatli xususiy boshqaruvni birlashtirgan modelga ruxsat beradi.
«Davlat investitsiya limitlari, prudensial me’yorlar, hisobot talablari va ishtirokchilarni himoya qilish mas’uliyatini saqlab qolishi mumkin, litsenziyalangan boshqaruvchilar esa xavf-xatar, xizmat sifati va xarajatlar samaradorligini hisobga olgan holda daromadlilik bo‘yicha raqobatlashadi», – deb hisoblaydi Franklin Templeton.
Shu bilan birga, kompaniya ta’kidlashicha, pensiya aktivlari boshqaruv kompaniyalari va kastodianlar balansidan huquqiy jihatdan ajratilgan bo‘lishi kerak. Aktivlarni mustaqil saqlash, audit va tartibga solish nazorati ham talab etiladi.
Franklin Templeton fikriga ko‘ra, xalqaro menejerlar dastlabki bosqichda portfellarni shakllantirish, risklarni boshqarish, xalqaro diversifikatsiya va hayot sikli strategiyalarini ishlab chiqishda ayniqsa, foydali bo‘lishi mumkin. Shu bilan birga, tegishli ekspertiza O‘zbekistonda rivojlanishi uchun pensiya aktivlarini boshqarish bosqichma-bosqich mahalliylashtirilishi kerak.
Ruminiya ssenariysi
Franklin Templeton Ruminiyani O‘zbekiston uchun eng dolzarb misollardan biri sifatida tilga oladi.
Uning ikkinchi pensiya darajasi davlat pensiya tizimini to‘ldiradi va qat’iy tartibga soluvchi nazorat ostida xususiy tuzilmalar tomonidan boshqariladi. Dastlab pensiya portfellari asosan davlat qimmatli qog‘ozlarida jamlangan edi, biroq vaqt o‘tishi bilan mablag‘larning sezilarli qismi ommaviy aksiyalarga ham investitsiya qilina boshlandi.
Franklin Templeton ma’lumotlariga ko‘ra, hozirda aksiyalar bunday fondlar aktivlarining taxminan 30 foizini tashkil etadi.
«Vaqt o‘tishi bilan pensiya jamg‘armalari Ruminiyaning ichki kapital bozorida muhim institutsional investorlarga aylandi va mahalliy bozorda yirik IPO’larni o‘tkazishda muhim rol o‘ynadi», – deya ta’kidlaydi Franklin Templeton.
Misollardan biri sifatida kompaniya 2023-yilda Ruminiyaning Hidroelectrica energetika kompaniyasining $2,1 milliardlik IPO’sini keltiradi.
Franklin Templeton ma’lumotlariga ko‘ra, Ruminiya xususiy pensiya jamg‘armalarining umumiy aktivlari mamlakat yalpi ichki mahsulotining taxminan 11,5 foizini tashkil qiladi.
Kompaniya, shuningdek, Chili va Peru tajribasini, birinchi navbatda, boshqaruvchilar o‘rtasidagi raqobat va ishtirokchilarga turli darajadagi tavakkalchilikni taklif qilish imkoniyatlarini foydali deb hisoblaydi.
Biroq bu modellarni Franklin Templeton’da mexanik ravishda nusxalash taklif qilinmaydi. Ushbu mamlakatlar tajribasi, kompaniya fikriga ko‘ra, bir vaqtning o‘zida oqilona komissiyalar, pensiya tizimining keng qamrovi, barqaror tartibga solish va omonatchilarni yetarli darajada himoya qilish muhimligini ko‘rsatadi.
Birjada nimalar o‘zgaradi
Bozorga eng sezilarli ta’sir jamg‘arib boriladigan pensiya tizimi yetarli darajaga yetganda paydo bo‘lishi mumkin.
«Pensiya kapitali O‘zbekiston kapital bozoriga sezilarli tarkibiy ta’sir ko‘rsatishi mumkin, chunki pensiya jamg‘armalari tabiatan uzoq muddatli investorlar hisoblanadi», – deb hisoblaydi Franklin Templeton.
Qisqa muddatli yoki spekulyativ kapitaldan farqli o‘laroq, pensiya fondlari ommaviy qimmatli qog‘ozlarga takroriy talabni yaratishi, turli bozor sikllari davomida investitsiyalarni saqlab qolishi va muntazam ravishda ham birlamchi, ham ikkilamchi bozorda ishtirok etishi mumkin.
Alohida samara kompaniyalarning o‘z qiymatida namoyon bo‘lishi mumkin.
«Ichki institutsional investorlarning kattaroq bazasi bugungi kunda nisbatan likvid bo‘lmagan qimmatli qog‘ozlarga qo‘llaniladigan likvidlik diskontini kamaytirish orqali samaraliroq narx belgilashga yordam berishi mumkin», – deya ta’kidlaydi Franklin Templeton.
Professional investorlar tomonidan muntazam talabning paydo bo‘lishi, kompaniyaning fikricha, bozor narxlarini shakllantirish (price discovery) mexanizmini, tahliliy qoplamani va bozor intizomini yaxshilashi mumkin. Bunda emitentlarning o‘zida axborotni oshkor qilish, korporativ boshqaruv va investorlar bilan ishlash sifatini oshirishga qo‘shimcha rag‘bat paydo bo‘ladi.
Abbosov shunga o‘xshash samaraga e’tibor qaratadi. Uning so‘zlariga ko‘ra, bozor uni qimmatroq baholashi uchun kompaniya ko‘proq daromad olishi shart emas. Agar aksiyalar yanada likvidli bo‘lib, professional mahalliy xarid tomoni, muntazam tahlil va barqaror talab paydo bo‘lsa, investorlar kamroq likvidlik chegirmasini qo‘llashlari va kamroq tavakkalchilik mukofotini talab qilishlari mumkin.
Shu bilan birga, pensiya kapitalining paydo bo‘lishi birjadagi aylanmalarning avtomatik ravishda keskin ko‘payishini anglatmaydi.
«Ikkilamchi savdo hajmiga ta’sir, ehtimol, bir zumda emas, balki asta-sekin bo‘ladi. Pensiya jamg‘armalari odatda nisbatan past portfel aylanmasiga ega», – deya ta’kidlaydi Franklin Templeton.
Shunga qaramay, institutsional egalarning barqaror bazasi ko‘proq erkin suzishni qo‘llab-quvvatlashi va brokerlar, aktivlarni boshqaruvchilar, chakana investorlar va xorijiy moliya institutlarining ishtirokini rag‘batlantirishi mumkin.
Abbosov, shuningdek, ikkilamchi likvidlikning o‘sishi bilvosita sodir bo‘ladi, deb hisoblaydi.
«Yirik institutsional investor ortidan boshqaruv kompaniyalari, tahlilchilar, marketmeykerlar, brokerlar, indeksli mahsulotlar, repo va normal bozor infratuzilmasining boshqa elementlari paydo bo‘ladi», – deydi u.
Shu bilan birga, ekspertlarning hech biri pensiya pullarining paydo bo‘lishi o‘zbek aktivlari savdosining katta qismini xalqaro maydonlardan Toshkentga ko‘chirish uchun yetarli bo‘lishini kutmaydi.
Franklin Templeton ta’kidlashicha, buning uchun ishonchli hisob-kitob infratuzilmasi, yetarli darajadagi erkin muomala, barqaror ma’lumotlarni oshkor qilish, investorlarni himoya qilish, professional vositachilar va bashorat qilinadigan tartibga solish muhiti zarur.
Abbosov bunga qimmatli qog‘ozlarni saqlash va hisobga olishning samarali tizimi, ishonchli hisob-kitob infratuzilmasi, marketmeykerlar institutining rivojlanishi, xorijiy investorlarning mahalliy vositalarga qulay kirishi hamda xalqaro va o‘zbek platformalari o‘rtasidagi arbitraj imkoniyatini qo‘shadi.
Asosiy, ammo kafolatlanmagan xaridor
Kelajakdagi xususiylashtirishlar, IPO va SPO paytida pensiya kapitali alohida ahamiyat kasb etishi mumkin.
«Pensiya jamg‘armalari tegishli investitsiya mezonlari, tavakkalchilik chegaralari va investitsiya qarorlarining mustaqilligiga rioya qilgan holda, kelajakdagi ommaviy joylashtirishlarda, shu jumladan UzNIF portfelidagi kompaniyalarda muhim uzoq muddatli langar investorlari bo‘lishi mumkin», – deb hisoblaydi Franklin Templeton.
Kompaniya fikricha, nufuzli ichki institutsional investorning mavjudligi bozorning boshqa ishtirokchilarining ishonchini oshirishi, narx belgilash jarayonini yaxshilashi, joylashtirishning o‘zini o‘tkazishni osonlashtirishi va chakana hamda xalqaro kapitalni jalb qilishga yordam berishi mumkin.
UzNIF portfelidagi kompaniyalar uchun pensiya jamg‘armalarining ishtiroki ham aksiyadorlarning kengroq va barqaror bazasini shakllantirishga qodir va shu bilan birga ichki bozorda investitsiya vositalarining muntazam taklifini qo‘llab-quvvatlaydi.
Biroq, Franklin Templeton ta’kidlashicha, langar investorining roli taklif etilayotgan aktivlarni sotib olish majburiyatiga aylanmasligi kerak.
«Pensiya jamg‘armalari avtomatik ravishda mablag‘ ajratishi yoki har bir joylashtirishga sarmoya kiritishi shart bo‘lmasligi kerak. Har bir investitsiya qiymati, korporativ boshqaruv, likvidlik, moliyaviy natijalar va uzoq muddatli daromadlilik salohiyatidan kelib chiqqan holda mustaqil ravishda baholanishi kerak», – deya ta’kidlaydi kompaniya.
Bundan tashqari, pensiya pullarini alohida kompaniyalar, sektorlar yoki davlat aktivlarida haddan tashqari konsentratsiyalashga yo‘l qo‘ymaydigan cheklovlar bo‘lishi kerak.
Abbosov bu chegarani yanada qat’iyroq ifodalaydi.
«Pensiya jamg‘armasi bu yer of last resort, ya’ni davlat yoki kvazidavlat joylashtirishlarining kafolatlangan xaridoriga aylanmasligi kerak», – deb hisoblaydi ekspert.
Uning so‘zlariga ko‘ra, fondning investitsiya qo‘mitasi taklif etilayotgan narx va xatarlarni aynan bo‘lajak pensionerlar uchun jozibador deb hisoblagan taqdirdagina, u davlat kompaniyasining IPO’da langar investor sifatida ishtirok etishi mumkin.
Xuddi shu narsa, deya qo‘shimcha qildi Abbosov, infratuzilma va bank obligatsiyalari, shuningdek, davlat korxonalarining qog‘ozlariga ham tegishli bo‘lishi kerak.
«Agar davlat pensiya jamg‘armasini aktivning narxi va sifatidan qat’i nazar, chiqarilishni sotib olishga majbur qilishi mumkin bo‘lsa, bu institutsional investitsiya emas, balki kvazibudjetli moliyalashtirishga aylanadi», – deya ta’kidlaydi ekspert.
Shuning uchun Abbosov optimal modelni quyidagicha tavsiflaydi:
«Pensiya jamg‘armasi yirik, uzoq muddatli va juda istalgan langar investor bo‘lishi kerak, lekin hech qachon kafolatlangan xaridor bo‘lmasligi kerak».
Shunga o‘xshash tamoyil Franklin Templetonda ham mavjud.
«Kapital bozorini rivojlantirish pensiya mablag‘larini professional investitsiyalashning asosiy maqsadi emas, balki ijobiy natijasi bo‘lishi kerak», – deya ta’kidlaydi kompaniya. Ularning fikricha, pensiya jamg‘armalarining investitsiyalari tijorat nuqtayi nazaridan asoslangan bo‘lishi va pensiya tizimi ishtirokchilari oldidagi majburiyatlarga mos kelishi kerak.
