Toshkent avtobuslari kelajagi qanday bo‘ladi — Franklin Templeton javobi
1-oktabrdan Toshkent jamoat transportida elektron to‘lov orqali bir martalik yo‘l haqi 1 700 so‘mdan 2 500 so‘mga oshdi. Shu munosabat bilan Kursiv Uzbekistan «Toshshahartransxizmat» AJ aksiyadori bo‘lgan UzNIF’ga kompaniyaning moliyaviy holati va poytaxt avtobus transportining keyingi rivoji yuzasidan savollar bilan murojaat qildi. Tahririyat savollariga UzNIF fondini boshqaruvchi Franklin Templeton javob berdi. U yerda ta’kidlanishicha, tarifning oshishi kompaniya daromadlarini avtomatik ravishda ko‘paytirmaydi: uning moliyaviy natijalari, avvalo, bajarilgan qatnovlar soni va avtobuslarning texnik tayyorgarligiga bog‘liq. Yaqin muddatdagi ustuvor vazifalar qatoriga avtobus parki holatini va unga texnik xizmat ko‘rsatish tizimini yaxshilash kiradi.
— UzNIF aksiyador sifatida «Toshshahartransxizmat»ning hozirgi moliyaviy holati va amaldagi tarif modelini qanday baholaydi? 1 700 so‘mlik tarif kompaniyaning operatsion xarajatlarini qay darajada qoplagan?
— UzNIF fondini boshqaruvchi Franklin Templeton «Toshshahartransxizmat»ning moliyaviy ko‘rsatkichlari 2025-yilda qayd etilgan sezilarli zararlar ortidan 2026-yilda yaxshilanayotganini ta’kidlaydi. Shu bilan birga, kompaniyaning moliyaviy holatini yanada mustahkamlash va yo‘lovchilarga ko‘rsatilayotgan transport xizmatlari sifatini oshirish uchun qo‘shimcha taraqqiyot zarur.
«Toshshahartransxizmat» daromadlari yo‘lovchilardan yig‘iladigan yo‘l haqi tushumlariga bevosita bog‘liq emas. Buning o‘rniga kompaniya davlat budjetidan ko‘rsatilgan transport xizmatlarining hajmi va sifatiga qarab haq oladi. Bunda bajarilgan qatnovlar va bosib o‘tilgan kilometrlar, qatnovlarning muntazamligi hamda jadvalga rioya qilinishi kabi ko‘rsatkichlar hisobga olinadi.
Shu sababli 1 700 so‘mlik tarifni «Toshshahartransxizmat»ning to‘g‘ridan-to‘g‘ri daromadi sifatida ko‘rish to‘g‘ri emas. Hatto yo‘lovchilardan yig‘ilgan barcha yo‘l haqi tushumlari kompaniyaning o‘ziga tegishli deb hisoblangan taqdirda ham, ular kompaniya xarajatlarining yarmidan kamini qoplagan bo‘lardi.
Fond boshqaruvchisi gross-cost modelini ijobiy baholaydi, chunki ushbu model bo‘yicha to‘lov miqdori ko‘rsatilgan xizmatlar hajmi va sifatiga bog‘lanadi. Jamoat transporti parkini sezilarli darajada yangilash bilan bir qatorda, sohadagi keng ko‘lamli islohotlar bir necha yil avvalgi holatga nisbatan transport vositalari holati va xizmat ko‘rsatish sifatining sezilarli yaxshilanishiga olib keldi. Shu bilan birga, bu borada hali qo‘shimcha yaxshilanishlar zarur.
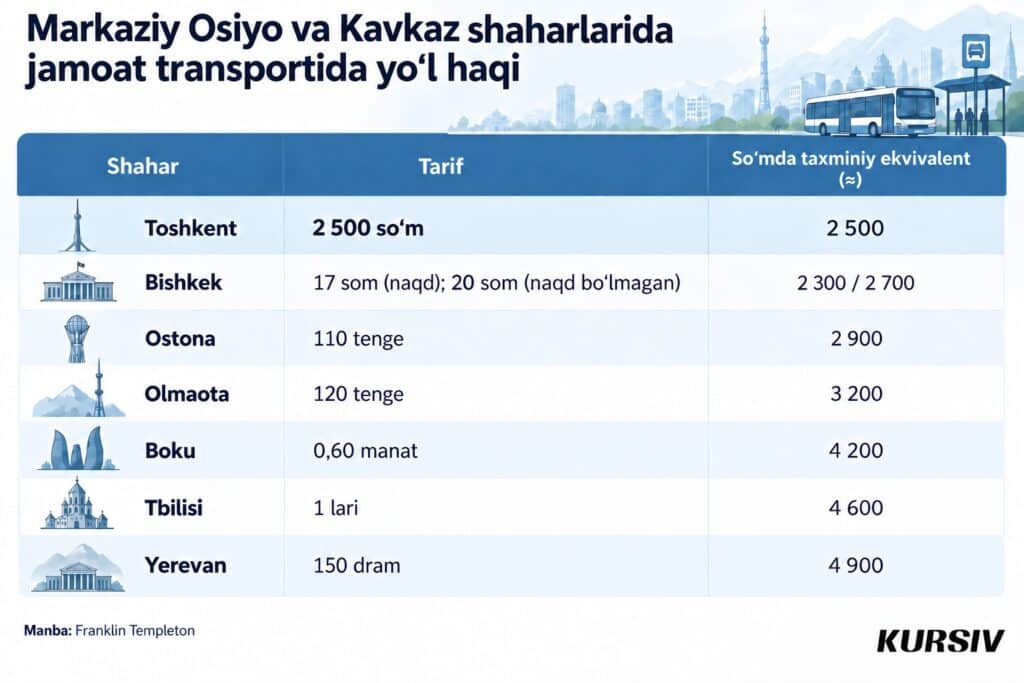
Amaldagi yo‘l haqi mintaqaning boshqa poytaxtlariga nisbatan hamon nisbatan pastligicha qolmoqda. Bu jamoat transportining aholi uchun hamyonbopligi, xizmat sifati va tizimning uzoq muddatli barqarorligini baholashda muhim omil hisoblanadi.
— UzNIF yoki Franklin Templeton tarifni 2 500 so‘mgacha oshirishning kompaniya moliyaviy ko‘rsatkichlariga ehtimoliy ta’sirini baholaganmi? Agar shunday bo‘lsa, daromadlar, operatsion natijalar, pul oqimi va budjet subsidiyalariga ehtiyoj qanday o‘zgarishi kutilmoqda?
— Tarif oshirilishining ehtimoliy ta’sirini «Toshshahartransxizmat» darajasida va umuman jamoat transporti tizimi darajasida alohida ko‘rib chiqish lozim.
Yuqorida ta’kidlanganidek, tarifning 1 700 so‘mdan 2 500 so‘mgacha oshirilishi kompaniya darajasida daromad, operatsion natijalar yoki pul oqimining avtomatik ravishda oshishiga olib kelmaydi. Chunki «Toshshahartransxizmat» yo‘lovchilardan yig‘ilgan yo‘l haqi tushumlarini to‘g‘ridan-to‘g‘ri o‘zida saqlab qolmaydi.
Shu sababli tarif oshish foizini kompaniya daromadlariga bevosita qo‘llash uning haqiqiy ta’sirini to‘g‘ri aks ettirmaydi.
Umuman jamoat transporti tizimi darajasida esa yuqoriroq tarif yo‘l haqi tushumlarini ko‘paytirishi va xarajatlarning tarif tushumlari hisobidan qoplanish darajasini yaxshilashi mumkin. Bu esa kelajakda talab etiladigan budjet moliyalashtirish hajmini kamaytirishi mumkin.
Haqiqiy ta’sir bir qator omillarga, jumladan, yo‘lovchilar soni, yo‘l haqi tushumlarini yig‘ish darajasi, imtiyozlar va yo‘lovchilarning tarif oshishiga munosabatiga bog‘liq bo‘ladi.
Fond boshqaruvchisi fikricha, tarifning sezilarli oshirilishi yo‘lovchilar sezadigan aniq yaxshilanishlar bilan birga kechishi lozim. Jumladan, qatnovga chiqariladigan avtobuslar sonini ko‘paytirish, bajarilmay qolgan yoki bekor qilingan qatnovlarni kamaytirish, qatnovlar muntazamligini yaxshilash, shuningdek, transport vositalarini yanada toza, xavfsiz va qulay qilish zarur.
«Toshshahartransxizmat»ning moliyaviy holati, avvalo, tarif oshirilishi hisobiga emas, balki gross-cost shartnomasi bo‘yicha majburiyatlarni yaxshiroq bajarish va ko‘rsatilgan xizmatlar uchun olinadigan tegishli to‘lovlar hisobiga yaxshilanishi kerak.
— UzNIF «Toshshahartransxizmat» bo‘yicha qaysi asosiy samaradorlik ko‘rsatkichlarini kuzatadi yoki 2026–2028-yillar uchun belgilagan? Xususan, xarajatlarni qoplash, operatsion samaradorlik, rentabellik, yo‘lovchilar soni va subsidiyalarga qaramlik bo‘yicha maqsadli ko‘rsatkichlar bormi? UzNIF uzoq muddatda kompaniyaning operatsion zararsizlikka yoki foydalilikka chiqishini kutyaptimi?
— «Toshshahartransxizmat» 2024-yilda kichik miqdorda foyda qayd etdi. 2025-yildagi zararlardan so‘ng, 2026-yilning dastlabki qismida kompaniyada moliyaviy holat yaxshilanayotganining alomatlari kuzatildi. Bu kompaniyaning ochiq e’lon qilingan moliyaviy hisobotlarida ham aks etgan.
Franklin Templeton kompaniyaning operatsion va moliyaviy faoliyatini yaqindan kuzatib boradi. Bunda rejalashtirilgan qatnovlar va kilometrlarning bajarilishi, avtobus parkining mavjudligi va texnik tayyorgarligi, bajarilmay qolgan qatnovlar va nosozliklar, operatsion natijalar va pul oqimi, qarzga xizmat ko‘rsatish qobiliyati, yo‘lovchilar soni, xavfsizlik hamda xizmatlarning umumiy sifati hisobga olinadi.
Biroq 2026–2028-yillar uchun batafsil raqamli maqsadli ko‘rsatkichlarni jamoatchilikka oshkor qilish rejalashtirilmagan.
Kompaniyaning so‘nggi moliyaviy natijalariga ta’sir qilayotgan asosiy omillardan biri — uning gross-cost shartnomasi bo‘yicha majburiyatlarni qay darajada bajara olayotganidir. Bu esa ko‘p jihatdan avtobuslar parkining ishga tayyorligi va ularning texnik holatiga bog‘liq.
Agar qatnovga yaroqli avtobuslar soni kamaysa, kompaniya rejalashtirilgan qatnovlar va kilometrlarni kamroq bajaradi. Bu, o‘z navbatida, shartnoma bo‘yicha to‘lovlarning kamayishiga olib keladi.
Shu sababli yaqin muddatdagi ustuvor vazifalarimiz qatoriga avtobus parkining texnik tayyorgarligini oshirish va texnik xizmat ko‘rsatishni yaxshilash kiradi. Shu bilan birga, moliyaviy shaffoflikni, ayniqsa ta’mirlash, ehtiyot qismlar va xaridlar bilan bog‘liq xarajatlar bo‘yicha yanada kuchaytirish zarur.
Fond boshqaruvchisining fikricha, operatsion faoliyatni yaxshilash, texnik xizmat ko‘rsatish amaliyotlarini takomillashtirish va moliyaviy intizomni mustahkamlash orqali «Toshshahartransxizmat» vaqt o‘tishi bilan barqaror rentabellikka erishishi va jamoat transportining yanada samarali operatoriga aylanishi mumkin.
Samarali ishlaydigan gross-cost shartnomasi ushbu maqsadga erishishga yordam beradi, chunki u kompaniyaning moliyaviy natijalarini yo‘lovchilarga ko‘rsatilayotgan xizmatlar sifatining yaxshilanishi bilan bog‘laydi.
— «Toshshahartransxizmat» 2025 yoki 2026-yilda UzNIF’ga dividend to‘laganmi va kompaniyaning moliyaviy natijalari hamda subsidiyalarga qaramligi UzNIF portfelidagi ushbu aktiv qiymatini baholashda qanday hisobga olinadi? Agar dividendlar to‘lanmagan bo‘lsa, buning asosiy sabablarini ma’lum qilishingizni so‘raymiz.
— 2024-moliyaviy yil yakunlariga ko‘ra, «Toshshahartransxizmat» 6,02 mlrd so‘m sof foyda qayd etdi. Shundan 50%, ya’ni taxminan 3,01 mlrd so‘m dividend sifatida taqsimlandi.
Shu jumladan, taxminan 2,26 mlrd so‘m Iqtisodiyot va moliya vazirligiga, 752,4 mln so‘m esa UzNIF’ga to‘landi. UzNIF 2024-yil uchun dividendlarni 2025-yil oxirida oldi.
Kompaniya 2025-yilda zarar qayd etgani sababli, 2025-moliyaviy yil yakunlari bo‘yicha dividend to‘lanishi kutilmayapti.
UzNIF fondini boshqaruvchi Franklin Templeton «Toshshahartransxizmat»ning qiymati va uzoq muddatli istiqbollarini faqat dividend to‘lovlari bilan cheklab baholamaydi. Bunda kompaniyaning operatsion va moliyaviy holatiga oid bir qator omillar ham hisobga olinadi.
Xususan, «Toshshahartransxizmat»ning gross-cost shartnomasi bo‘yicha majburiyatlarni bajarish qobiliyati, barqaror daromad va pul oqimini ta’minlash imkoniyati, operatsion samaradorligi, avtobus parkining texnik tayyorgarligi, qarzdorlik darajasi, moliyaviy nazorat sifati hamda qo‘shimcha tijoriy daromad manbalarini rivojlantirish salohiyati baholanadi.
Franklin Templeton fikricha, jamoat transporti xizmatlarining barqaror ko‘rsatilishi, operatsion samaradorlikning oshirilishi hamda ta’mirlash, ehtiyot qismlarni xarid qilish va boshqa yirik xarajatlar bo‘yicha shaffoflikning kuchaytirilishi kompaniyaning moliyaviy natijalarini yaxshilashga yordam berishi mumkin.
Reklama va tijoriy hamkorliklarni o‘z ichiga olgan qo‘shimcha daromad manbalari ham kompaniya uchun qo‘shimcha o‘sish imkoniyatlarini yaratishi mumkin. Shu bilan birga, kompaniyaning asosiy natijalari bundan keyin ham jamoat transporti xizmatlarini ishonchli va samarali tarzda ko‘rsatishiga bog‘liq bo‘lib qoladi.
