Dollarda 11,5%: O‘zbekistonda qaysi obligatsiyalar bo‘yicha stavkalar eng yuqori
Foto: www.depositphotos.com
O‘zbekistonda umumiy hajmi $90 mln bo‘lgan xorijiy valyutadagi to‘rtta korporativ obligatsiya chiqarilishi ro‘yxatdan o‘tkazildi. Eng so‘nggi chiqarilish Agat Credit’ga tegishli bo‘lib, uning hajmi $10 mlnni tashkil etadi. Kompaniya investorlarga yillik 11,5% daromad taklif qilmoqda. Bu hozircha yangi bozordagi eng yuqori kupon stavkasidir. Kursiv Uzbekistan yangi moliyaviy vositaning imkoniyatlari va xatarlarini emitent, obligatsiyalarni joylashtirish tashkilotchisi hamda mustaqil ekspert bilan muhokama qildi.
Yangi bozor hajmi $90 mlnga yetdi
O‘zbekistonda xorijiy valyutada denominatsiyalangan korporativ obligatsiyalar chiqarish imkoniyati «Regulyator qumdoni» maxsus huquqiy rejimi doirasida paydo bo‘ldi.
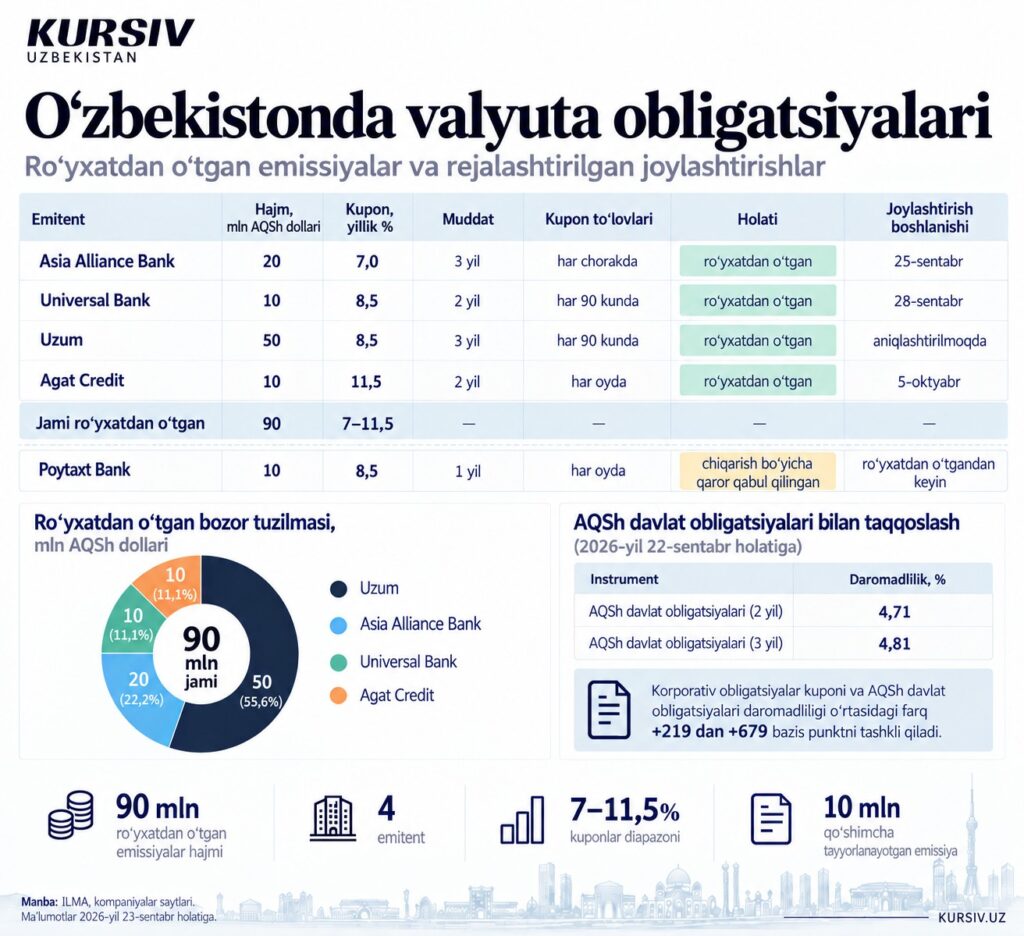
Istiqbolli loyihalar milliy agentligi (ILMA) xorijiy valyutadagi ilk korporativ obligatsiyalar chiqarilishini 2026-yil 10-sentabrda Asia Alliance Bank uchun ro‘yxatdan o‘tkazdi. Emissiya hajmi $20 mlnni tashkil etdi. Keyingi ikki hafta ichida bunday obligatsiyalar soni to‘rttaga, ularning umumiy hajmi esa $90 mlnga yetdi.
Ularning eng yirigi Uzum’ga tegishli – $50 mln yoki umumiy hajmning 55,6%i. Keyingi o‘rinda Asia Alliance Bank turadi. Universal Bank va Agat Credit obligatsiyalarining hajmi esa $10 mlndan.
Shartlar nafaqat obligatsiyalar hajmi bo‘yicha farq qiladi. Asia Alliance Bank uch yil muddatga yillik 7%lik kupon taklif qilmoqda, Universal Bank – ikki yilga 8,5%, Uzum – 8,5%, Agat Credit esa ikki yilga 11,5%. Shunday qilib, yangi bozorda kupon stavkalari diapazoni hozirning o‘zida yillik 7 – 11,5%ni tashkil qilmoqda.
Yana $10 mlnlik obligatsiyalar chiqarilishini Poytaxt Bank tayyorlamoqda. Agar ushbu emissiya ham ro‘yxatdan o‘tkazilsa, ro‘yxatdan o‘tgan va chiqarishga tayyorlanayotgan dollardagi obligatsiyalarning umumiy hajmi $100 mlnga yetadi.
Emitent strategiyasi: modelni o‘zgartirish emas, manbalarni diversifikatsiya qilish
Agat Credit kompaniyasining o‘zida biznesning amaldagi modeli bilan mablag‘ jalb qilish vositalari aniq ajratib ko‘rsatiladi. Jalb qilinayotgan $10 mln qaysi maqsadlarga yo‘naltirilishi va xorijiy valyutada kredit berish rejalashtirilganmi, degan savolga kompaniya vakili quyidagicha javob berdi:
«Jalb qilingan mablag‘lar kredit portfelimizni kengaytirish va mikromoliyalashtirish dasturlarini yanada rivojlantirishga, avvalo, mamlakat bo‘ylab kichik va mikrobiznes subyektlari, yakka tartibdagi tadbirkorlar hamda o‘zini o‘zi band qilgan fuqarolarni qo‘llab-quvvatlashga yo‘naltiriladi. Kompaniyaning asosiy faoliyat yo‘nalishi — kichik va mikrobiznesni, jumladan, o‘zini o‘zi band qilganlar va yakka tartibdagi tadbirkorlarni moliyalashtirish. Xorijiy valyutada kreditlash masalasiga kelsak, hozirgi bosqichda chet el valyutasida mikrokreditlar berishni rejalashtirmayapmiz. Mijozlarimiz so‘m bilan faoliyat yuritadi va ular uchun xorijiy valyutadagi majburiyatlarni yuzaga keltirish xatarlarni boshqarish nuqtayi nazaridan maqsadga muvofiq emas. Dollarda mablag‘ jalb qilish — resurs bazamizni diversifikatsiya qilish vositasi, mahsulot modelini o‘zgartirish emas».
So‘mda tushum oladigan, biroq xorijiy valyutada mablag‘ jalb qiladigan har qanday tashkilot uchun asosiy xatarlardan biri – so‘m qadrsizlanishi bilan bog‘liq tavakkalchilikdir. Agat Credit ushbu nomutanosiblikni boshqarishda qo‘llanadigan ehtiyot choralarini batafsil tushuntirdi:
«Biz bu xatarning mohiyatini to‘liq anglaymiz va unga puxta yondashamiz. Birinchidan, ushbu obligatsiyalar hajmi aktivlarimiz va o‘z kapitalimizga nisbatan mo‘tadil darajada. Kompaniyaning tartibga soluvchi kapital yetarliligi 22,64%ni tashkil etadi, eng kam me’yoriy talab esa 10%. Bu bizga sezilarli moliyaviy zaxira beradi. Ikkinchidan, «Regulyator qumdoni» rejimida ishtirok etish ILMA va tartibga soluvchi organ uslubiy ko‘magida valyuta pozitsiyalarini boshqarish mexanizmlarini nazorat qilinadigan sharoitda sinab ko‘rish imkonini beradi. Daromadlilik darajasini himoya qilish biz uchun ustuvor vazifa bo‘lib qoladi va kapital bazamizga nomutanosib xatarlarni o‘z zimmamizga olmaymiz».
Bundan tashqari, kompaniya joriy obligatsiyalar chiqarilishini institutsional rivojlanish yo‘lidagi muhim bosqich sifatida baholamoqda:
«Regulyator qumdoni» doirasida xorijiy valyutadagi ilk obligatsiyalarni chiqarish shunchaki moliyaviy operatsiya emas. Bu bizning operatsion jihatdan yetukligimizni namoyon etadi. Valyuta xatari mavjud murakkab moliyaviy vositani tuzish va uning shartlarini bajarish, yirik institutsional investorlar bilan ishlash hamda ma’lumotlarni ochiq va shaffof tarzda taqdim etish — bularning barchasi mikromoliya banki litsenziyasini olish uchun talab etiladigan boshqaruv madaniyatining tarkibiy qismlaridir. Kelgusi obligatsiyalar chiqarilishi Agat Credit uchun oltinchi obligatsiyalar joylashtirilishi bo‘ladi va ularning har biri kompaniyaning kapital bozoridagi obro‘sini izchil mustahkamlab bordi».
Emitent, shuningdek, dollar bozoriga chiqish milliy valyutadagi moliyalashtirishdan voz kechishni anglatadi, degan xavotirlarni rad etmoqda:
«Yo‘q, gap so‘mdagi moliyaviy vositalardan voz kechish haqida emas, balki mablag‘ jalb qilish manbalarini kengaytirish haqida bormoqda. Biz so‘mdagi obligatsiyalarni izchil va muvaffaqiyatli rivojlantirib keldik. Yillik daromadliligi 29% bo‘lgan 40 mlrd so‘mlik birinchi obligatsiyalar 2025-yil mart oyida joylashtirilgan. Iyul oyida 30 mlrd so‘mlik, yillik daromadliligi 28% bo‘lgan ikkinchi obligatsiyalar, noyabrda esa 40 mlrd so‘mlik va 27% daromadli uchinchi obligatsiyalar joylashtirildi. Ushbu obligatsiyalarga talab barqaror bo‘ldi va biz so‘mdagi moliyalashtirishdan voz kechmoqchi emasmiz. Xorijiy valyutadagi yangi obligatsiyalar ham jismoniy shaxslar, ham yirik institutsional investorlar uchun taqdim etiladi. Shu orqali biz investorlar doirasini qisqartirmaymiz, aksincha, uni kengaytiramiz. So‘mda jalb qilinadigan mablag‘lar moliyalashtirish manbalarimizning muhim qismi bo‘lib qoladi va kredit portfelimiz asosan so‘mda shakllangani bilan mos keladi».
Anderrayter tahlili: talab, narx va buyurtmalarni taqsimlash
Freedom ushbu obligatsiyalar chiqarilishida joylashtirish tashkilotchisi sifatida ishtirok etmoqda. Kompaniyaning O‘zbekistondagi bosh direktori Zafar Karimov joylashtirishning moliyaviy mexanizmi va buyurtmalar portfeli qanday shakllanishi kutilayotganini batafsil tushuntirdi.
Uning so‘zlariga ko‘ra, $10 mlnlik mablag‘ birdaniga emas, balki ehtiyojga qarab bosqichma-bosqich jalb qilinadi:
«Obligatsiyalarni joylashtirish tashkilotchisi sifatida biz $10 mlnlik to‘liq hajm joylashtirilishini kutyapmiz. Biroq joylashtirish bir chorak davomida bosqichma-bosqich amalga oshiriladi. Emitent mablag‘larni moliyalashtirishga real ehtiyoj paydo bo‘lishiga qarab jalb qiladi. Bunday yondashuv kompaniyaga kredit portfelida vaqtincha ishlatilmayotgan mablag‘lar uchun kupon to‘lamaslik imkonini beradi. Biz ham jismoniy shaxslar, ham professional investorlar tomonidan talab borligini ko‘ryapmiz. Bu, ko‘p jihatdan, moliyaviy vositaning o‘zi bilan bog‘liq. AQSh dollarida chiqarilgan va to‘lovlari ham dollarda amalga oshiriladigan obligatsiyalar mahalliy kapital bozori uchun hozircha kam uchraydi. Ular investorlarga ichki bozordan chiqmagan holda portfeliga barqaror valyutadagi daromadli vositani qo‘shish imkonini beradi».
Ehtimoliy xaridorlar tarkibini baholar ekan, Karimov buyurtmalarning asosiy qismi mamlakat ichidagi investorlar hissasiga to‘g‘ri kelishini kutayotganini ta’kidladi:
«Hozirgi bosqichda asosiy qiziqish mahalliy investorlardan kelmoqda va bu tabiiy holat. Turli baholarga ko‘ra, aholi jamg‘armalarining sezilarli qismi tarixan dollarda va ko‘pincha moliyaviy tizimdan tashqarida saqlanadi. Belgilangan dollar daromadi va tushunarli to‘lov tartibiga ega bunday vosita ushbu mablag‘larni valyuta xatarini o‘z zimmasiga olmagan holda ishlatish imkonini beradi. Biz talab tarkibi Agat Credit’ning avvalgi so‘mdagi obligatsiyalariga yaqin bo‘lishini kutyapmiz. O‘sha joylashtirishlarda asosiy ishtirokchilar jismoniy shaxslar bo‘lgan, yirik investorlar orasida esa mahalliy tijorat banklari faol qatnashgan. Muhimi, emitent obligatsiyalari investorlar portfelida muddat oxirigacha qolib ketmagan, balki ikkilamchi bozorda amalda sotilgan. Bu investor uchun obligatsiyani muddati tugashidan oldin bozor narxida sotish imkoniyati mavjudligini anglatadi».
Shu bilan birga, xorijiy investorlarning ishtiroki hozircha infratuzilma va emissiya hajmi bilan bog‘liq cheklovlar sabab noaniq bo‘lib qolmoqda.
«Norezidentlarning qiziqishi hozircha dastlabki bosqichda. Xorijiy investor uchun ushbu obligatsiyalar endi mahalliy vositalar bilan emas, balki rivojlanayotgan bozorlarning dollardagi qimmatli qog‘ozlari, jumladan, odatiy infratuzilma orqali foydalanish mumkin bo‘lgan o‘zbekistonlik emitentlarning yevroobligatsiyalari bilan raqobatlashadi. Bundan tashqari, $10 mlnlik hajm hamda mahalliy birja va depozitariy infratuzilmasi orqali ishlash zarurati yirik xalqaro investorlar doirasini cheklaydi. Buyurtmalar portfeli hali shakllanmoqda, shu bois xorijiy investorlarning aniq ishtiroki haqida gapirishga hozircha erta», – dedi kompaniya rahbari.
So‘mdagi va dollardagi stavkalarni solishtirish haqidagi savolga javob berar ekan, Freedom Broker rahbari investor tanlovi raqamlarning o‘zidan ko‘ra valyuta xatariga munosabat bilan ko‘proq bog‘liqligini ta’kidladi:
«Bu yerda nominal stavkalarni to‘g‘ridan-to‘g‘ri solishtirish unchalik to‘g‘ri emas. So‘mdagi moliyaviy vositalar daromadliligi bilan dollardagi 11,5% o‘rtasidagi farq, aslida, so‘mning kutilayotgan qadrsizlanishini aks ettiradi. Agar valyuta kursi barqaror qolsa, so‘mdagi obligatsiya dollarga qayta hisoblaganda ko‘proq daromad keltiradi. Agar so‘m ushbu farqdan ham ko‘proq qadrsizlansa, dollardagi vosita foydaliroq bo‘ladi. Demak, tanlov qaysi stavka yuqoriroq ekaniga emas, investor valyuta xatarini o‘z zimmasiga olishga tayyormi yoki yo‘qmi, degan savolga borib taqaladi. Shu sababli biz ushbu chiqarilishni so‘mdagi obligatsiyalarning bevosita raqobatchisi deb hisoblamaymiz. U boshqa toifadagi investorlar uchun mo‘ljallangan, ya’ni investitsiyalarining asosiy valyutasi dollar bo‘lgan va valyuta kursiga tavakkal qilishni istamaydigan investorlar uchun. Ular uchun asosiy taqqoslash mezonlari — mahalliy banklardagi dollardagi omonat stavkalari, ular ancha past, hamda xalqaro bozorlardagi dollardagi qimmatli qog‘ozlar daromadliligidir. Shu fonda 11,5% raqobatbardosh ko‘rinadi va nobank moliya tashkilotining kredit xatarini aks ettiradi».
Joylashtirish narxi va talabning taklifdan oshib ketish ehtimoli haqida Karimov narx shakllanishi mexanizmini quyidagicha izohladi:
«Buyurtmalar hali yig‘ilmoqda, shu sababli talab taklifdan oshadimi-yo‘qmi, hozircha aniq aytishga erta. Obligatsiyalarni joylashtirishning yakuniy narxi kelib tushgan buyurtmalar asosida $100 – 103 oralig‘ida belgilanadi. Bu narx investorlar talabiga qarab shakllanadi. Obligatsiyaning nominal qiymati esa o‘zgarmaydi — u $100 bo‘lib qoladi. Agar investor obligatsiyani nominal qiymatdan yuqori narxda sotib olsa, bu uning qo‘shimcha haq to‘layotganini anglatadi. Biroq kupon to‘lovlari ham, obligatsiya muddati tugagach qaytariladigan summa ham $100lik nominal qiymat asosida hisoblanadi. Bunda jismoniy shaxslarga ustuvorlik beriladi. Agar talab taklifdan yuqori bo‘lsa, buyurtmalar investorlar bergan buyurtmalar hajmiga mutanosib ravishda taqsimlanadi».
Zafar Karimovning fikricha, ushbu tajriba butun moliya sektori uchun muhim asos yaratadi:
«Avvalo, Agat Credit obligatsiyalarining joylashtirilishi boshqa nobank kredit tashkilotlari uchun narx belgilash va obligatsiyalar shartlarini shakllantirishda muhim mezon bo‘lib xizmat qiladi. Aniq shartlar, tayyor hujjatlar va investorlar talabi bo‘yicha amaliy natijalarga ega bitimning paydo bo‘lishi keyingi emitentlarning bozorga chiqishini ancha yengillashtiradi. Hozircha bunday obligatsiyalar keng ommalashadi, deb aytishga erta. Yangi emitentlarning qiziqishi investorlar qanday daromadlilikni maqbul deb bilishi, odatiy manbalardan xorijiy valyutada mablag‘ jalb qilish imkoniyati va tartibga solish jarayonlarining qanchalik murakkabligiga bog‘liq bo‘ladi».
Xatarlar va bozorga ta’siri
KapDepo investitsiya kompaniyasi direktori Farrux Xodjayev voqeaga «xatar/daromad» nisbatini hamda infratuzilmaviy cheklovlarni hisobga olgan holda qarashni taklif qilmoqda.
Obligatsiyalar muvaffaqiyatli joylashtirilishi va kelgusida amaldagi qonunchilikka o‘zgartirish kiritilishi ehtimolini baholar ekan, ekspert shunday dedi:
«Menimcha, Agat Credit’ning ushbu ilk tajribasi ancha muvaffaqiyatli bo‘lishi mumkin. Bunga, avvalo, moliyaviy vositaning yangiligi va xorijiy valyutadagi yuqori daromadlilik sabab bo‘ladi. Mahalliy investor uchun dollarda yillik 11,5% daromad banklardagi valyuta omonatlari bilan solishtirganda juda jozibador taklif. Biroq bitta obligatsiya chiqarilishi ortidan qonunchilik darhol to‘liq o‘zgaradi, deb aytishga shoshilmagan bo‘lardim. Bu, avvalo, tartibga soluvchi organ va bozor uchun sinov bo‘ladi. Agar obligatsiyalar muvaffaqiyatli joylashtirilsa, to‘lovlar uzilishlarsiz amalga oshirilsa, investorlar va bozor infratuzilmasi xorijiy valyutadagi hisob-kitoblarni muammosiz bajara olsa, bu tajriba «Regulyator qumdoni»dan tashqarida ham xorijiy valyutadagi obligatsiyalar chiqarishga ruxsat berishni kengaytirish uchun asos bo‘lishi mumkin. Bu, birinchi navbatda, yirik, faoliyati shaffof va moliyaviy jihatdan barqaror emitentlarga taalluqli».
Xodjayevning ta’kidlashicha, dollardagi ikki xonali daromadlilik noodatiy holat emas, balki xususiy mikromoliya tashkilotiga sarmoya kiritish bilan bog‘liq xatarlarning o‘ziga xos qoplamasidir:
«Dollarda yillik 11,5% daromad yuqori ko‘rinadi, biroq mikromoliya tashkiloti uchun bu ko‘rsatkich mavjud xatarlar darajasini umuman olganda aks ettiradi. Bu bank omonati emasligini tushunish kerak. Investor xususiy mikromoliya tashkilotining kredit xatarini, buning ustiga xorijiy valyutadagi majburiyatlar bilan bog‘liq xatarni ham o‘z zimmasiga oladi. Bir tomondan, mikromoliya tashkilotlarining daromadlilik imkoniyati yuqori. Boshqa tomondan, sohada kredit portfeli sifati, muammoli kreditlar, tartibga solish bilan bog‘liq cheklovlar, mablag‘ jalb qilish qiymati va valyuta kursi kabi xatarlar mavjud. Shu sababli 11,5% investor uchun jozibador stavka, biroq bu «bozor sovg‘asi» emas, balki yuqoriroq xatar uchun to‘lanadigan haqdir».
Mazkur obligatsiyalar bo‘yicha ta’minot «Apex Insurance» AJning $12,3 mlnlik sug‘urta polisi bilan ta’minlangan. Sug‘urta orqali investorlarni himoya qilish mexanizmini sharhlar ekan, KapDepo direktori nafaqat emitent, balki sug‘urta kompaniyasining ishonchliligini ham baholash zarurligini ta’kidladi:
«Sug‘urta polisi investorni himoya qilishda foydali vosita, ammo u emitentning moliyaviy holatini va qarzni qaytarish imkoniyatini tahlil qilish zaruratini bekor qilmaydi. Investor faqat sug‘urta polisi borligiga emas, sug‘urta kompaniyasining moliyaviy barqarorligi, polis shartlari, qaysi holatlar sug‘urta qoplamasiga kirmasligi, to‘lov tartibi va qayta sug‘urtalash mavjudligiga ham e’tibor berishi kerak. Bu bizning bozorimiz uchun muhim qadam, chunki investorlarni himoya qilishning yanada takomillashgan usullari paydo bo‘lmoqda. Biroq millionlab dollarlik majburiyatlar bajarilmay qolishi mumkin bo‘lgan holatlarda barcha xatar faqat mahalliy sug‘urta kompaniyasi zimmasida qolsa va xalqaro qayta sug‘urtalash bo‘lmasa, bunga ehtiyotkorlik bilan yondashish kerak. Bunday vaziyatda investor nafaqat emitentning, balki sug‘urta kompaniyasining ham ishonchliligini baholashi lozim».
Tijorat banklaridagi valyuta omonatlarining bir qismi obligatsiyalar bozoriga o‘tishi mumkinligi haqida gapirar ekan, hozir banklarda dollardagi omonatlar bo‘yicha stavkalar asosan 5-6% atrofida – Xodjayev mablag‘larning ma’lum qismi yangi vositalarga yo‘naltirilishi mumkinligini aytdi:
«Banklardagi valyuta omonatlari birdaniga ommaviy ravishda bunday obligatsiyalarga o‘tadi, deb o‘ylamayman. Ko‘pchilik investorlar uchun bank omonati hanuz tanish va tushunarli vosita bo‘lib qolmoqda. Biroq tajribaliroq investorlarning bir qismi, ayniqsa, yuridik shaxslar, katta mablag‘ga ega jismoniy shaxslar va brokerlik kompaniyalari mijozlari valyutadagi mablag‘larining bir qismini bunday obligatsiyalarga yo‘naltirishi mumkin. Daromadlilik o‘rtasidagi farq juda katta: banklardagi dollar omonatlari o‘rtacha 5-6% daromad bersa, bu yerda 11,5% taklif qilinmoqda. Shuning uchun bunday vositaga qiziqish bo‘lishi tabiiy. Biroq obligatsiyalar omonatlarning o‘rnini to‘liq egallamaydi. Aksincha, yuqoriroq daromad evaziga kompaniya bilan bog‘liq xatarni qabul qilishga tayyor investorlar uchun yangi sarmoya vositasi paydo bo‘ladi. Banklar uchun esa bu xorijiy valyutadagi mablag‘larni jalb qilish bo‘yicha raqobat asta-sekin kuchayib borayotganidan darak beradi. Ayniqsa, bozorga yirik va investorlar uchun tushunarli kompaniyalar chiqa boshlasa, raqobat yanada ortadi».
Xorijiy valyutada qarz jalb qilish va daromadlarning, asosan, so‘mda shakllanishi o‘rtasidagi tafovutni tahlil qilar ekan, ekspert xatarlar mavjudligini tan oladi, biroq hozirgi tajriba miqyosida ularni boshqarish mumkin, deb hisoblaydi:
«Ha, valyuta xatari mavjud va u bu yerda asosiy xatarlardan biridir. Mikromoliya tashkilotining daromadlari asosan so‘mda shakllanadi, obligatsiyalar bo‘yicha majburiyatlar esa AQSh dollarida belgilanadi. Agar keyingi ikki yil ichida so‘m sezilarli darajada qadrsizlansa, emitentning qarz yuki milliy valyutada hisoblaganda oshadi. Hozircha buni butun bozor uchun tizimli xatar deb atamagan bo‘lardim: obligatsiyalar hajmi cheklangan va bu tajriba tariqasidagi loyiha. Biroq emitentning o‘zi uchun bu muhim xatar. Uni xorijiy valyutadagi zaxiralar, aktivlar va majburiyatlar o‘rtasidagi muvozanat, puxta moliyaviy rejalashtirish hamda turli salbiy holatlar bo‘yicha hisob-kitoblar orqali to‘g‘ri boshqarish kerak».
Avvalroq Kursiv Uzbekistan UzNIF portfelidagi ayrim kompaniyalarning IPO’ga tayyorgarlik darajasini baholash boshlangani haqida xabar berilgandi.
