Kredit karta debet kartadan nimasi bilan farq qiladi
Bank kartalari allaqachon kundalik hayotimizning bir qismiga aylanib ulgurdi. Debet kartalari bilan barchasi, ozmi-ko‘pmi tushunarlidek, lekin kredit kartalari hali ham odamlarda savollar tug‘dirmoqda. Ya’ni ular qanday ishlashi, qachon foizlar hisoblanishi va haqiqatan ham, ulardan ortiqcha to‘lovlarsiz foydalanish imkoniyati bormi?
Qisqacha: karta nimasi bilan farq qiladi
Debet karta
- Kartada sizning pulingiz bor
- Faqatgina hisobda borini sarflash mumkin
- Foydalanish uchun foiz yo‘q
- Kundalik to‘lovlar va pul o‘tkazmalari uchun ishlatiladi
Kredit karta
- Kartada bankning puli bor
- Belgilangan limitdan foydalanish mumkin
- Shartlarga muvofiq foizlar hisoblanishi mumkin
- To‘lovni keyinroq amalga oshirish imkoniyati bilan qilinadigan xaridlar uchun mos keladi
Bu qanday ishlaydi
Kredit kartani ochganda limit, ya’ni foydalanish mumkin bo‘lgan summani olasiz. Maksimal limit banklarda farq qiladi. Masalan, TBC Bankning TBC Osmon kartasida 50 million so‘mgacha yetadi. Biroq har bir mijoz uchun haqiqiy limit skoring asosida alohida belgilanadi. Bunda kredit tarixi, daromadlar, xarajatlar va boshqa omillar hisobga olinadi. Agar tizim kamroq summani tasdiqlasa, bu mijozning moliyaviy profili bilan bog‘liq bo‘ladi. Shartnomada limit, hisobot sanasi va foiz stavkasi ko‘rsatiladi. Hisobot sanasi – bu bank bir oy davomida qilingan barcha xarajatlarni sarhisob qiladigan va qaytarilishi kerak bo‘lgan summani shakllantiradigan kun.
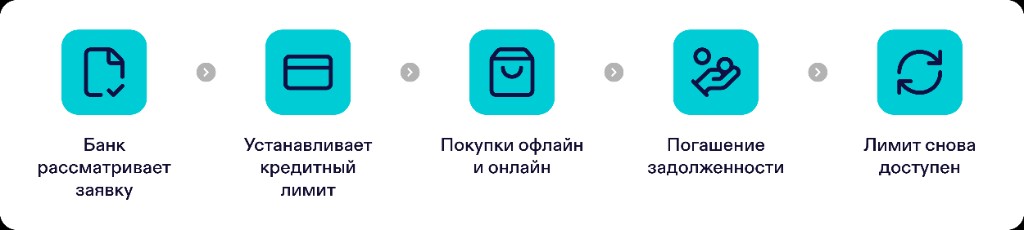
Foiz stavkasidan qo‘rqish kerak emas. Agar kartadan to‘g‘ri foydalansangiz, ortiqcha to‘lov qilishga hojat qolmaydi. Aksariyat banklarda, jumladan, TBC Bankda ham xaridlar uchun foizsiz davr mavjud. Bu shuni anglatadiki, xaridni hozir amalga oshirib, pulni keyinroq ortiqcha to‘lovlarsiz qaytarish mumkin. Buni qulay bo‘lgan istalgan vaqtda, shunchaki kartani to‘liq yoki qisman to‘ldirish orqali amalga oshirish mumkin. Bunday format, masalan, maoshgacha hali bir hafta bor, ammo kerakli xaridni hoziroq amalga oshirishni istagan holatlarda qulay bo‘lishi mumkin.
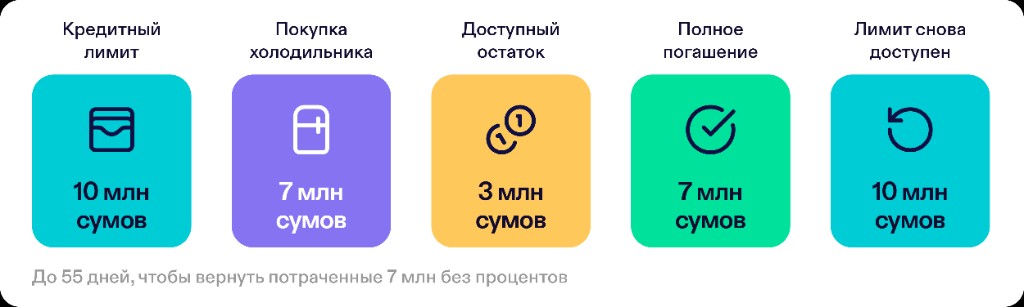
Foizsiz davr
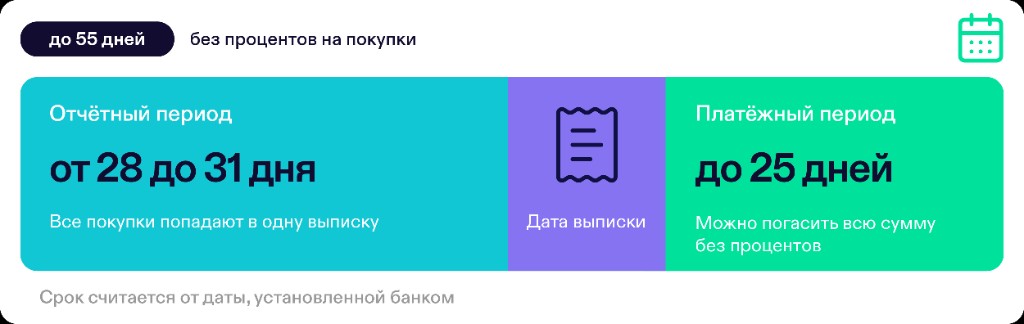
Foizsiz davr – bu siz bank pullaridan foydalanib, foiz to‘lamaydigan muddat. Aytaylik, karta bo‘yicha hisobot davri 10-sentabr. Shundan so‘ng sizda sarflangan pulni qaytarish uchun bir necha hafta, odatda taxminan 25 kun vaqt bo‘ladi. Agar shu muddat ichida to‘lov qilinsa, xaridlar uchun foiz hisoblanmaydi. Foizsiz davr ikki qismdan iborat: hisobotgacha bo‘lgan va undan keyingi muddat. Masalan, siz 11-avgust kuni – oldingi hisobotdan keyingi kun xarid qildingiz. 10-sentabrgacha, ya’ni yangi hisobot sanasigacha deyarli bir oy o‘tadi. Shundan so‘ng qarzni qaytarish uchun yana taxminan 25 kun vaqtingiz bo‘ladi. Natijada bank pullaridan 55 kungacha bepul foydalanish mumkin bo‘ladi. Bu muddat barcha mijozlar uchun bir xil.
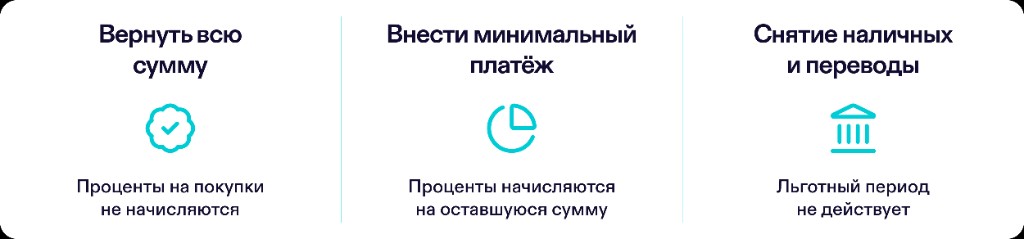
Bu muhim: ko‘pincha foizsiz davr faqat xaridlarga taalluqli bo‘ladi. Naqd pul yechib olish va pul o‘tkazmalari deyarli har doim foizlar hamda qo‘shimcha komissiya bilan amalga oshiriladi. Agar qarz to‘liq emas, balki faqat ruxsat etilgan minimal miqdorda so‘ndirilsa, kredit limitining qolgan qismi yana yangi xarajatlar uchun mavjud bo‘ladi.
Yana nimalarni bilish kerak
- Agar hisobot sanasidan keyin imtiyozli davr uchun qarz so‘ndirilmagan bo‘lsa, u keyingi oyga o‘tkaziladi va ushbu summaga shartnomangiz bo‘yicha foizlar hisoblana boshlaydi.
- Hisobotdan keyingi yangi xaridlar uchun yana alohida foizsiz davr paydo bo‘ladi.
Kredit karta – undan to‘g‘ri foydalanilsa, qulay moliyaviy vosita: xaridlar uchun to‘lov qilish, qarzni o‘z vaqtida qaytarish. Bunday holda u, haqiqatan ham, hayotni osonlashtiradi va moliyaviy moslashuvchanlik beradi.