Банкинг для одного клиента: станет ли персонализация новым фактором роста банков Узбекистана?
Банк может многое знать о клиенте и все же не понимать его потребности. Человек откладывает часть зарплаты, а приложение предлагает кредит. У предпринимателя растут обороты, но сообщения банка не меняются.
В этом проявляется предел цифровизации. Повседневные операции переместились в телефон, однако удобное приложение не отвечает на главный вопрос: какое действие уместно для клиента и стоит ли вообще обращаться к нему с предложением.
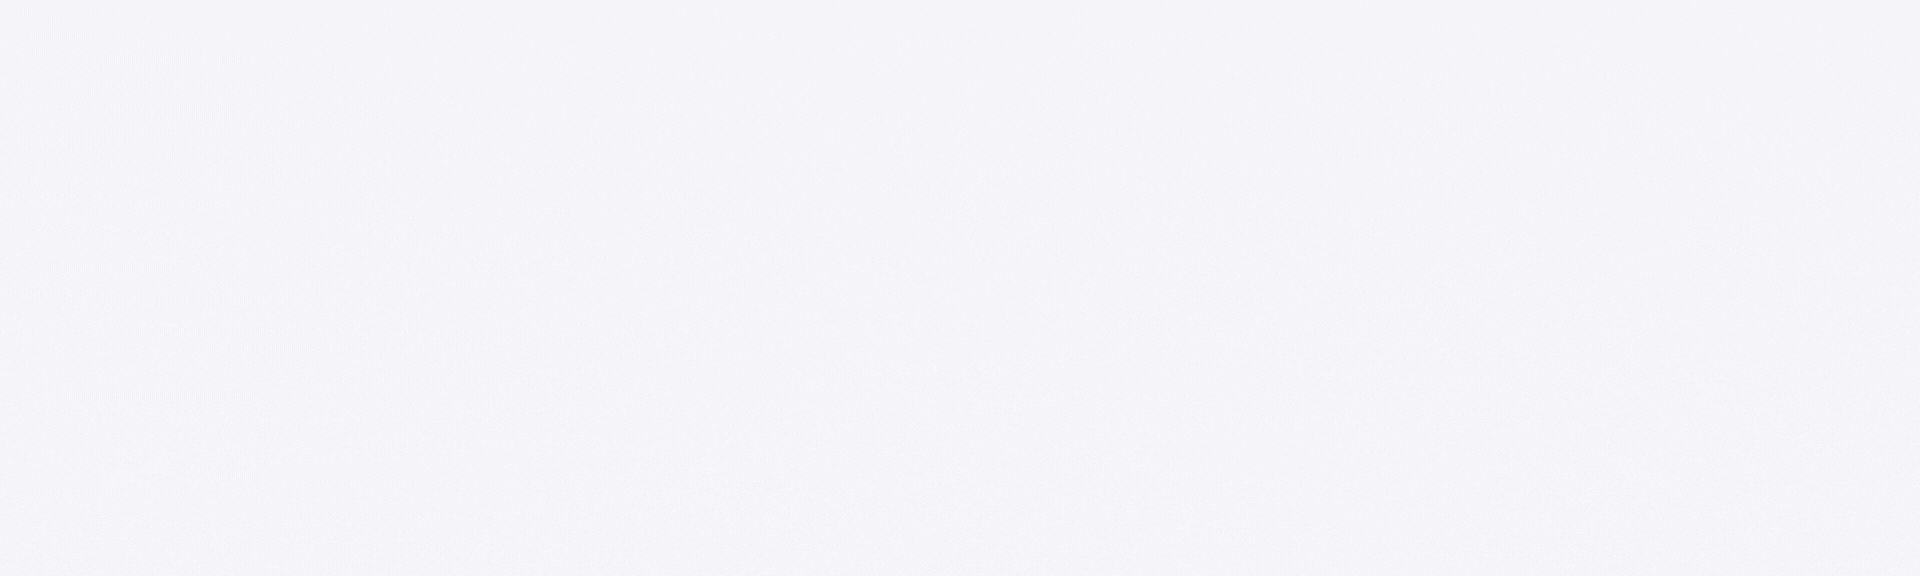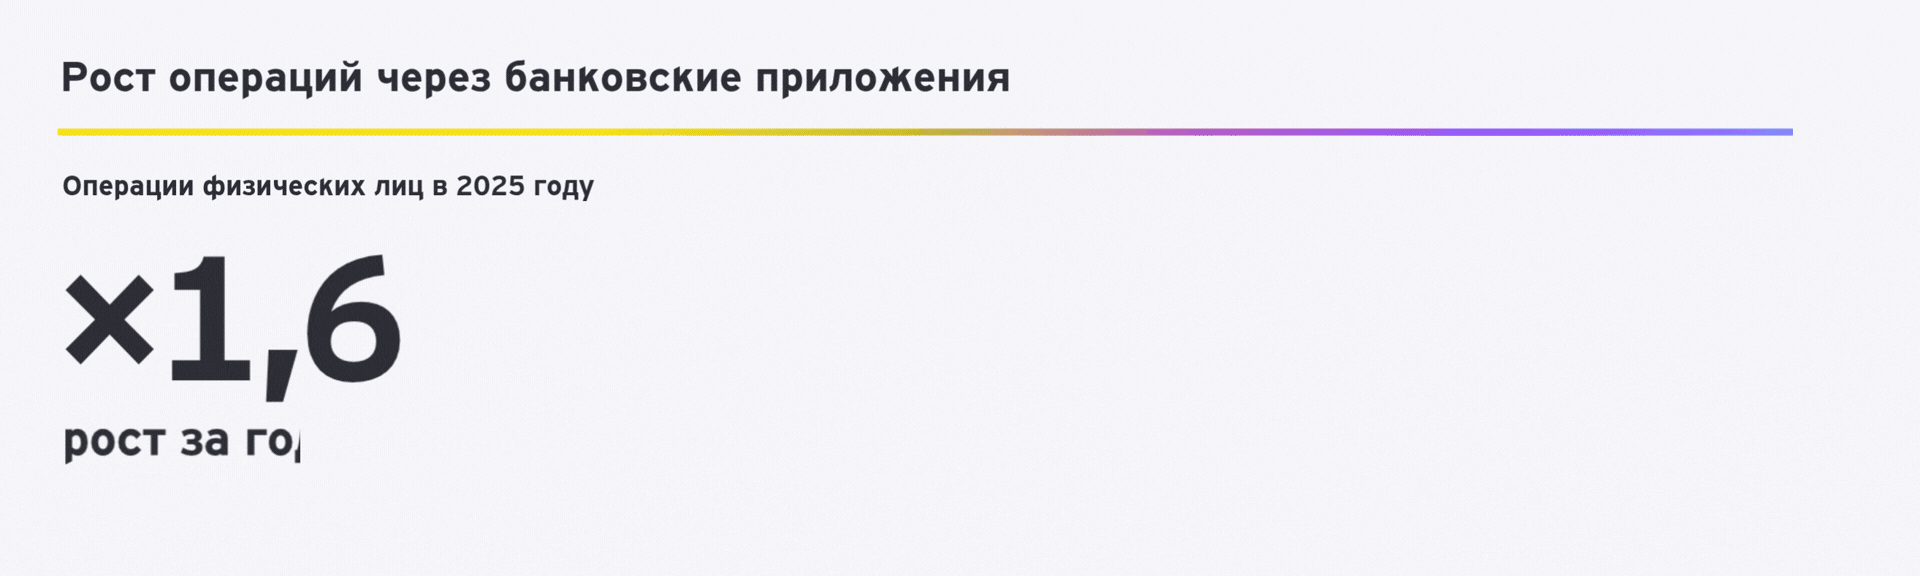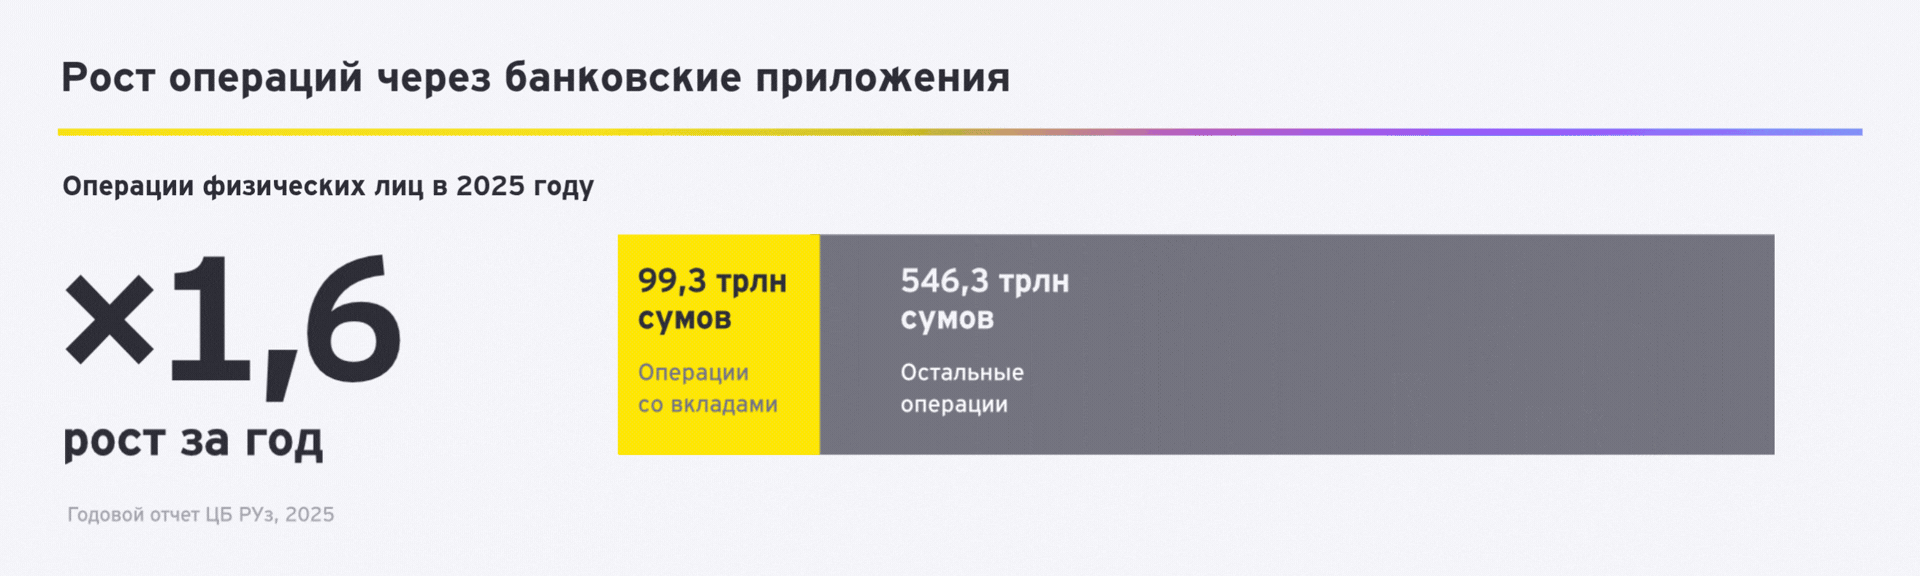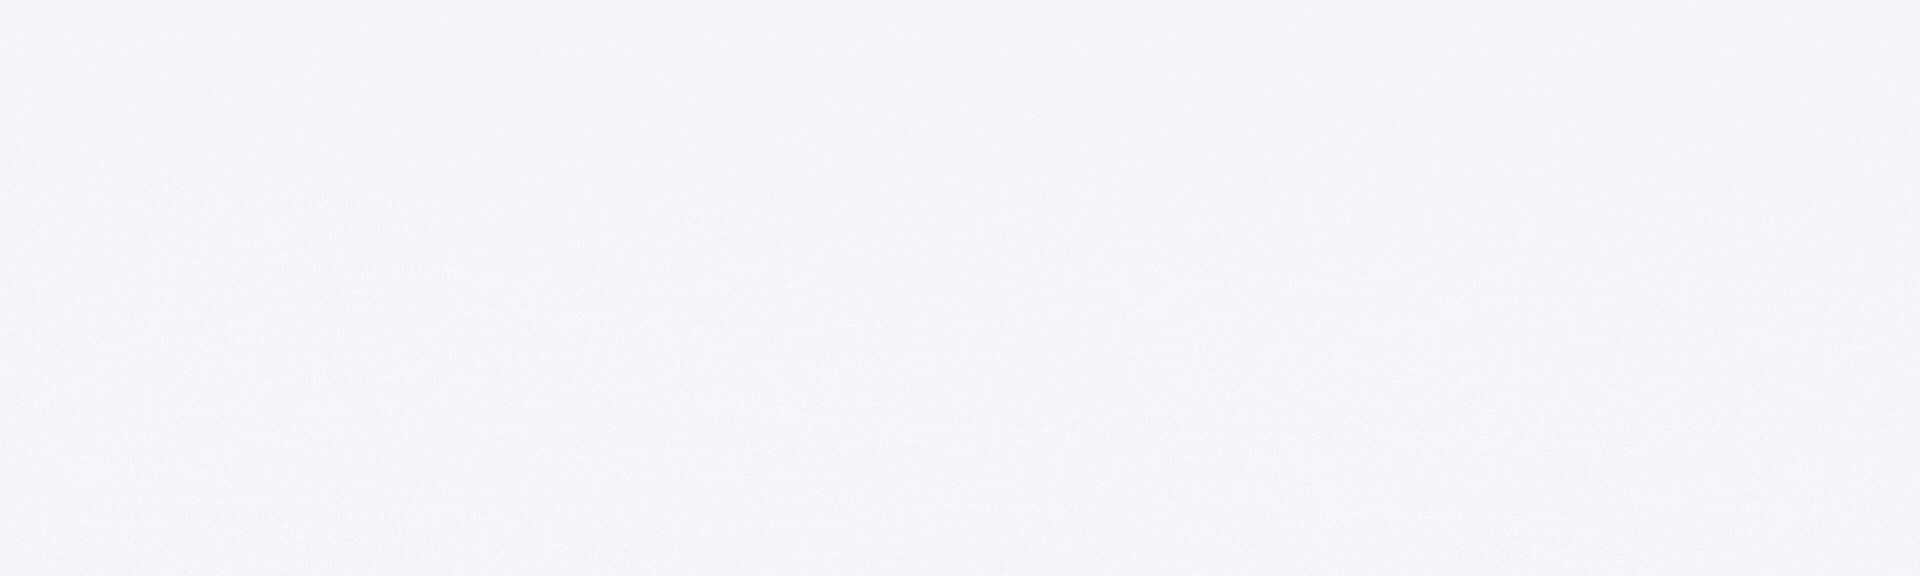
Для Узбекистана вопрос практический. В 2025 году операции физических лиц через банковские приложения выросли в 1,6 раза и достигли 645,6 трлн сумов, следует из годового отчета Центрального банка. На операции по вкладам пришлось 99,3 трлн сумов.[1]
Меняется и рынок: доля частных банков в кредитном портфеле увеличилась с 31% до 33%. ЦБ связывает это в том числе с расширением цифровых решений и усилением розничного направления. Цифровая розница меняет основу конкуренции: одного присутствия в телефоне уже недостаточно.[1]
При этом больше цифровых операций не означает лучшего знания клиента, а привычки заметно различаются. В исследовании ЦБ за 2025 год цифровыми платежами пользовались 84% опрошенных в Ташкенте, 77% горожан и 66% жителей сельской местности. Однако это не означает, что клиенты скоро откажутся от отделений. Фокус-группы дали более сложную картину: горожане совмещали приложение с личным обслуживанием, а жители сельской местности чаще приходили в отделение.[2]
Но канал — не единственное различие. В самом отделении разница особенно заметна: в одной очереди могут оказаться человек с коммунальным платежом и вкладчик, готовый разместить крупную сумму. Оба могут быть важны банку, но обслуживать их одинаково нелогично.
Персонализация начинается не с имени или баннера, а с выбора следующего действия. Клиенту, который не закончил оформление продукта в приложении, иногда достаточно напоминания вместо звонка. Если клиент ежемесячно переводит большую часть зарплаты в другой банк, это сигнал возможного ухода: здесь уместнее разговор об условиях, а не очередная рассылка.
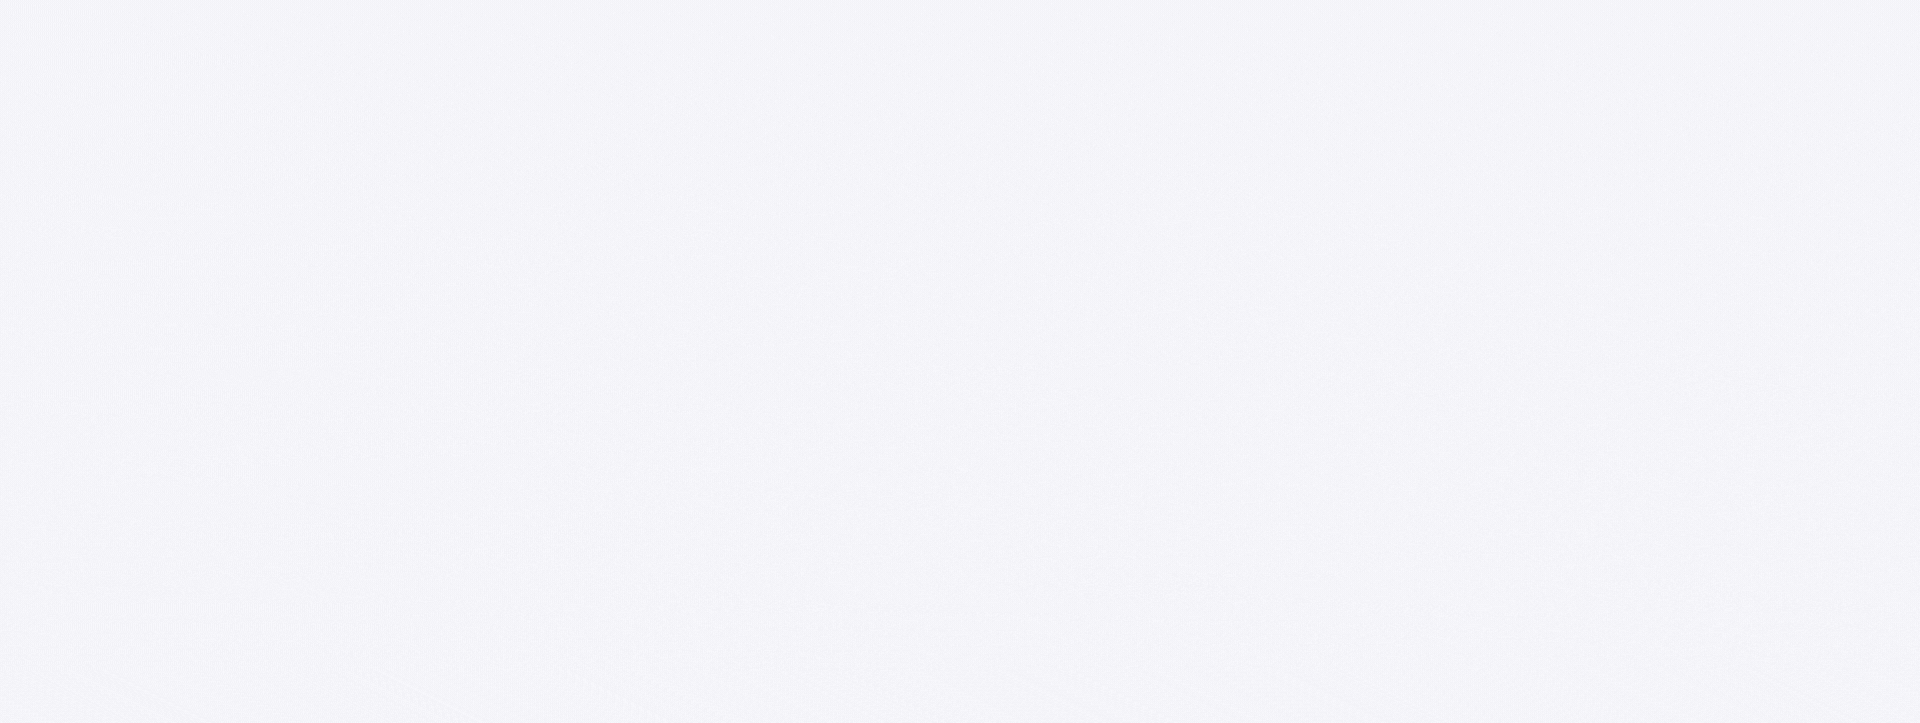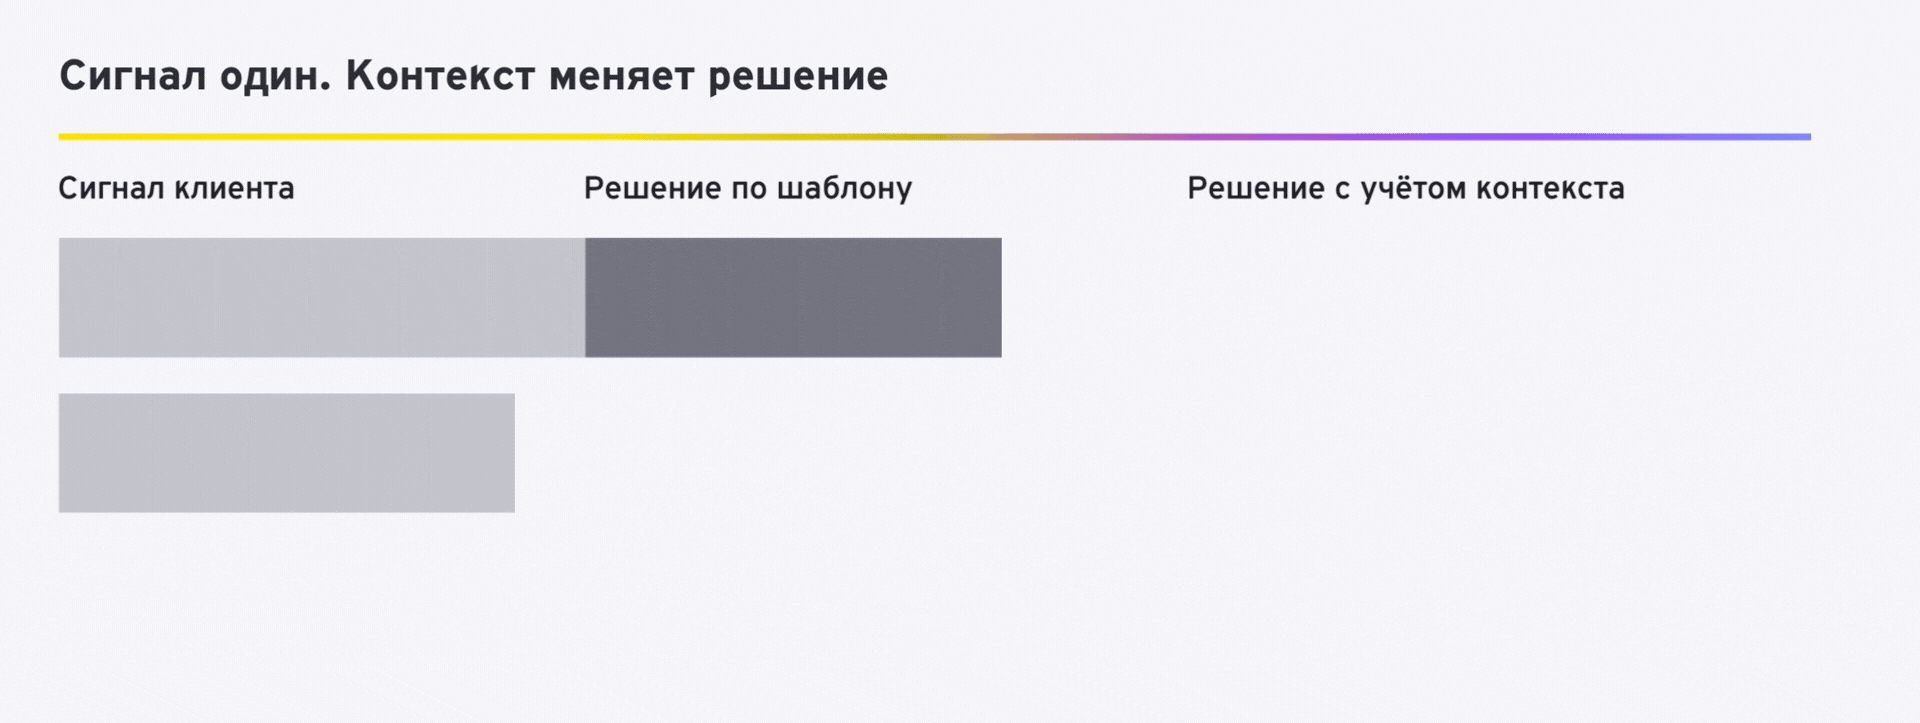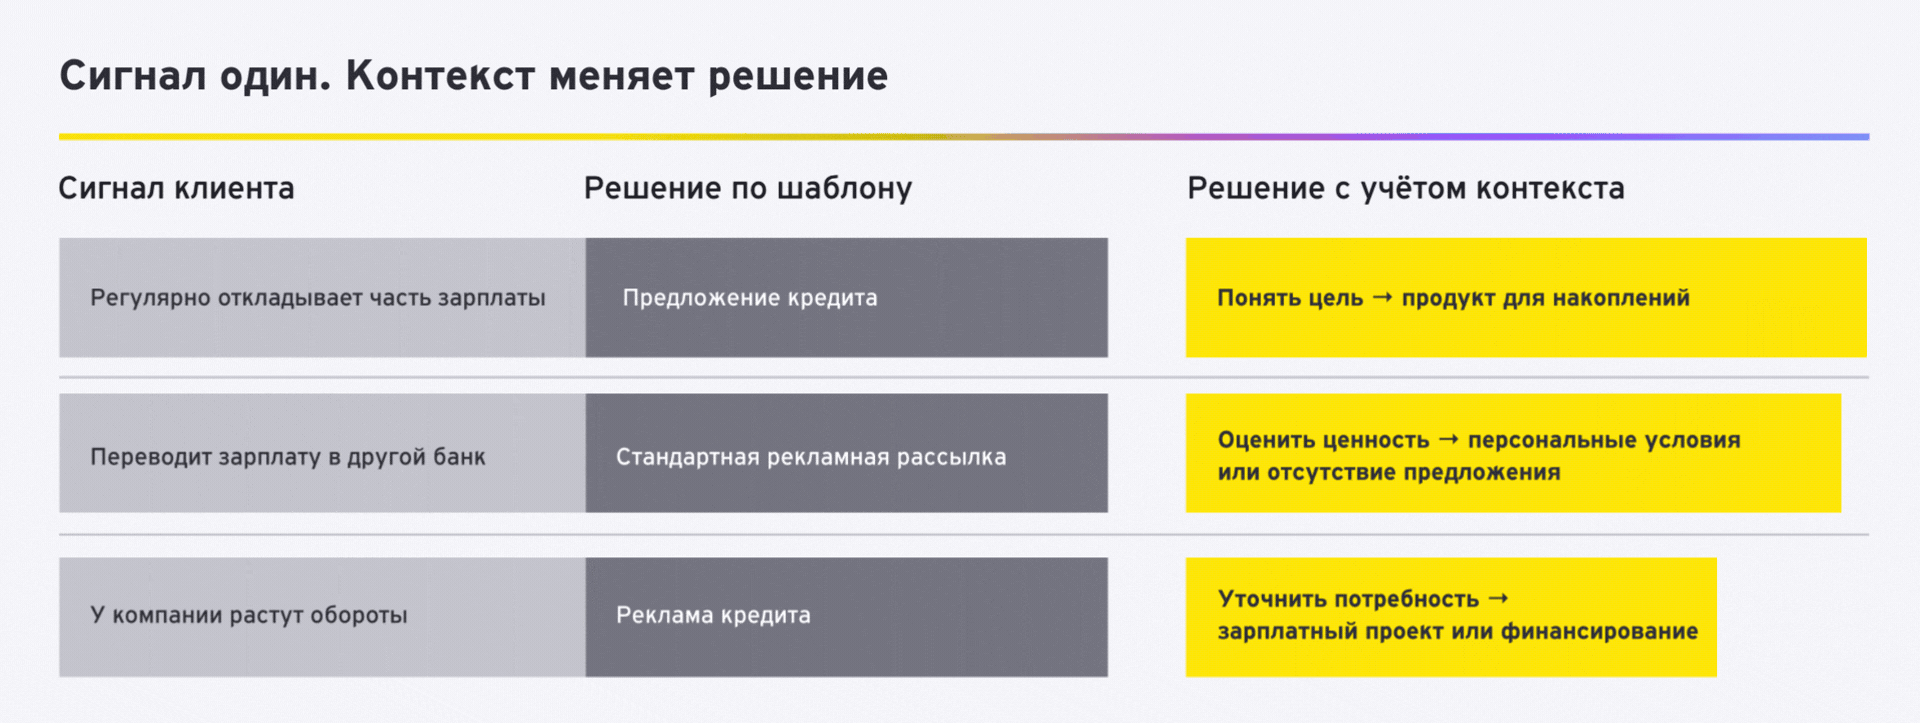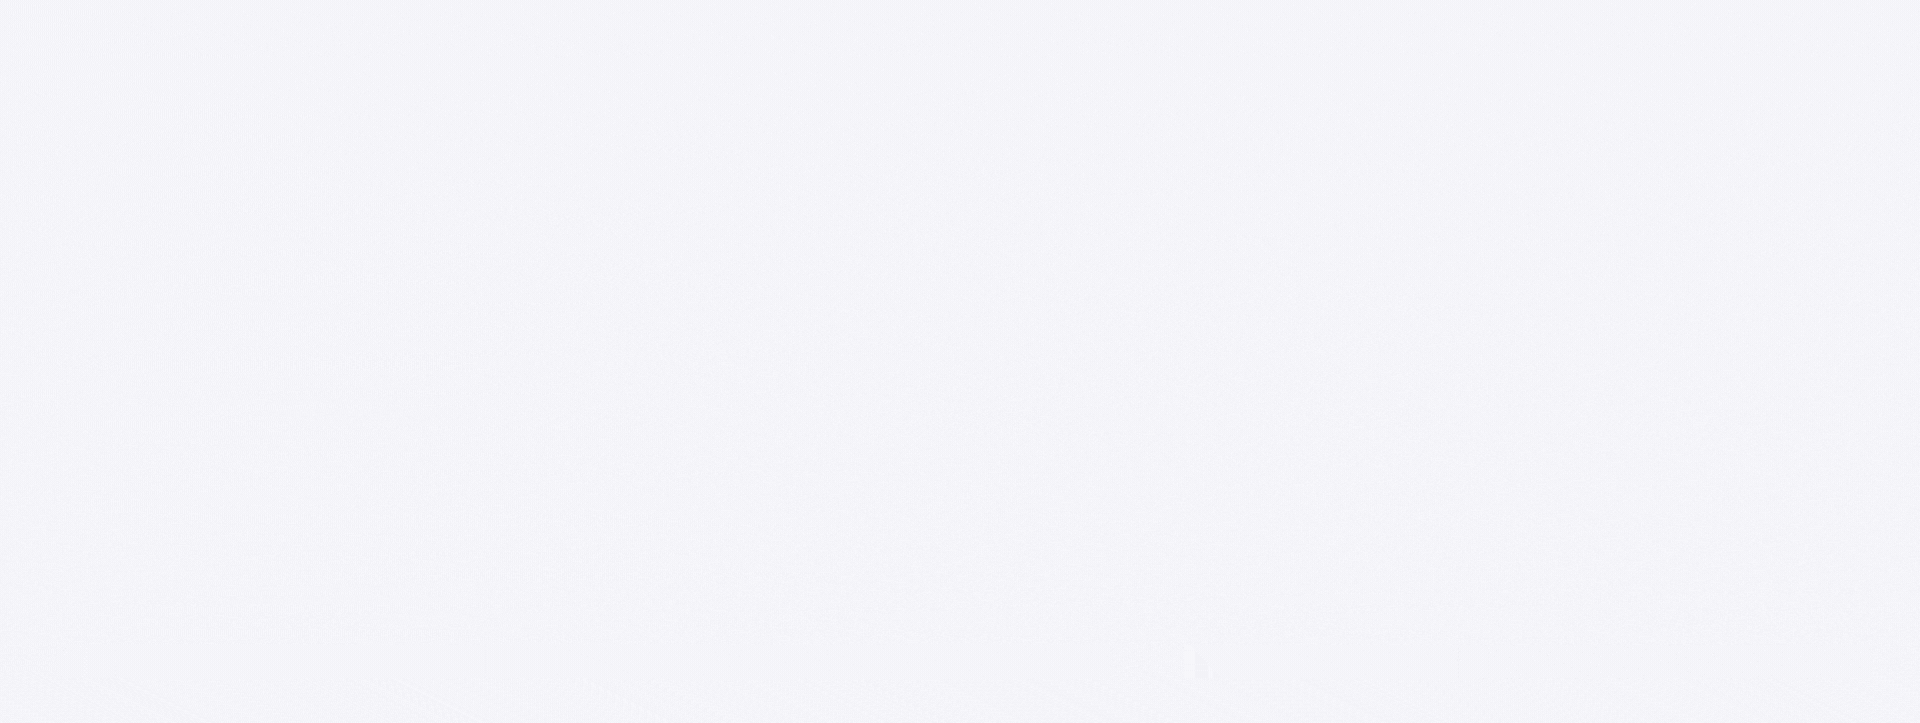
У бизнеса своя логика: рост оборотов небольшой компании может говорить о потребности в зарплатном проекте или финансировании, тогда как снижение поступлений требует внимания менеджера, а не рекламы кредита. В 2025 году спрос бизнеса на иностранную валюту в Узбекистане вырос на 24%, до $48,2 млрд. По операциям банк может раньше заметить потребность компании в конвертации или финансировании внешней торговли.[1]
Создает ли решение дополнительный эффект, показывает сравнение с контрольной группой.
Вручную отслеживать такие сигналы по всей клиентской базе невозможно, и здесь нужен искусственный интеллект. Он способен находить изменения в поведении и выбирать момент для контакта. Но алгоритм не исправит неверно поставленную задачу: если от него ждут только роста продаж, банк получит более точную, но по-прежнему ненужную рекламу.
Часто банки упираются в более прозаичную проблему: данные. Записи из разных продуктов и каналов нужно связать с клиентом, вовремя обработать и передать решение в приложение или менеджеру. Если оно не дошло до канала или пришло с опозданием, аналитика не меняет действие и почти не имеет коммерческой ценности.
Масштаб персональных рекомендаций показывает опыт сингапурского DBS. В 2024 году более 13 млн клиентов DBS по региону получили свыше 1,2 млрд таких подсказок. В Сингапуре клиенты, откликавшиеся на подсказки и использовавшие сервис финансового планирования, сберегали вдвое больше, а инвестировали в пять раз больше, чем те, кто этими инструментами не пользовался. Причинную связь эти цифры не доказывают, но показывают, что персональные рекомендации стали для банка повседневной практикой.[3]
Следующий вопрос уже коммерческий: как выбрать правильное действие. Деление клиентов по возрасту, доходу или размеру бизнеса помогает описать аудиторию, но редко подсказывает, что делать дальше. Сегмент имеет смысл, только если банк меняет предложение, канал или способ обслуживания.
Возьмем клиентов, у которых заканчивается срок вклада. Если предложить
повышенную ставку всем, часть продлит вклад и без нее, а часть уйдет несмотря на льготу. Банку нужно определить тех, на чье решение он действительно может повлиять.
Одной вероятности отклика для этого мало. Нужно понимать долгосрочную ценность клиента, или CLTV: какой доход могут принести отношения с ним, сколько стоит обслуживание и как долго они продлятся. Крупный остаток сегодня еще не означает, что клиент останется столь же ценным через несколько лет.
Начать можно с одной задачи, не дожидаясь перестройки всех систем. Например, при удержании вкладчиков банк оставляет сопоставимую группу без предложения, а затем сравнивает дополнительно сохраненные средства со стоимостью повышенной ставки и контакта. Если эффект относительно контрольной группы покрывает расходы, персонализация создает ценность. Если нет, высокий отклик лишь скрывает скидку тем, кто и так собирался остаться.
Персонализация требует доверия. Клиенту важно понимать, какие данные использует банк, и знать, что отказ от лишних сообщений распространяется на все каналы. Без этого точность быстро превращается в навязчивость.
В Узбекистане персонализация может стать фактором роста, но не как еще один инструмент продаж. Ее ценность в том, чтобы реже ошибаться: предлагать нужное вовремя, а иногда не предлагать ничего. Тот, кто копит, и тот, кто наращивает обороты, ждут от банка разного. Различать это и есть преимущество, которого не даст даже самое удобное приложение.
О EY Business Consulting
Команда EY Business Consulting помогает банкам решать ключевые задачи бизнеса и реализовывать комплексную бизнес-трансформацию. Мы поддерживаем развитие банковских организаций через повышение операционной эффективности, совершенствование бизнес-процессов, развитие филиальной сети, цифровых каналов и клиентского опыта.
Используя международную экспертизу EY и многолетний опыт реализации проектов в странах Центральной Азии и Кавказа, мы помогаем банкам адаптировать бизнес-модель к меняющимся требованиям рынка, выстраивать эффективную систему управления клиентскими сегментами, создавать востребованные продукты и сервисы, а также повышать качество взаимодействия с клиентами на всех этапах их жизненного цикла.
Для обеспечения устойчивого роста бизнеса мы также поддерживаем банки в вопросах развития финансового управления, включая повышение прозрачности управленческой отчетности, оптимизацию затрат, совершенствование бюджетирования и финансового планирования.
ИСТОЧНИКИ ДЛЯ РЕДАКЦИИ
- Центральный банк Республики Узбекистан, Annual Report 2025: мобильные банковские операции, валютный рынок и структура кредитного портфеля. https://cbu.uz/upload/medialibrary/b0d/4h8ufsm1pbs5e7dl336ygil61lalyws1/Annual-report-2025.pdf
- Центральный банк Республики Узбекистан и Азиатский банк развития, «Финансовая доступность и реализация Национальной стратегии повышения финансовой доступности в Узбекистане: основные выводы», 2025: использование цифровых платежей и предпочтения каналов обслуживания. https://cbu.uz/uz/financial-inclusion/reviews/4083843/
- DBS Group Holdings, Annual Report 2024: персонализированные подсказки и использование сервиса финансового планирования. https://www.dbs.com/annualreports/2024/innovating-impactful-solutions-for-customers.html