Налоговая политика Узбекистана: результаты реформ и следующие шаги
Последние несколько лет налоговая система Узбекистана развивается на фоне быстрого экономического роста, масштабных реформ и постепенного повышения прозрачности экономики. Это создает хорошую возможность для оценки эффективности проводимой налоговой политики не через отдельные законодательные изменения, а через их практические результаты. Для этого важно посмотреть как на динамику налоговых поступлений, так и на реформы налогового законодательства, подходы к предоставлению налоговых льгот и особенности налогового администрирования.
Обсуждение налоговой политики удобно начинать с анализа налоговых поступлений в бюджет. Однако важны не абсолютные цифры, а динамика их изменения и соотношение с другими макроэкономическими показателями. Например, рост поступлений от НДФЛ в 2025 году на 20% выглядит весьма солидным приростом. Но налог на прибыль вырос на 37%, а НДС всего на 14%. Возникает закономерный вопрос: чем объясняется рост налоговых поступлений: экономическим ростом, изменениями налогового законодательства, совершенствованием налогового администрирования или сокращением теневой экономики?
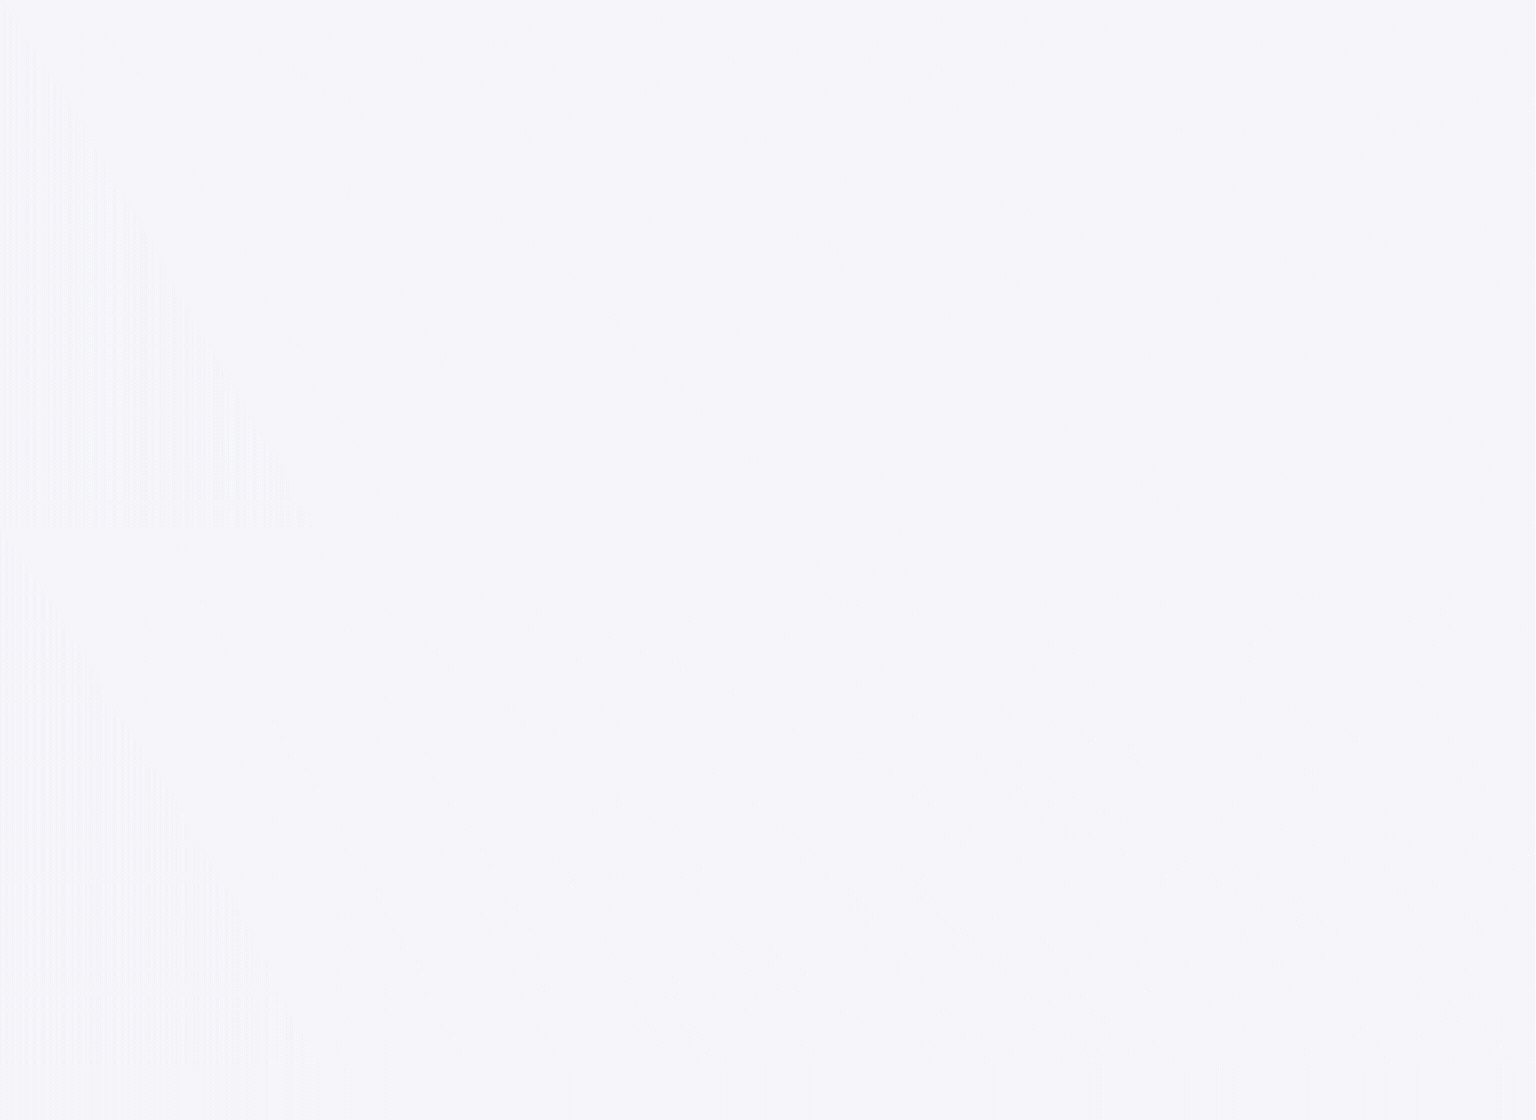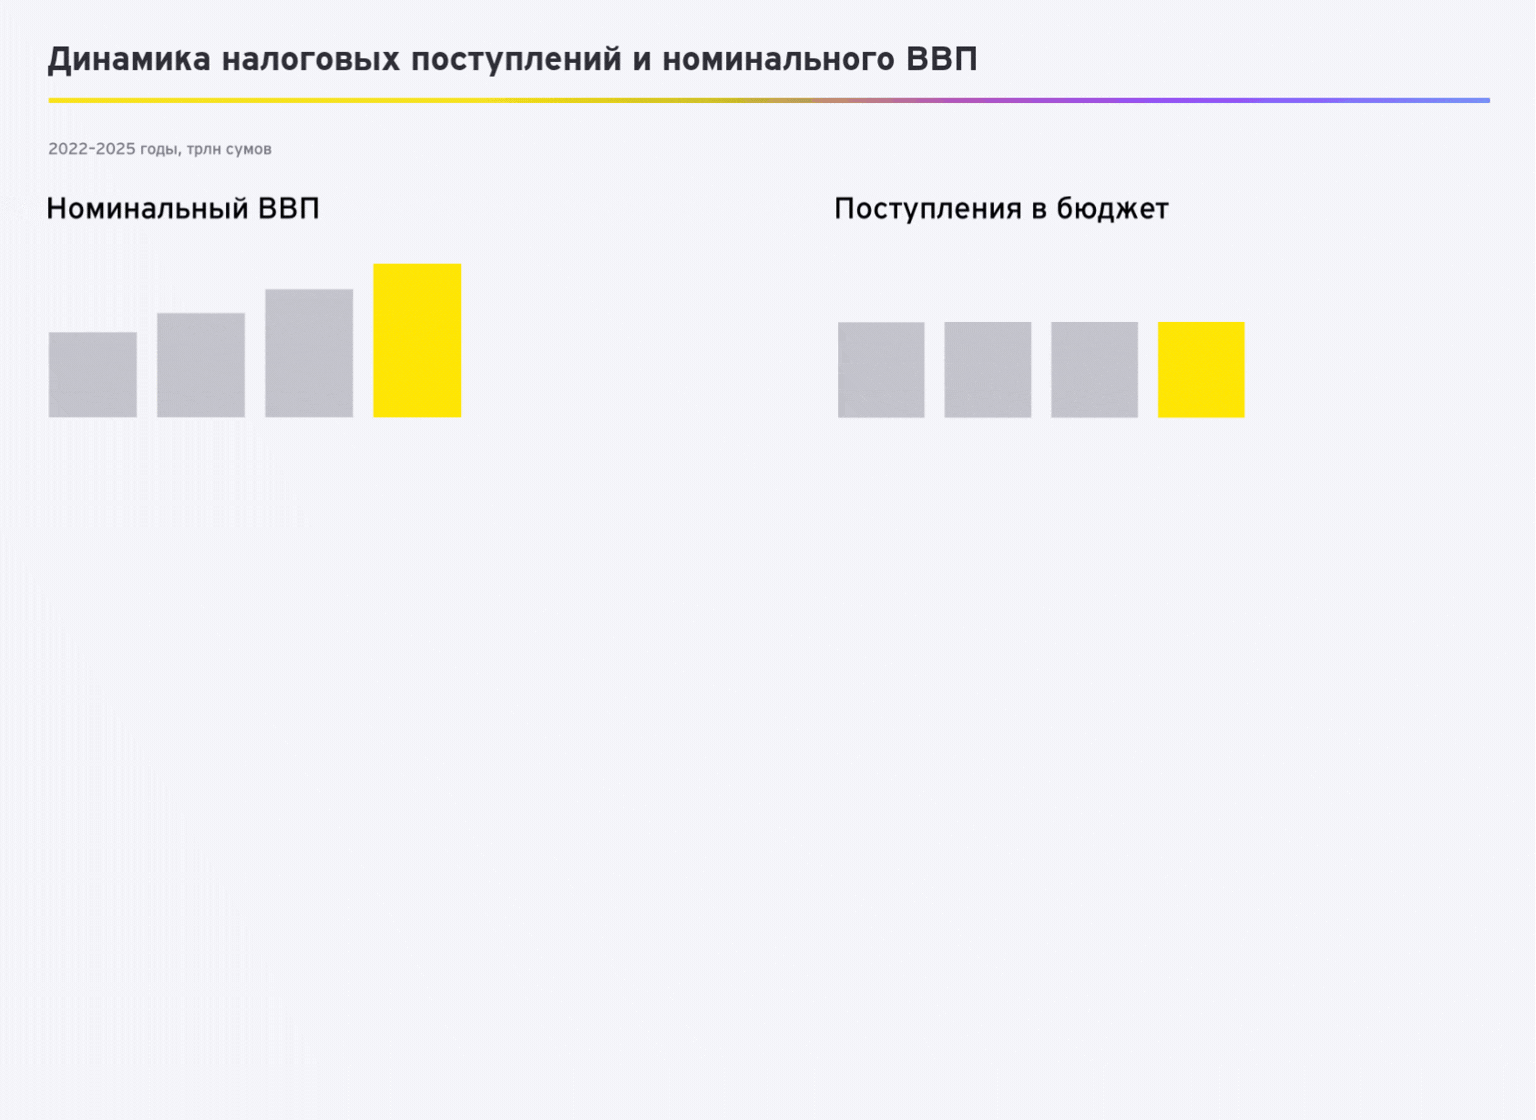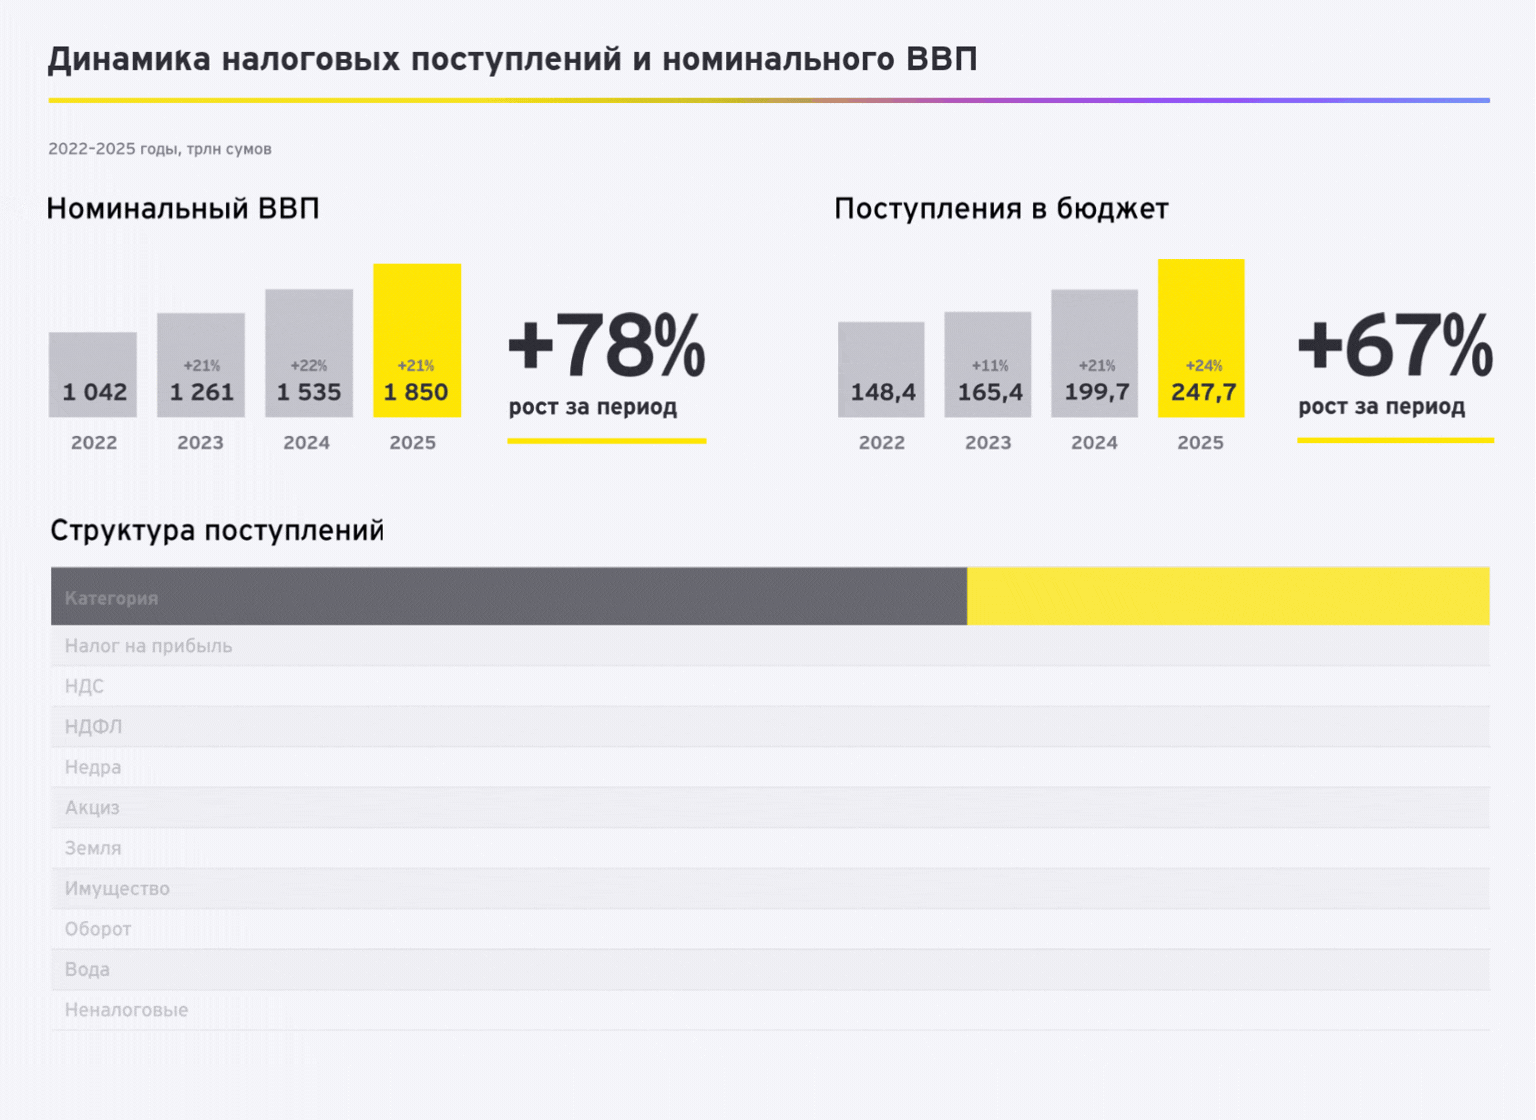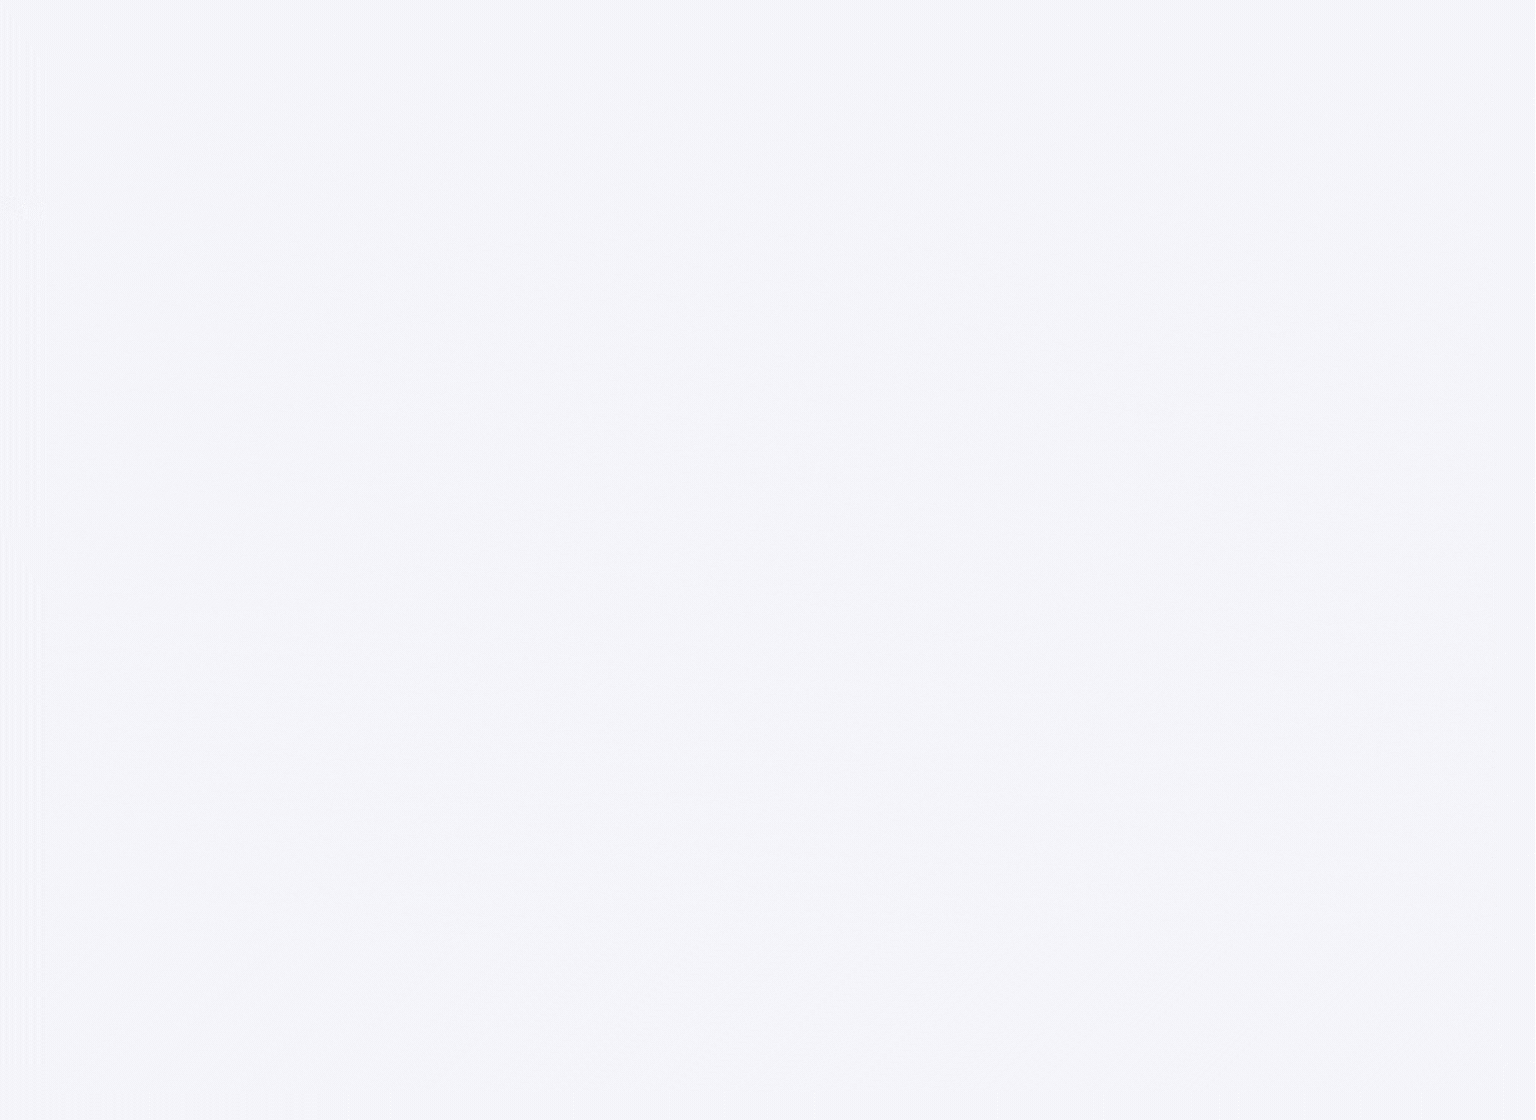
На часть из этих вопросов можно ответить путем сопоставления динамики налоговых поступлений с изменениями номинального ВВП. Поскольку налоги уплачиваются исходя из текущей стоимости производимых товаров и услуг, сопоставление их динамики с изменением номинального ВВП представляется более показательным, чем сравнение с реальным ВВП. Дополнительную ценность анализу придает публикация в 2025 и 2026 годах показателей ВВП с учетом оценки ненаблюдаемой экономики. Это позволяет оценить, насколько динамика налоговых поступлений соотносится с изменением масштабов теневого сектора экономики.
- Налог на прибыль. За три года поступления по налогу на прибыль выросли почти вдвое, значительно опередив темпы роста номинального ВВП даже с учетом ненаблюдаемой экономики, субъекты которой находятся вне сферы налогообложения прибыли. Такой рост стал результатом благоприятной экономической конъюнктуры (рост цен на экспортируемые металлы), изменением налогового законодательства (отмена ставки 0% по экспорту) и совершенствованием налогового администрирования.
- НДС. В 2023 году поступления НДС выросли гораздо меньше, чем ВВП. Это объясняется прежде всего снижением ставки НДС с 15% до 12%. Однако и последующий рост отстает от роста ВВП пусть и не столь существенно. На первый взгляд такое отставание может показаться свидетельством наличия теневой экономики, когда товары и услуги производятся, но не облагаются НДС. Однако это не так, отставание роста НДС объясняется прежде всего применением ставки 0% по экспорту. При ускоренном росте экспорта поступления от НДС будут отставать от общего роста ВВП.
- НДФЛ. Динамика поступлений от НДФЛ почти полностью соответствует динамике номинального ВВП.
- Налог с оборота. Поступления от налога с оборота оставались почти неизменными в течение четырех лет. Это объясняется очень низким порогом по выручке для применения налога с оборота. Слишком быстро налогоплательщики переходят на уплату налога на прибыль и НДС, что автоматически не дает расти поступлениям налога с оборота. В этом контексте важно отметить хорошую инициативу по повышению порога применения налога с оборота почти в 5 раз.
- Другие налоги не имеют непосредственной связи с выручкой или прибылью компаний, либо применимы только к отдельным секторам экономики. Поэтому их сравнение с номинальным ВВП будет не так показательно.
Рост поступлений по основным налогам обусловлен прежде всего общим экономическим ростом и усилением экспортного потенциала. Определенный вклад также принесло сокращение теневой экономики и совершенствование налогового администрирования. Изменения налогового законодательства скорее вели к смягчению налоговой нагрузки, наиболее существенным примером такого изменения было снижение ставки НДС.
Следование передовым практикам
Говоря о налоговом законодательстве, стоит отметить, что действующий налоговый кодекс применяется с 2020 года. На его разработку заметное влияние оказал российский опыт. На момент принятия документ являлся достаточно передовым и содержал многие современные подходы и инструменты налогового администрирования.
Например, в последний год налоговые органы начали активно применять концепцию фактического получателя доходов при анализе выплат за рубеж (трансграничных выплат). Для этого они все чаще взаимодействуют с зарубежными налоговыми администрациями и получают необходимую информацию в рамках международного обмена данными. Сейчас выплата процентов, дивидендов или роялти за рубеж (например, в ОАЭ, Сингапур, Нидерланды) требует не только представления сертификатов налогового резидентства, но и убедительных документальных подтверждений того, что получатель имеет право распоряжаться данным доходом.
Тем не менее, очень много передовых инструментов, предусмотренных в налоговом кодексе, по-прежнему не получили широкого практического применения:
- Трансфертное ценообразование. В налоговый кодекс заложен мощный механизм проверки цен на соответствие рыночному уровню. Целый раздел кодекса посвящен тому какие сделки можно проверять, какие надо использовать источники информации, какими методами сравнивать цены с рыночным уровнем. Однако за все время не появлялось публичной информации о проведении системных проверок на основании данного раздела. Вместо применения специальных правил трансфертного ценообразования налоговые органы руководствуются ст. 248 налогового кодекса, подзаконными актами и собственными оценками рыночного уровня цен, что снижает предсказуемость правоприменения для налогоплательщиков.
- Налоговый мониторинг. Этот передовой способ взаимодействия между налоговыми органами и налогоплательщиками предусматривает замену традиционных налоговых проверок на онлайн формат, когда инспектор имеет доступ к учетным записям и документам налогоплательщика в реальном времени и может сразу задавать вопрос и предлагать исправление ошибок. Например, в России в налоговом мониторинге участвуют более 800 крупнейших компаний, фактически создавая почти абсолютную налоговую прозрачность. Режим налогового мониторинга активно применяется в Нидерландах, Австрии, Великобритании, Казахстане. В свою очередь, у нас данный инструмент пока не получил распространения, не было информации ни об одном начавшемся налоговом мониторинге.
- Контролируемые иностранные компании и налоговое резидентство. Учреждение иностранных компаний для владения активами в Узбекистане является удобным способом привлечения международных инвесторов и структурирования сделок. Однако, такие иностранные компании могут использоваться также и для консолидации капитала за рубежом (например, за счет дивидендов или платежей за услуги). Правила о контролируемых иностранных компаниях и о признании иностранных компаний налоговыми резидентами Узбекистана как раз и призваны бороться со злоупотреблениями в использовании зарубежных структур. Однако с 2022 года не было информации о кейсах применения этого инструментария налоговыми органами.
- Консолидированная группа налогоплательщиков является способом объединения налоговой базы по налогу на прибыль для нескольких компаний одного холдинга. Данный инструмент является крайне востребованным во многих странах мира (Нидерланды, Австрия, Германия, Франция) в целях упрощения налогового администрирования, ведь вместо многих компаний одной группы проверяется только одна компания – ответственный участник, который и отчитывается за всех остальных участников. В настоящий момент ни одной такой группы еще не было создано.
- Специальный рентный налог был введен в налоговый кодекс в 2022 году, но за все четыре года он не выделялся в публикуемых статистических материалах налоговых органов в качестве самостоятельной категории поступлений. Возможно дело в том, что не так много новых месторождений было запущено в 2022-2023 годах (в 2024-2025 годах давалось освобождение от налога) или начальные затраты на разработку были так высоки, что месторождения еще не вышли на прибыль. Но пока эффективное применение этого налога не очевидно.
Таким образом, действующий Налоговый кодекс содержит широкий набор современных инструментов как для налоговых органов, так и для налогоплательщиков. Часть из них уже активно применяется на практике, тогда как потенциал таких механизмов, как трансфертное ценообразование, контролируемые иностранные компании, специальный рентный налог, налоговый мониторинг и консолидированная группа налогоплательщиков, еще только предстоит раскрыть. По мере развития налоговой системы и правоприменительной практики роль этих инструментов будет возрастать.
Вместе с тем потенциал действующего налогового кодекса является лишь одной из составляющих дальнейшего развития налоговой системы. Не менее важно учитывать глобальные тенденции в сфере налогообложения, включая инициативы по внедрению глобального минимального налога (Pillar II).
Предоставление налоговых льгот
Тему внедрения Pillar II очень логично обсудить подробнее в контексте практики предоставления налоговых льгот. Упрощенно говоря, Pillar II - это договоренность государств, что никакая страна не будет устанавливать ставку налога на прибыль ниже 15%. Если же в какой-то стране группа компаний платит налог по ставке ниже 15% или не платит вовсе, то другие страны должны добрать налоги таким образом, чтобы эффективная ставка налога поднялась до 15%. Данные правила применяются к очень крупным международным группам, но глобальная тенденция к отказу от освобождений по налогу на прибыль очевидна.
Налоговая политика Узбекистана частично следует данным тенденциям, большей частью под влиянием требований ВТО и рекомендаций ОЭСР. Например, была отменена ставка 0% по налогу на прибыль в отношении экспортной деятельности, а освобождение от налога на прибыль для резидентов СЭЗ было заменено механизмом ускоренной амортизации. Вместе с этим данные меры сопровождаются широким предоставлением налоговых льгот для целых секторов экономики.
Не всегда такая практика является оправданной, ведь очень редко налоговые льготы могут превратить убыточный проект в прибыльный. Соответственно, налоговые льготы применяют те отрасли и предприятия, которые и в обычных условиях приносили бы прибыль, а значит инвесторы с высокой вероятностью все равно бы их запустили. В итоге налоговые льготы приводят к сокращению бюджетных поступлений и могут искажать эффективное распределение экономических ресурсов за счет их перетока в льготные, но менее прибыльные при прочих равных условиях отрасли.
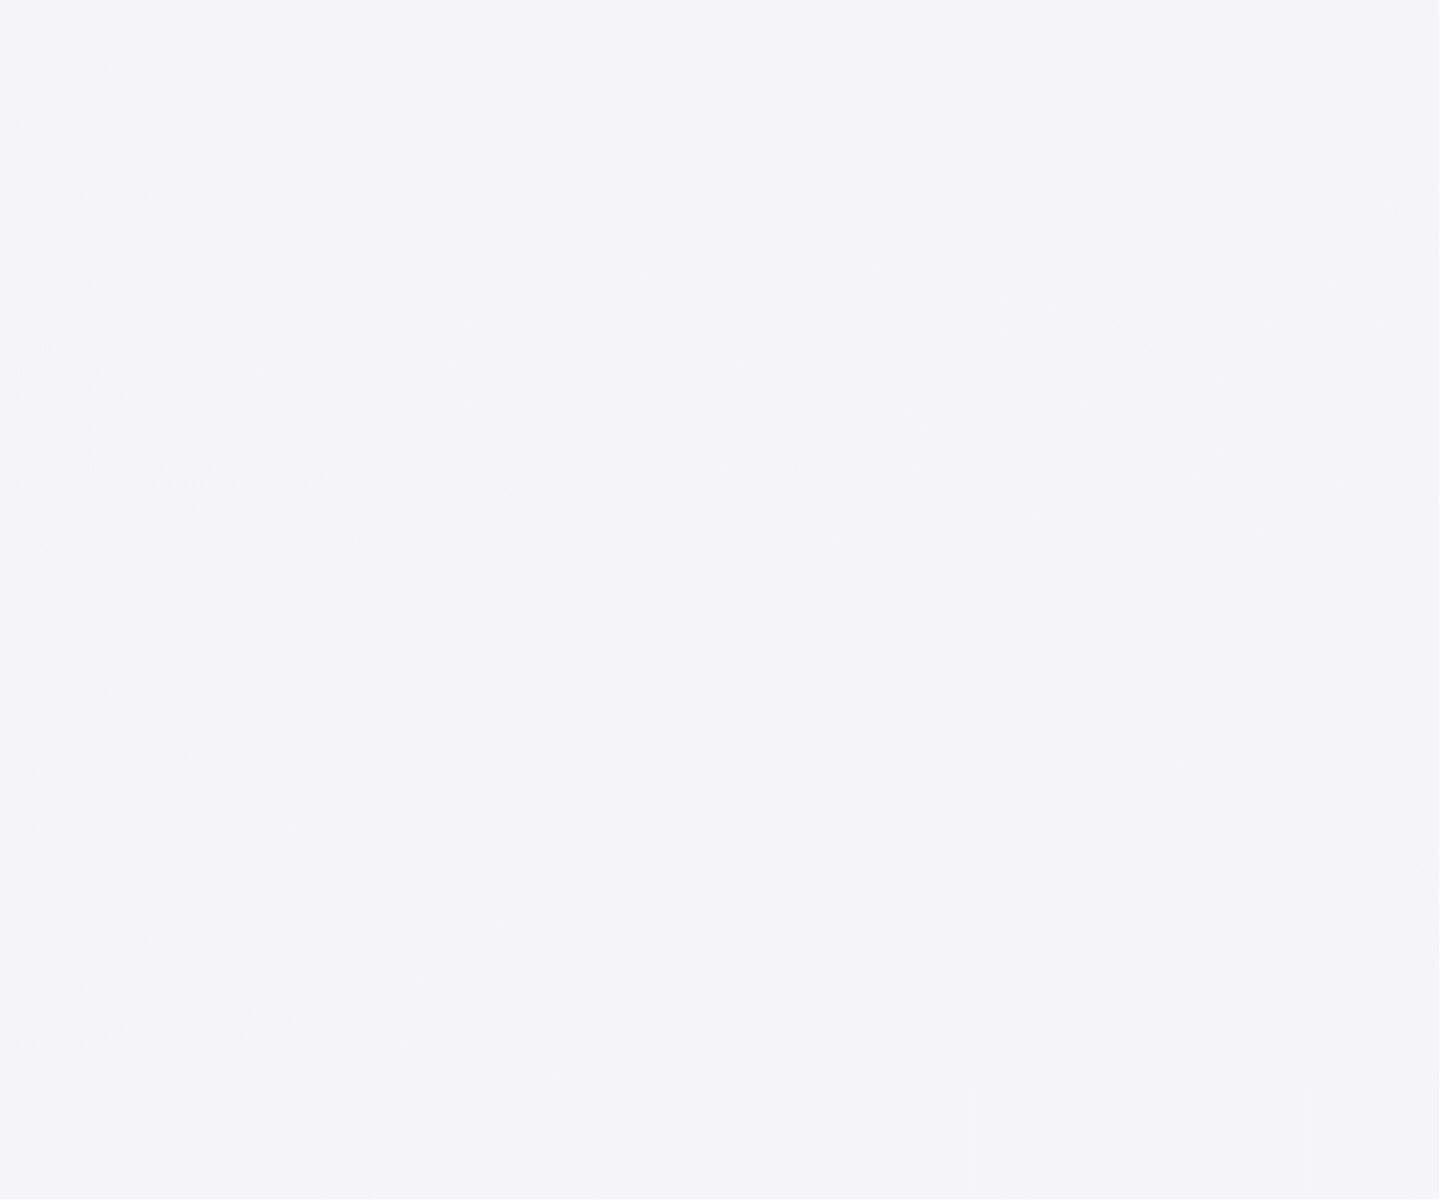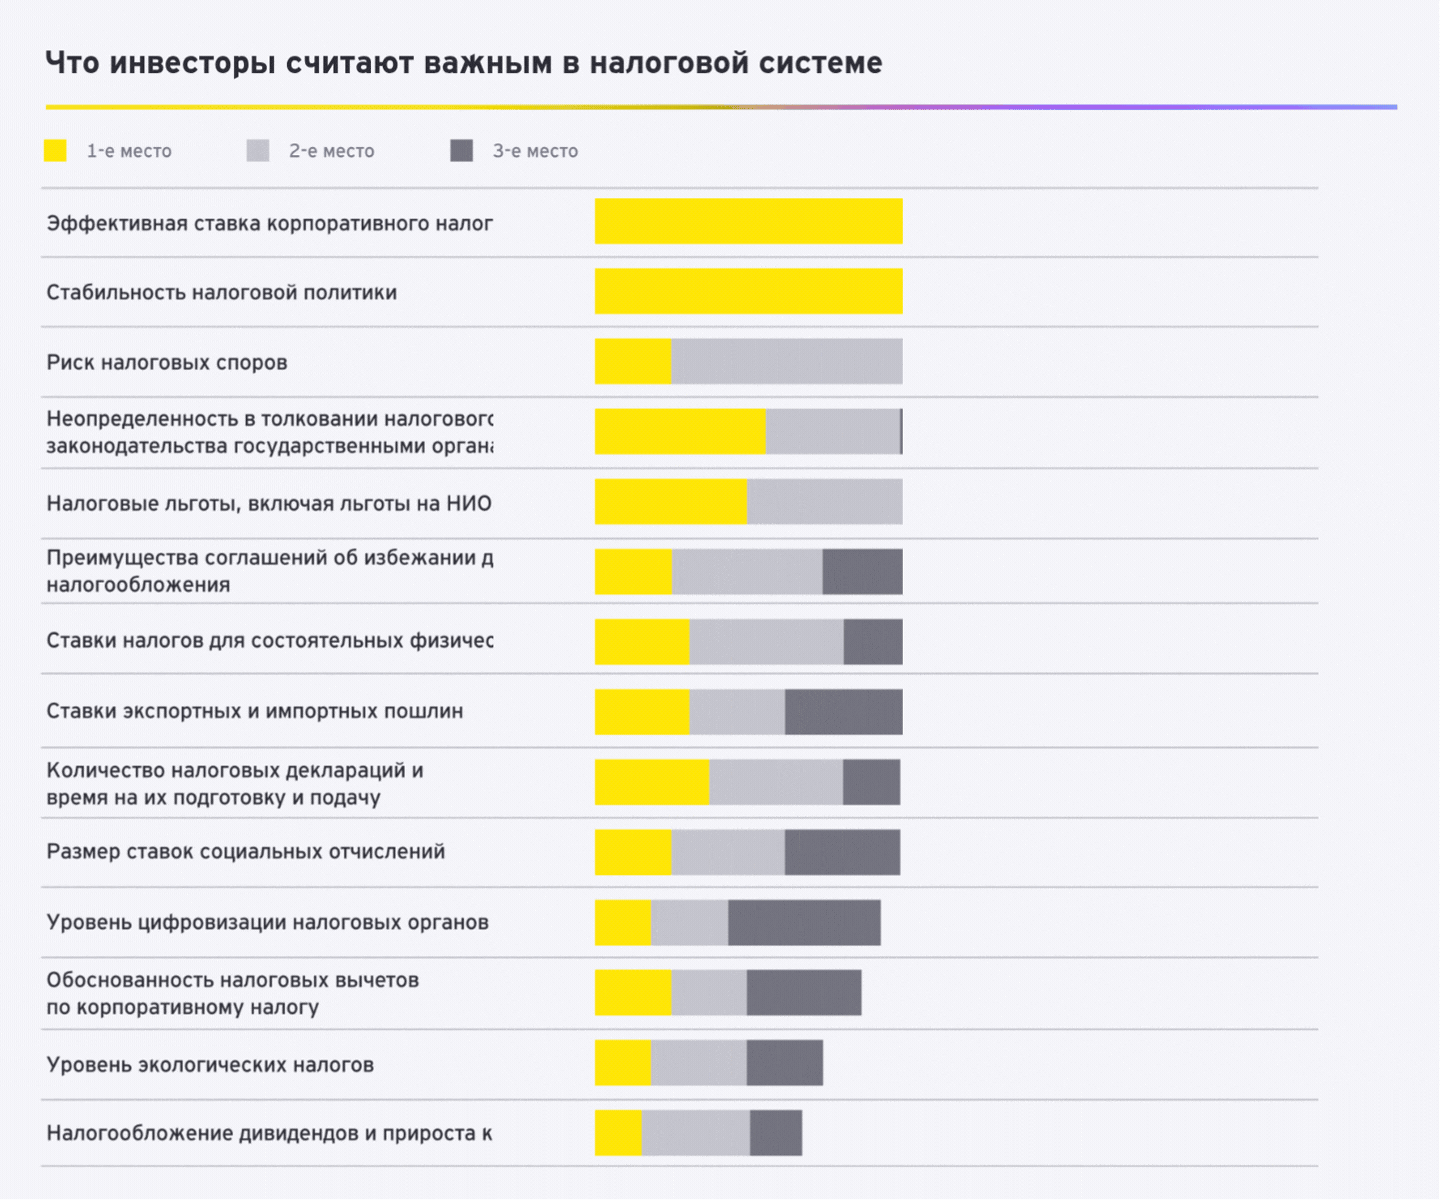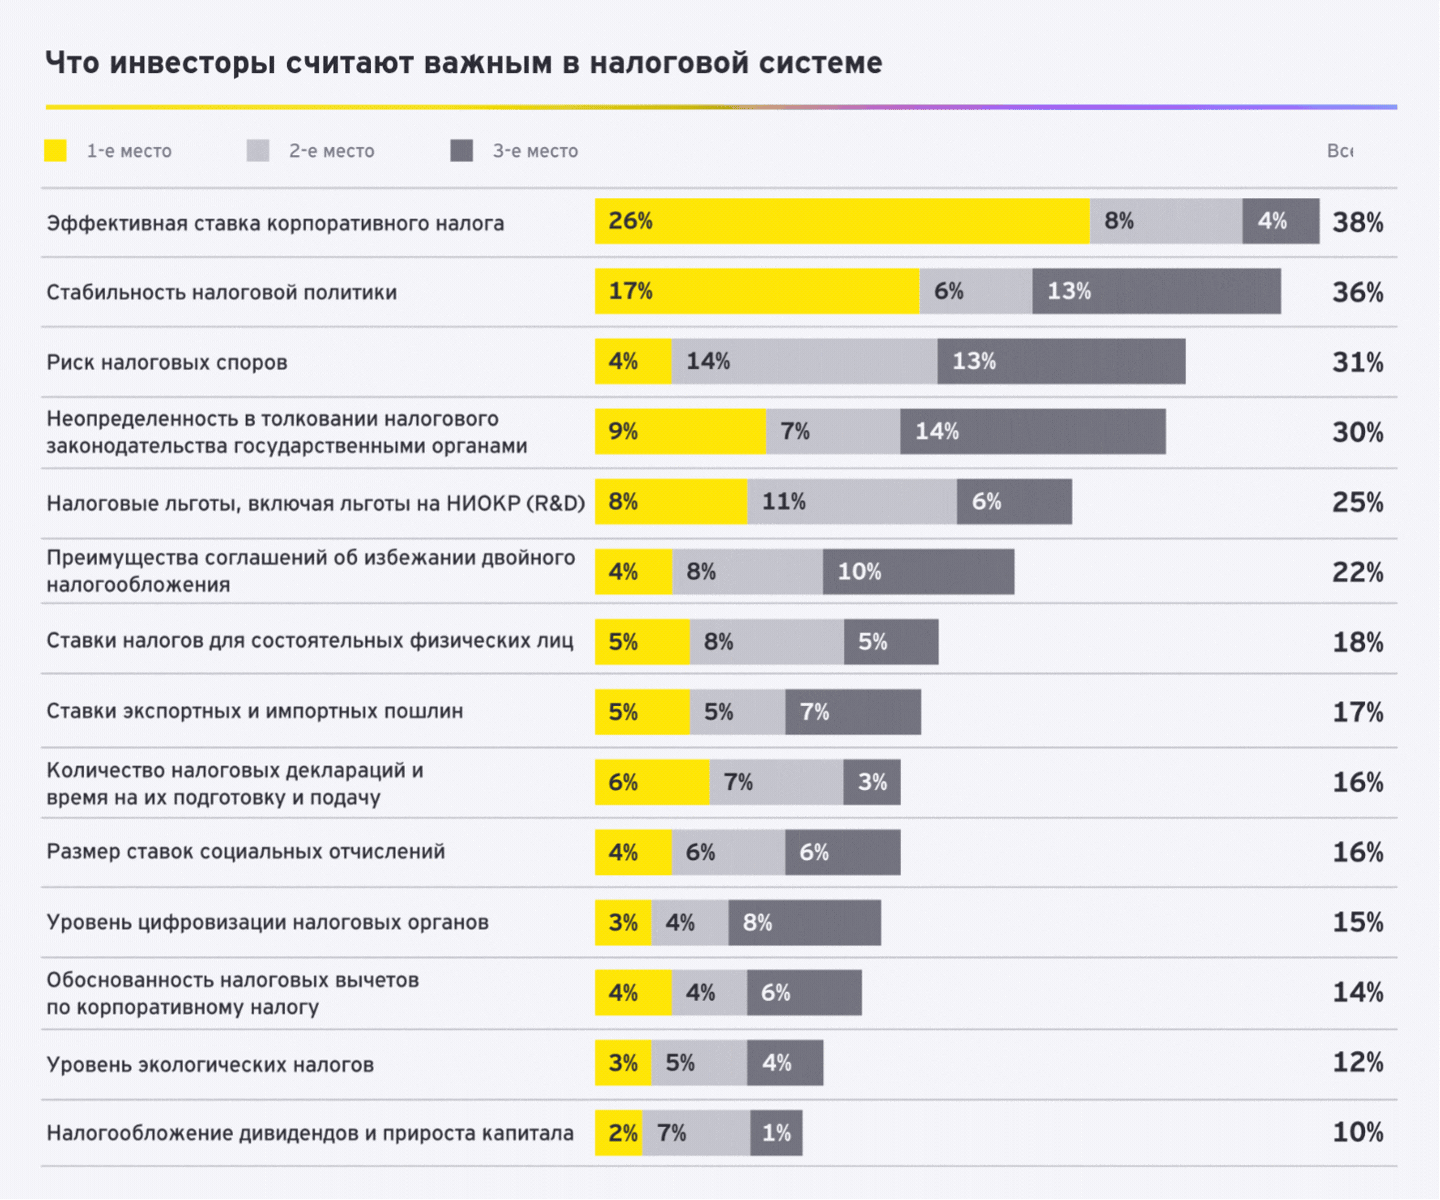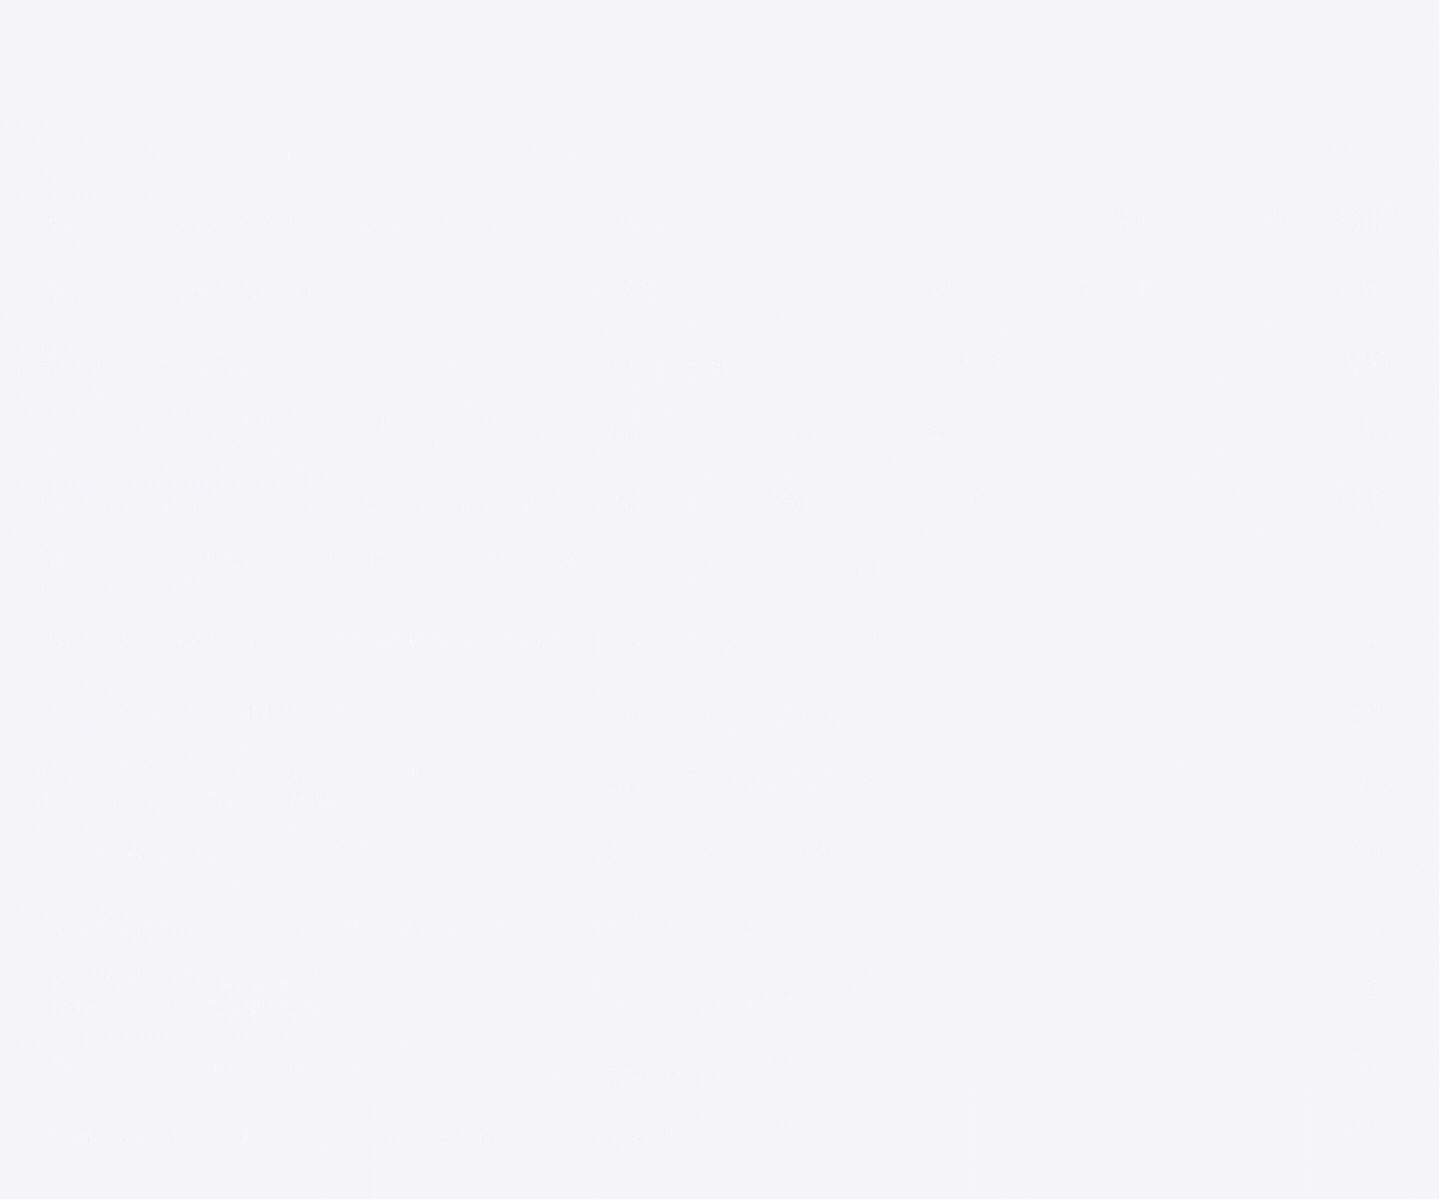
Не стоит забывать, что ключевыми факторами, привлекающими инвесторов в Узбекистан, являются экономический рост, растущее население с высоким уровнем образования, обеспеченность природными ресурсами, дружественные международные отношения, финансовая стабильность и политическая предсказуемость. Согласно недавнему исследованию EY инвестиционной привлекательности Узбекистана, по мнению инвесторов, налоговые льготы не относятся к числу ключевых факторов инвестиционной привлекательности (занимают только 5 место). Они уступают таким факторам, как эффективная налоговая ставка, предсказуемость налоговой политики, риски налоговых споров и единообразие интерпретации налогового законодательства налоговыми органами.
Даже по стандартным ставкам налоговая нагрузка в Узбекистане находится на очень привлекательном уровне по сравнению с соседними странами, предлагающими сопоставимые условия ведения бизнеса.
Что действительно важно для инвесторов, так это понятность налоговых правил и предсказуемость их правоприменения. Даже относительно низкая налоговая нагрузка не всегда компенсирует неопределенность, если фактические налоговые обязательства могут существенно отличаться от тех, которые инвестор закладывал в финансовую модель проекта. В этом контексте важно поговорить о налоговом администрировании.
Налоговое администрирование
Ни один налоговый кодекс не может дать инструкции по всему многообразию ситуаций, с которыми сталкивается бизнес. Это абсолютно нормально и данная недосказанность обычно компенсируется правоприменительной практикой, которая может быть административной (разъяснения профильного министерства и налоговых органов) либо судебной (публичные судебные решения по налоговым спорам).
Оба источника правоприменительной практики имеют колоссальную ценность для бизнеса, так как позволяют заранее, на примере других компаний, понять, как следует интерпретировать налоговое законодательство в неоднозначных ситуациях. Проще говоря, публичная правоприменительная практика позволяет совершать одну и ту же ошибку только один раз. Во всех последующих аналогичных ситуациях другие налогоплательщики руководствуются ранее сформулированным решением.
В настоящее время налогоплательщики Узбекистана могут обращаться за разъяснениями к налоговым органам, но ответы налоговых органов носят индивидуальный характер - отдельный инспектор отвечает отдельному налогоплательщику. Для развития налогового администрирования в Узбекистане критически важно развивать публичные реестры таких разъяснений. Это обеспечит, во-первых, последовательность подходов к решению одинаковых вопросов, а во-вторых, многократно снизит количество ошибок со стороны налогоплательщиков. Аналогично должны обобщаться и регулярно публиковаться подборки судебных решений по налоговым вопросам.
Что в итоге
В условиях благоприятной экономической конъюнктуры налоговая политика Узбекистана может оставаться достаточно мягкой, так как налоговые поступления растут за счет общего экономического роста. Тем не менее, рост не может продолжаться вечно и следует уже сейчас готовиться к обеспечению стабильности налоговой базы без необходимости поднятия налоговых ставок.
Такая стабильность может быть обеспечена в том числе за счет всестороннего использования уже предусмотренного налоговым кодексом инструментария, следования глобальным трендам в области налогообложения, нераспространения налоговых льгот, а также повышения налоговой предсказуемости за счет совершенствования налогового администрирования.